解の性質・べき級数解・第一積分
第2章では1階方程式の解の存在と一意性を示した。本章では $n$ 階方程式と方程式系について、解の初期値・パラメーターへの依存性、べき級数解、第一積分を扱う。
3.1 $n$ 階線形方程式の初期値問題:解の存在と一意性
$n$ 階常微分方程式の初期値問題として次の形を考える。
ここで $\lambda$ は $m$ 次元パラメーターであり、$x_0, y_0, y_1, \cdots, y_{n-1}$ が初期値である。
変数変換 $z_1 = y(x)$、$z_2 = y'(x)$、$\cdots$、$z_n = y^{(n-1)}(x)$ を導入すると、
$n$ 階方程式 (3.1.1) は次の $n$ 次元1階方程式系に帰着される。
この変換により、$n$ 階方程式の解析は $n$ 次元1階方程式系 (3.1.3)--(3.1.4) の解析に帰着される。
$n$ 階方程式 (3.1.1) と $n$ 次元方程式系 (3.1.3) の解が対応することは明らかである。
定理 24 $n$ 階初期値問題 (3.1.1) の $n$ 次元系 (3.1.3) への変換により、(3.1.1) の解の存在・一意性は (3.1.3) の解の存在・一意性と同値である。
定理24から以下が従う。
- $y = \phi(x)$ が $n$ 階方程式 (3.1.1) と初期条件 (3.1.2) を $J$ 上で満たすならば、$\boldsymbol{z}(x) = (\phi(x), \phi'(x), \cdots, \phi^{(n-1)}(x))^\mathrm{T}$ は $n$ 次元方程式系 (3.1.3) と (3.1.4) を $J$ 上で満たす(T は転置)。
- $y_1 = \phi_1(x), \cdots, y_n = \phi_n(x)$ が $n$ 個の $n$ 階方程式 (3.1.1) の $J$ 上の解であれば、対応する $\boldsymbol{z}_1(x) = (\phi_1(x), \phi_1'(x), \cdots, \phi_1^{(n-1)}(x))^\mathrm{T}, \cdots, \boldsymbol{z}_n(x) = (\phi_n(x), \phi_n'(x), \cdots, \phi_n^{(n-1)}(x))^\mathrm{T}$ は方程式系 (3.1.3) の $J$ 上の $n$ 個の解となる。これら $n$ 個の解が$J$ 上で一次独立であるとは、$\varphi_1(x), \cdots, \varphi_n(x)$ が $J$ 上で一次独立、すなわち定数 $c_1, \cdots, c_n$ に対して
$$c_1\varphi_1(x) + \cdots + c_n\varphi_n(x) \equiv 0, \quad x \in J$$ならば $c_1 = \cdots = c_n = 0$ となることをいう。
定理24は、$n$ 階方程式の存在・一意性定理の証明を $n$ 次元1階系の存在・一意性定理に帰着させる。詳細は第4章で論じる。
以降では、方程式系 (3.1.5) として次の形の $n$ 次元系を扱う。
ここで $\boldsymbol{f} = (f_1, \cdots, f_n)$、$(x, \boldsymbol{y}) \in \Omega \subset \mathbb{R}^{1+n}$、$\lambda \in \Lambda \subset \mathbb{R}^m$、$\Omega$・$\Lambda$ は開集合とする。$\boldsymbol{f}_{\boldsymbol{y}}$ は $\boldsymbol{f}$ の $n$ 個の成分を $n$ 個の変数 $\boldsymbol{y}$ で偏微分したJacobi行列であり、
同様に $\boldsymbol{f}_\lambda$ は $\boldsymbol{f}$ の $\lambda$ に関するJacobi行列とする。
定理 25 $\boldsymbol{f}(x, \boldsymbol{y}, \lambda)$、$\boldsymbol{f}_{\boldsymbol{y}} \in C(\Omega \times \Lambda)$ のとき、(3.1.5) の解は
と書け、$J$ は適当な区間である。また $\boldsymbol{w}(x, \lambda)$ は $(x, \lambda)$ について連続で、$\boldsymbol{w}_x(x, \lambda) = \boldsymbol{f}(x, \boldsymbol{w}(x, \lambda), \lambda)$ が成り立つ。
§2.4の定理20と同様に、縮小写像定理を用いて示される。$\square$
定理 26 $\boldsymbol{f}(x, \boldsymbol{y}, \lambda)$、$\boldsymbol{f}_{\boldsymbol{y}}$、$\boldsymbol{f}_\lambda \in C(\Omega \times \Lambda)$ のとき、(3.1.5) の解
は $\lambda$ に関して連続微分可能であり、$\boldsymbol{w}_x(x, \lambda) = \boldsymbol{f}(x, \boldsymbol{w}(x, \lambda), \lambda)$ が成り立つ。
$\boldsymbol{w}(x, \lambda)$ の $\lambda$ への依存性を示す。$\boldsymbol{w}$ が $\lambda$ に関して $C^1$ であることを示すために、$\lambda \in \Lambda$ と $\tau \in \mathbb{R}$ で $\lambda' := \lambda + \tau \in \Lambda$ となるものを考える。
を定義する。$\boldsymbol{z}$ の微分方程式を求めると、
ここで $\boldsymbol{A}$ と $\boldsymbol{h}$ はそれぞれ $n \times n$ 行列と $n$ 次元ベクトルであり、具体的には
実際、
$\boldsymbol{f}_{\boldsymbol{y}}$・$\boldsymbol{f}_\lambda$ が連続であるから $\boldsymbol{w}$ が連続で、$\boldsymbol{A}$ と $\boldsymbol{h}$ は $\tau \to 0$ のとき連続な極限をもつ。定理25より (3.1.6) の解 $\boldsymbol{v}(x, \lambda, \tau)$ が存在し $(x, \lambda, \tau) \in J \times \Lambda \times I$ 上で定義される($I \subset \mathbb{R}$ は適当な区間)。$\tau \neq 0$ のとき $\boldsymbol{v} = \boldsymbol{z}$ となる。$\tau \to 0$ での極限として
よって
$\boldsymbol{w}_\lambda(x, \lambda)$ が存在し連続であることが示された。
定理26に関連して次の一般的な正則性定理が得られる。
定理 27 $\boldsymbol{f}(x, \boldsymbol{y}, \lambda)$、$\boldsymbol{f}_{\boldsymbol{y}} \in C(\Omega \times \Lambda)$ のとき、初期値問題 (3.1.7)
の解 $\boldsymbol{y} = \boldsymbol{w}(x, \lambda, x_0, \boldsymbol{y}_0)$ に対して、
- $\boldsymbol{w}$ の $x_0$ に関する偏微分 $\boldsymbol{w}_{x_0}$ は次の線形方程式を満たす。
$$\frac{d\boldsymbol{z}}{dx} = \boldsymbol{f}_{\boldsymbol{y}}(x, \boldsymbol{w}(x, \lambda, x_0, \boldsymbol{y}_0), \lambda)\boldsymbol{z}, \quad \boldsymbol{z}(x_0) = -\boldsymbol{f}(x_0, \boldsymbol{y}_0, \lambda) \tag{3.1.8}$$この事実は $\boldsymbol{w}(x, \lambda, x_0, \boldsymbol{y}_0)$ が $x_0$ に関して微分可能であることを示す。
- $\boldsymbol{w}$ の $\boldsymbol{y}_0$ に関するJacobi行列 $\boldsymbol{w}_{\boldsymbol{y}_0}$ は次の行列線形方程式を満たす。
$$\frac{d\boldsymbol{Z}}{dx} = \boldsymbol{f}_{\boldsymbol{y}}(x, \boldsymbol{w}(x, \lambda, x_0, \boldsymbol{y}_0), \lambda)\boldsymbol{Z}, \quad \boldsymbol{Z}(x_0) = \boldsymbol{E} \tag{3.1.9}$$ここで $\boldsymbol{E}$ は $n \times n$ 単位行列。これは $\boldsymbol{w}(x, \lambda, x_0, \boldsymbol{y}_0)$ が $\boldsymbol{y}_0$ に関して微分可能であることを示す。
(3.1.8) と (3.1.9) の証明の要点を示す。$\boldsymbol{w}(x, \lambda, x_0, \boldsymbol{y}_0) - \boldsymbol{y}_0 = \int_{x_0}^x \boldsymbol{f}(s, \boldsymbol{w}(s, \lambda, x_0, \boldsymbol{y}_0), \lambda)\,ds$ から $x_0$ と $\boldsymbol{y}_0$ でそれぞれ微分することで、 (3.1.6) と同様に (3.1.8) と (3.1.9) が導かれる。
例 3.1 $f(x,y) \in C^1(\Omega)$($\Omega \subset \mathbb{R}^2$)とする。初期値問題 $y' = f(x,y)$、$y(x_0) = y_0$ の解を $\phi(x, x_0, y_0)$($x \in J$)とすると、
証明. 定理27より $\dfrac{\partial \phi(x, x_0, y_0)}{\partial x_0}$ と $\dfrac{\partial \phi(x, x_0, y_0)}{\partial y_0}$ は次の方程式をそれぞれ満たす。
これらは同一の線形方程式をもつが初期値が異なる。したがって
よって主張が成立する。
定理 28 $\boldsymbol{f}(x, \boldsymbol{y}, \lambda) \in C^k(\Omega \times \Lambda)$($k \in \mathbb{N} \cup \{\infty\}$)のとき、(3.1.5) の解は $x$ と $\lambda$ について $C^k$ 級である。
3.2 解析的な解:べき級数解法
§3.1では解の初期値・パラメーターへの依存性を論じた。本節では、べき級数による解の構成を扱う。
3.2.1 多変数の場合
$\boldsymbol{y}_0 = (y_{10}, \cdots, y_{n0})$ とおく。$f(x, \boldsymbol{y})$ が $\Omega \subset \mathbb{R}^{1+n}$ 上の解析関数、すなわち $\forall\, (x_0, \boldsymbol{y}_0) \in \Omega$、$\exists\, \alpha > 0, \beta > 0$ で $f(x, \boldsymbol{y})$ が
上でべき級数展開をもつ場合を考える。$(x - x_0)$ と $(\boldsymbol{y} - \boldsymbol{y}_0)$ でのテイラー展開:
$(\boldsymbol{y}-\boldsymbol{y}_0)^{\boldsymbol{j}} = (y_1 - y_{10})^{j_1} \cdots (y_n - y_{n0})^{j_n}$、$|\boldsymbol{j}| = j_1 + \cdots + j_n$。
上の級数が $D$ 内で絶対収束するとき、係数の優級数として
を考える。優級数 (3.2.2) が (3.2.1) の優級数であるとは次のことをいう。
- $|a_{i\boldsymbol{j}}| \leq A_{i\boldsymbol{j}}$、すなわち (3.2.2) の係数は (3.2.1) の係数の絶対値以上;
- (3.2.2) が $D$ 上で収束するとき、その和 $F(x,\boldsymbol{y})$ を (3.2.1) の和 $f(x,\boldsymbol{y})$ の優関数という。このとき $D$ 上で $|f(x,\boldsymbol{y})| \leq F(x,\boldsymbol{y})$ が成り立つ。
例 3.2 方程式
は $\mathbb{R}^2$ 全体で解析的であり、初期条件 $y(0) = 1$ の解は
であり、実数軸全体で収束するべき級数として展開できる。
次に多変数の解析的な方程式系の場合を考える。
定理 29 $f_i(x, \boldsymbol{y})$($i = 1, \cdots, n$)が $D$ 上で解析的であるとき、初期値問題
は原点 $(0, \boldsymbol{0})$ の近傍で一意の解析的な解をもつ。証明は以下の4段階 (A)〜(D) からなる。
- (A) $0 < a < \alpha$、$0 < b < \beta$、$M > 0$ を選び、優関数
$$G(x, \boldsymbol{y}) = \frac{M}{\left(1-\dfrac{x}{a}\right)\!\left(1-\dfrac{y_1}{b}\right)\!\cdots\!\left(1-\dfrac{y_n}{b}\right)}$$を定める。$f_i(x, \boldsymbol{y})$($i = 1, \cdots, n$)は$$D_0 = \{(x, \boldsymbol{y})\,;\; |x| \leq a,\; |y_i| \leq b,\; i = 1, \cdots, n\} \subset D$$上でべき級数展開をもち、展開式は絶対収束する:$$f_i(x, \boldsymbol{y}) = \sum_{k_0+|\boldsymbol{k}|=0}^{\infty} a_{k_0\boldsymbol{k}}^{(i)} x^{k_0} \boldsymbol{y}^{\boldsymbol{k}}, \quad i = 1, \cdots, n \tag{3.2.4}$$$D_0$ 内で絶対収束する(境界 $\partial D_0$ を含まない)。このとき $M$ を適切にとれば $k_0, \boldsymbol{k}$ と $i$ によらず$$\left|a_{k_0\boldsymbol{k}}^{(i)}\right| \leq \frac{M}{a^{k_0} b^{k_1} \cdots b^{k_n}}.$$$(x, \boldsymbol{y}) \in D_0 \setminus \partial D_0$ において、$$G(x, \boldsymbol{y}) = \sum_{k_0+|\boldsymbol{k}|=0}^{\infty} \frac{M}{a^{k_0} b^{k_1} \cdots b^{k_n}} x^{k_0} \boldsymbol{y}^{\boldsymbol{k}} = \frac{M}{\left(1-\dfrac{x}{a}\right)\!\left(1-\dfrac{y_1}{b}\right)\!\cdots\!\left(1-\dfrac{y_n}{b}\right)}$$は $f_i(x, \boldsymbol{y})$($i = 1, \cdots, n$)の優関数となる。
- (B) 優方程式
$$\frac{dz}{dx} = \frac{M}{\left(1-\dfrac{x}{a}\right)\!\left(1-\dfrac{z}{b}\right)^n}, \quad z(0) = 0$$を考える。$\rho := a\bigl(1 - e^{-b/((n+1)aM)}\bigr)$ とおくと、$|x| < \rho$ において解は$$z(x) = b\left(1 - \left(\frac{a}{b}M(n+1)\ln\!\left(1-\frac{x}{a}\right)+1\right)^{\!\!\frac{1}{n+1}}\right).$$
さらに $\boldsymbol{y} = (y_1, \cdots, y_n) = (z(x), \cdots, z(x))$ と定めると、$$y_i'(x) = G(x, \boldsymbol{y}), \quad y_i(0) = 0, \quad i = 1, \cdots, n \tag{3.2.5}$$は $|x| < \rho$ の各点で成立する。 - (C) (3.2.3) の解が $|x| < \rho$ の範囲で解析的な形
$$\widetilde{y}_i(x) = \sum_{j=0}^{\infty} c_j^{(i)} x^j, \quad i = 1, \cdots, n \tag{3.2.6}$$をもつと仮定すると、(3.2.3) に代入して係数 $c_j^{(i)}$ を逐次決定できる。具体的に $j = 0, 1, 2, \cdots$ について (3.2.3) を $x = 0$ で微分することで:$$c_j^{(i)} = \frac{1}{j!}\left.\frac{d^j \widetilde{y}_i}{dx^j}\right|_{x=0}, \quad j = 0, 1, \cdots$$まず $c_0^{(i)} = \widetilde{y}_i(0) = 0$。$c_1^{(i)} = \left.\dfrac{d\widetilde{y}_i}{dx}\right|_{x=0} = f_i(x, \widetilde{\boldsymbol{y}})|_{x=0} = a_{000\cdots0}^{(i)}$。
$j = 2$ のとき、$$\begin{aligned}c_2^{(i)} &= \frac{1}{2!}\left.\frac{d^2 \widetilde{y}_i}{dx^2}\right|_{x=0} = \frac{1}{2!}\left.\left(\frac{\partial f_i}{\partial x} + \frac{\partial f_i}{\partial y_1}\frac{d\widetilde{y}_1}{dx} + \cdots + \frac{\partial f_i}{\partial y_n}\frac{d\widetilde{y}_n}{dx}\right)\right|_{x=0} \\ &= \frac{1}{2!}\left(a_{100\cdots0}^{(i)} + a_{010\cdots0}^{(i)}a_{000\cdots0}^{(1)} + \cdots + a_{000\cdots1}^{(i)}a_{000\cdots0}^{(n)}\right).\end{aligned}$$一般に $j \geq 2$ に対して$$c_j^{(i)} = \frac{1}{j!}\left.\frac{d^j \widetilde{y}_i}{dx^j}\right|_{x=0} = P_j^{(i)}\!\left(a_{00\cdots0}^{(1)}, \cdots, a_{00\cdots0}^{(n)}, a_{10\cdots0}^{(1)}, \cdots, a_{10\cdots0}^{(n)}, \cdots, a_{00\cdots j-1}^{(n)}\right),$$ここで $j \geq 2$ のとき $P_j^{(i)}$ は $f_1, \cdots, f_n$ の係数 $a_{k_0\boldsymbol{k}}^{(s)}$($k_0 + |\boldsymbol{k}| \leq j-1$、$s \in \{1, \cdots, n\}$)の多項式である。 - (D) (3.2.3) の解 $\widetilde{y}_i(x)$($|x| < \rho$)が (3.2.3) を満たすことを確認する。$G(x, \boldsymbol{y})$ を $|x| < \rho$ で展開すると
$$G(x, \boldsymbol{y}) = \sum_{k_0+|\boldsymbol{k}|=0}^{\infty} g_{k_0\boldsymbol{k}} x^{k_0} \boldsymbol{y}^{\boldsymbol{k}}$$
となり、(3.2.5) の解 $\widehat{y}_i(x)$($i = 1, \cdots, n$)を同様にべき級数展開すると、
係数の比較から
$i = 1, \cdots, n$、$j = 0, 1, \cdots$ であり、$c_j^{(i)}$ と $\widehat{c}_j^{(i)}$ は同じ多項式 $P_j^{(i)}$ によって定まる。$G$ が $f_i$ の優関数であることから $\left|a_{k_0\boldsymbol{k}}^{(i)}\right| \leq g_{k_0\boldsymbol{k}}$ であり、$P_j^{(i)}$ の単調性から $|c_j^{(i)}| \leq \widehat{c}_j^{(i)}$ が成り立つ。(3.2.5) の解 $\widehat{y}_i(x)$ は $|x| < \rho$ において収束するから、優級数の関係より $\widetilde{y}_i(x)$ も $|x| < \rho$ において収束する。べき級数は収束円内で項別微分できるので、$\widetilde{\boldsymbol{y}}(x)$ は (3.2.3) を $|x| < \rho$ で満たす。
例 3.3 方程式系
を $(0, \infty) \times (\mathbb{R}^2 \setminus \{(0,0)\})$ 上で考える。任意の初期値 $(x_0, y_1^0, y_2^0)$ に対して $x_0$ の近傍でべき級数解が存在する。これは定理29が適用でき(右辺は各成分が $x_0$ の近傍で解析的)、べき級数解の存在が保証される。
3.2.2 線形方程式系:大域的なべき級数解
線形方程式系についてはより強い結果が得られる。
定理 30 $\boldsymbol{A}(x)$ と $\boldsymbol{f}(x)$ を $n \times n$ 行列値および $n$ 次元ベクトル値の関数とし、$|x - x_0| < \rho$ において $x - x_0$ のべき級数に展開できるとする。初期値問題
の解は $|x - x_0| < \rho$ において収束するべき級数で与えられる。
$x_0 = 0$、$\boldsymbol{y}_0 = \boldsymbol{0}$ として一般性を失わない。$\boldsymbol{A}(x) = (a_{ij}(x))_{n \times n}$、$\boldsymbol{f}(x) = (f_1(x), \cdots, f_n(x))^\mathrm{T}$ とすると、$|x| < \rho$ において
と展開できる。$b \in (0, \rho)$ をとり、
はいずれも収束する。定数 $M > 0$ を
をみたすようにとると、
は $a_{ij}(x)$ と $f_j(x)$ の優関数となる。$a_{ij}(x)$ と $f_j(x)$ は $|x| < b$ で収束し、$g(x)(y_1 + \cdots + y_n + 1)$ は $\sum_{j=1}^n a_{ij}(x) y_j + f_i(x)$($i = 1, \cdots, n$)の優関数となる。定理29の証明と同様に、優方程式
の解は
$u(x)$ は $|x| < b$ において収束し、$\boldsymbol{y}^*(x) = (u(x), \cdots, u(x))$ とおくと
は $|x| < b$ で成立する。定理29の証明と同様に (3.2.7) の解のべき級数展開を構成すると、$\widetilde{\boldsymbol{y}}(x)$ は (3.2.7) を $|x| < b$ で満たすべき級数解となる。$b \in (0, \rho)$ が任意であるから、(3.2.7) の解は $|x| < \rho$ で収束するべき級数で与えられる。
例 3.4 方程式系
を $(0,0)$ の初期値から考える。係数は $\left(-\dfrac{\pi}{2}, \dfrac{\pi}{2}\right)$ で解析的であり、$x$ の冪級数として $\left(-\dfrac{\pi}{2}, \dfrac{\pi}{2}\right)$ 上で展開できる。定理30より、解 $y_1, y_2$ は $\left(-\dfrac{\pi}{2}, \dfrac{\pi}{2}\right)$ において収束するべき級数で与えられる。ただし初期値が $0$ でない場合も同様に議論できる。
3.2.3 2階線形方程式:確定特異点
線形方程式の特殊なケースとして、2階線形方程式の確定特異点の理論は重要な応用をもつ。方程式
を考える。$p(x)$・$q(x)$ が $x_0$ で解析的($x_0$ の近傍でべき級数展開可能)であれば、$x_0$ は方程式 (3.2.8) の正則点という。定理30より $x_0$ の近傍で $p(x)$・$q(x)$ が $x - x_0$ のべき級数に展開できれば、(3.2.8) の解は $x_0$ の近傍で収束するべき級数で与えられる。
$p(x)$・$q(x)$ が $x_0$ で解析的でない場合を特異点という。特に $x_0$ が特異点であっても $(x-x_0)p(x)$ と $(x-x_0)^2 q(x)$ が $x_0$ の近傍で $x - x_0$ のべき級数に展開できるとき、$x_0$ を (3.2.8) の確定特異点という。
定理 31 $p(x)$・$q(x)$ が $|x - x_0| < \rho$ において $x - x_0$ のべき級数に展開できるとき、(3.2.8) の解は $|x - x_0| < \rho$ において収束するべき級数
で与えられる。$c_0$・$c_1$ は任意定数であり、$c_k$($k \geq 2$)は $c_0$・$c_1$ によって一意に定まる($c_0$・$c_1$ は初期値に対応する)。
方程式 (3.2.8) に初期条件
を付加した初期値問題を考える。$y' = z$ と置くと、
定理30を適用することで証明が得られる。
方程式 (3.2.8) の確定特異点は次のように特徴付けられる。$x_0$ が確定特異点であるとは、
と書けて、$P(x)$・$Q(x)$ が $x_0$ で解析的かつ $P(x_0)^2 + Q(x_0)^2 \neq 0$ である場合をいう。このとき $x_0$ は (3.2.8) の確定特異点となる。
定理 32 $x_0$ が (3.2.8) の確定特異点であり、$p(x)$・$q(x)$ が (3.2.10) の形で $|x - x_0| < \rho$ において $x_0$ の近傍で解析的であるとする。このとき (3.2.8) は $x_0$ において次の形の解をもつ。
ここで $c_k$($k \geq 1$)は $c_0$ と $\nu$ によって (3.2.8) から逐次決定され、$\nu$ は指数方程式と呼ばれる次の代数方程式
の根のうち実部が小さくない方($\mathrm{Re}\,\nu_1 \geq \mathrm{Re}\,\nu_2$ のとき $\nu = \nu_1$)である($\nu$ は実数または複素数)。
証明の要点は次のとおりである。
- (3.2.8) に (3.2.11) を代入する。$P(x)$・$Q(x)$ が $|x - x_0| < \rho$ において
$$P(x) = \sum_{k=0}^{\infty} a_k(x-x_0)^k, \quad Q(x) = \sum_{k=0}^{\infty} b_k(x-x_0)^k \tag{3.2.12}$$と展開できるとする。(3.2.11) と (3.2.12) を (3.2.8) に代入して整理すると、$(x-x_0)^k$ の係数を比較して$$\sum_{k=0}^{\infty} \left[(k+\nu)(k+\nu-1)c_k + \sum_{i=0}^{k} a_i(k-i+\nu)c_{k-i} + \sum_{i=0}^{k} b_i c_{k-i}\right](x-x_0)^k \equiv 0,$$係数を整理すると$$\bigl[(k+\nu)(k+\nu-1) + a_0(k+\nu) + b_0\bigr]c_k + \sum_{i=1}^{k}\bigl[a_i(k+\nu-i) + b_i\bigr]c_{k-i} = 0, \quad k = 0, 1, \cdots \tag{3.2.13}$$ただし $c_j = 0$($j < 0$)と定める。$k = 0$ のとき $c_0 \neq 0$ であるから$$\nu(\nu-1) + a_0\nu + b_0 = 0.$$これが方程式 (3.2.8) の指数方程式(特性方程式)であり、その2根を $\nu_1, \nu_2$ とする($\text{Re}\,\nu_1 \geq \text{Re}\,\nu_2$)。以下では $\nu_0 = \nu_1$ として話を進める。
$f(s) := s(s-1) + a_0 s + b_0$、$g_i(s) := a_i(s-i) + b_i$($i = 1, 2, \cdots$)とおく。$\nu = \nu_0$ として (3.2.13) は
$k \geq 1$ に対して
であるから、(3.2.14) により $c_1, c_2, \cdots$ が $c_0$ から逐次一意に定まる。これで (3.2.8) の (3.2.11) 型の解が構成された。
- (3.2.11) の級数の収束についての検討。$\nu^* = \nu_1 - \nu_2$($\text{Re}\,\nu^* \geq 0$)のとき
$$f(k + \nu_0) = k(k + \nu^*) \neq 0, \quad k = 1, 2, \cdots.$$$P(x)$・$Q(x)$ の (3.2.12) において $|x - x_0| < \rho$ に収束するとして、$0 < \rho_1 < \rho$ をとると $\exists M \geq 1$ で$$|a_k| \leq \frac{M}{\rho_1^k}, \quad |b_k| \leq \frac{M}{\rho_1^k}, \quad |\nu_0 a_k + b_k| \leq \frac{M}{\rho_1^k}, \quad k = 0, 1, \cdots.$$これにより$$|c_k| \leq \left(\frac{M}{\rho_1}\right)^k |c_0|. \tag{3.2.15}$$$k = 1$ のとき、$$|c_1| = \frac{|g_1(1+\nu_0)c_0|}{|f(1+\nu_0)|} = \frac{|a_1\nu_0 + b_1|}{|1+\nu^*|}|c_0| \leq \frac{M}{\rho_1}\cdot\frac{1}{|1+\nu^*|}|c_0| \leq \frac{M}{\rho_1}|c_0|.$$
$k \leq l-1$($l \geq 2$)のとき (3.2.15) が成立すると仮定して $k = l$ のとき、
帰納法により (3.2.15) が成立し、(3.2.15) より (3.2.8) の解 (3.2.11) は $|x - x_0| < \dfrac{\rho_1}{M}$ で収束する。
定理32について補足する。指数方程式の2根 $\bar{\nu}$ が $f(k + \bar{\nu}) \neq 0$($k = 1, 2, \cdots$)を満たすとき、定理32の解とは別の解
が得られる。
例 3.5 (1) Legendre方程式
$x = 0$ は正則点である。定理31より $|x| < 1$ においてべき級数解が存在する。Legendre方程式に $y(x) = \sum_{k=0}^{\infty} c_k x^k$ を代入すると、
よって漸化式
が得られる。$c_0$・$c_1$ は任意定数として、偶数・奇数の係数をそれぞれ $c_{2m} = (-1)^m A_m c_0$、$c_{2m+1} = (-1)^m B_m c_1$($m = 1, 2, \cdots$)と表すと、
Legendre方程式の一般解は
$c_0$・$c_1$ は任意定数。
$n \in \mathbb{N} \cup \{0\}$ のとき、$\exists\, m_0 \in \mathbb{N}$ で $m > m_0$ に対して $A_m = 0$ または $B_m = 0$ となるため、一方の級数解が多項式になる。これをLegendre多項式という。また $x = \pm 1$ は Legendre方程式の確定特異点であり、定理32より $x = \pm 1$ における解の構造を論じることができる。
(2) Bessel方程式(パラメーター $\mu \geq 0$)
$x = 0$ は確定特異点である。$P(0) = 1$、$Q(0) = -\mu^2$ であるから、指数方程式は $\nu^2 - \mu^2 = 0$ であり、根は $\nu = \pm\mu$。定理32より $x = 0$ の近傍でべき級数解が存在し、
Bessel方程式の $x$ の冪 $k$ の係数を比較すると
($c_{-2} = c_{-1} = 0$ と定める)。$\nu = \mu$ のとき $(k+\nu+\mu)(k+\nu-\mu) = k(k+2\mu) > 0$($k \geq 1$)より (3.2.16) が有効で、
Gamma関数 $\Gamma(s) := \int_0^{\infty} e^{-x}x^{s-1}\,dx$(Gamma関数)について $\Gamma(s+1) = s\Gamma(s)$ より
規格化定数を $c_0 = \dfrac{1}{2^\mu\Gamma(\mu+1)}$ ととると、
これによりBessel関数(第1種)が定まる。
$|x| < \infty$ で収束する(D'Alembertの比判定法による)。$J_\mu(x)$ は $\mu$ 次のBessel関数と呼ばれる。
$\nu = -\mu$($2\mu \notin \mathbb{Z}$)のとき、(3.2.16) より同様にして
とおくと、もう一つのBessel関数
が得られる。$x \in \mathbb{R} \setminus \{0\}$ で定義され、$J_{-\mu}(x)$ は $\mu$ 次の Bessel関数(第1種・第2の解)である。$J_\mu(x)$ と $J_{-\mu}(x)$ は $2\mu \notin \mathbb{Z}$ のとき一次独立であり、Bessel方程式の一般解は
$c_1$・$c_2$ は任意定数。
定理32に関する補足事項を以下にまとめる。
- 指数方程式の根の差 $\nu_1 - \nu_2$ が整数でないとき、2つの独立なFrobenius型べき級数解が得られる。
- 根の差が整数のときは、第2の解が対数項を含む場合と含まない場合がある。
- Bessel方程式では、$\mu$ が整数 $n$ のとき $J_{-n} = (-1)^n J_n$ となって独立でなくなり、第2の解(Neumann関数)は対数項を含む。
3.3 第一積分と積分可能性
本節では、方程式系の第一積分(保存量)について論じる。特に第一積分を用いることで解の定性的な振る舞いを把握し、解曲線の形状を理解することができる。
本節ではHamilton系(保存系)の解析に重要な概念を導入する。物理的には、位置エネルギーと運動エネルギーの和(全エネルギー)が保存されることが典型例である。数学的には、積分曲線上で定数となる関数が第一積分に相当する。一般に、$n$ 次元方程式系の独立な第一積分の個数は解の自由度を決定し、完全積分可能系の判定にもなる。
$n$ 次元方程式系
を考える。$D \subset \mathbb{R}^{1+n}$ は開集合、$f_i \in C^1(D)$($i = 1, \cdots, n$)とする。$G$ は $D$ の開部分集合とする。関数 $V(x, \boldsymbol{y})$ が (3.3.1) の $G$ における第一積分であるとは、
- $V(x, \boldsymbol{y}) \in C(G)$ かつ $G$ 上で一定でない;
- (3.3.1) の $G$ 上の解曲線 $\Gamma := \{\boldsymbol{w}(x) = (y_1(x), \cdots, y_n(x))\,;\; x \in J\}$ に対して
$$V(x, \boldsymbol{w}(x)) \equiv C_\Gamma, \quad x \in J,$$$C_\Gamma$ は $\Gamma$ に対応する定数
を満たすことをいう。
第一積分についていくつかの注意事項を挙げる。
- $V$ が (3.3.1) の $G$ における第一積分であれば、$G$ の開部分集合 $G'$ 上で $V$ が定数でない限り、$V$ は $G'$ における第一積分でもある。
- $V(x, \boldsymbol{y})$ が (3.3.1) の $G$ における第一積分であり、$h(z)$ が一変数の $C^1$ 級関数で $h(V(x, \boldsymbol{y}))$ が $G$ 上で一定でなければ、$h(V(x, \boldsymbol{y}))$ も (3.3.1) の $G$ における第一積分となる。
補題 33 $V$ が $G$ 上の $C^1$ 関数であるとき、$V$ が (3.3.1) の $G$ における第一積分であるための必要十分条件は、$G$ 上で
が成り立つことである。
例 3.6 (1) 方程式系
を $\mathbb{R}^2$ 上で考える。$V(t, x, y) = x^2 + y^2$ は第一積分である。$V = c$ とおくと、$c = 0$ は固定点 $(0,0)$ に、$c > 0$ は半径 $\sqrt{c}$ の円周を一定の速さで周回する積分曲線 $\Gamma_c := \{(t, \sqrt{c}\cos t, \sqrt{c}\sin t)\,;\; t \in \mathbb{R}\}$ に対応する。
(2) 方程式系
を考える。(3.3.3) は2つの第一積分をもつ。(3.3.3) を計算すると
(3.3.3) から2つの第一積分が得られる。
第一積分 $V_1 = c_1$・$V_2 = c_2$ から、$x = r\cos\theta$・$y = r\sin\theta$ として $V_1 = c_1$・$V_2 = c_2$ より $\theta = c_2 - t$ を得る。
これが (3.3.3) の一般解である。
解の振る舞いを場合分けして述べる。
- $\Gamma_1 := \{x^2 + y^2 = 1\}$、$\Gamma_2 := \{x^2 + y^2 = 2\}$ とおく。$x^2 + y^2 = 1$ は $V_1$ が定義されない解であり、(3.3.3) の周期解である。
- $c_1 = 0$ のとき、(3.3.4) は $x = y = 0$(固定点)と、$\Gamma_2$ 上の周期解 $x = \sqrt{2}\cos(c_2-t)$、$y = \sqrt{2}\sin(c_2-t)$ を与える。
- $c_1 > 0$ のとき、(3.3.4) では $+$ の枝のみが意味をもち、$t > \frac{1}{4}\ln c_1$ で $\Gamma_2$ の外側の解を与える。$t \to \infty$ で $\Gamma_2$ に近づく。
- $c_1 < 0$ のとき、(3.3.4) の $+$ の枝は $\Gamma_1$ と $\Gamma_2$ の間の解を与え、$t \to -\infty$ で $\Gamma_1$ に、$t \to \infty$ で $\Gamma_2$ に近づく。$-$ の枝は $\Gamma_1$ の内側の解を与え、$t \to -\infty$ で $\Gamma_1$ に近づき、$t \to \infty$ で原点に近づく。
- 位相図は図3.1に示す。
第一積分 (2) の解釈:
$\rho := x^2 + y^2$ は $\rho' = -2\rho(\rho-1)(\rho-2)$ を満たすから、$\rho = 1,\, 2$ は不変であり、$\Gamma_1$・$\Gamma_2$ は (3.3.3) の周期軌道である。$0 < \rho < 1$ では $\rho$ は減少し、$1 < \rho < 2$ および $\rho > 2$ では $\rho \to 2$ に向かう。また $\theta = \arctan(y/x)$ は $\theta' = -1$ を満たし、周期軌道上では一定の角速度で時計回りに回る。
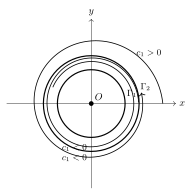
図3.1 例3.6(2) の位相図
第一積分に関するさらなる注意事項を述べる。
- 第一積分 $V$ が $x$ に依存しない場合(自励系)、$V(\boldsymbol{y}) = c$ は $\boldsymbol{y}$ 空間の超曲面を定め、解の軌道はこの超曲面上にある。
- $n$ 階方程式 $y^{(n)}(x) = f(x, y, y', \cdots, y^{(n-1)})$ に対しては、$y_1 = y$・$y_2 = y'$・$\cdots$・$y_n = y^{(n-1)}$ と置くことで $n$ 次元系に変換でき(前述の議論参照)、第一積分 $V(x, y, y', \cdots, y^{(n-1)})$ を考えることができる。
3.3.1 独立な第一積分の個数
$V_1(x, \boldsymbol{y}), \cdots, V_k(x, \boldsymbol{y})$ が方程式 (3.3.1) の $G$ における第一積分であるとき、$V_1, \cdots, V_k$ が $\boldsymbol{y}$ について独立であるとは、Jacobi行列のランクが最大であることをいう。
このとき $V_1, \cdots, V_k$ は (3.3.1) の $G$ における $k$ 個の独立な第一積分である。
第一積分の独立性についての補足を述べる。
- $V_1, \cdots, V_k$ が独立な第一積分であれば、共通の等位集合 $S := \{(x, \boldsymbol{y}) \in G\,;\; V_1 = c_1, \cdots, V_k = c_k\}$ は $(n+1-k)$ 次元の曲面であり、解曲線は常にこのような $S$ に含まれる。
- $\mathbb{R}^4$ の例として
$$\dot{x} = y, \quad \dot{y} = -x, \quad \dot{u} = v, \quad \dot{v} = -u$$を考える。$$H_1 = x^2+y^2, \quad H_2 = u^2+v^2, \quad H_3 = x^2+y^2+u^2+v^2$$はいずれも保存量であるが、$H_3 = H_1 + H_2$ であるから独立なのは $H_1$・$H_2$ の2つである。$S_1 := \{H_1 = c_1 > 0\}$、$S_2 := \{H_2 = c_2 > 0\}$ はそれぞれ $(x,y)$ 平面と $(u,v)$ 平面の円周と他の座標の直積であり、$S_1 \cap S_2$ はトーラスである。解はこのトーラス上で $(x,y)$、$(u,v)$ がそれぞれ円運動する(一般に振動数が異なれば準周期運動となる)。このような構造の理解は、高次元の可積分系の研究において重要である。
$n$ 次元方程式系における独立な第一積分の最大個数について、次の定理が成り立つ。
定理 34 $f_i(x, \boldsymbol{y}) \in C^1(D)$($i = 1, \cdots, n$)とする。このとき、$\forall P_0 = (x_0, \boldsymbol{y}_0) \in D$ に対して $P_0$ の近傍 $G_0 \subset D$ が存在して、(3.3.1) は $G_0$ において $n$ 個の独立な第一積分をもち、$n+1$ 個以上の独立な第一積分はもたない。
(1) 微分方程式系(3.3.1)が $P_{0}$ のある近傍において、$n$ 個の関数的に独立な第一積分を持つことを証明する。
$P_{0}$ の任意の近傍 $D_{0}\subset D$ に対し、任意の $(x_{0},c)\in D_{0}$ をとる。微分方程式系(3.3.1)の初期条件 $y(x_{0})=c$ を満たす解は $D_{0}$ 内に一意に存在し、その変数に関して連続微分可能である。これを $y=w(x,c)$ ($x\in J$) とおく。 $w=(w_{1},\dots,w_{n})$、$c=(c_{1},\dots,c_{n})$ とおくと $w(x_0,c)=c$ であるから、$w$ の $c$ に関するヤコビ行列は、$E$ を $n$ 次単位行列として
となる。また $w(x_{0},y_{0})=y_{0}$ である。 したがって、陰関数定理により、$P_{0}$ の近傍 $G_{0}\subset D_{0}$ が存在し、その中で関数方程式 $w(x,c)=y$ は一意な連続微分可能な解 $c=V(x,y)$ を持つ。 次に、$V$ の $n$ 個の関数が関数的に独立な第一積分であることを証明する。
であるから、この関数方程式の両辺を $y$ で微分すると
となる。これにより、$V$ の $n$ 個の関数が関数的に独立であることが証明された。関数方程式の両辺を $x$ で微分すると
となる。ここで、最後の等式は $w$ が微分方程式系(3.3.1)の解であること、および $f=(f_{1},\dots,f_{n})^{T}$ であることを用いた。したがって
すなわち
となる。補題33より、$V_{i}(x,y)$ ($i=1,\dots,n$) は微分方程式系(3.3.1)の $n$ 個の第一積分である。
(2) 微分方程式系(3.3.1)が最大でも $n$ 個の関数的に独立な第一積分しか持たないことを証明する。
$n+1$ 個の第一積分 $V_{i}(x,y)$ ($i=1,\dots,n+1$) が存在すると仮定する。これらに関する $y$ のヤコビ行列の階数は $n$ 以下であるため、$V_{1},\dots,V_{n+1}$ はいかなる領域においても関数的に独立にはなり得ない。定理は証明された。
注記 $f(x,y)=(f_{1}(x,y),\dots,f_{n}(x,y))\not\equiv 0$ の場合、微分方程式系(3.3.1)は独立変数を含まない関数的に独立な第一積分を最大でも $n-1$ 個しか持たない。微分方程式系(3.3.1)の従属変数 $y$ が属する空間を相空間と呼び、微分方程式系の積分曲線の相空間への射影を軌道と呼ぶ。微分方程式系(3.3.1)が独立変数を含まない関数的に独立な第一積分を $n-1$ 個持つ場合、その軌道はこれらの第一積分の等位面の交わりによって完全に決定される。定理34は、微分方程式系(3.3.1)の定義域 $D$ 内のある点の近傍における第一積分の局所的な存在性のみを示しているが、$D$ 全体、あるいは $D$ のある与えられた領域における第一積分の大域的な存在性は非常に困難な問題である。定理34の証明は、本質的に微分方程式系(3.3.1)の一般解を利用し、陰関数定理の助けを借りていくつかの関数的に独立な第一積分を構成したものである。これに対応して、以下の結論が得られる。
定理 35 $V_{i}(x,y)$ ($i=1,\dots,n$) が、微分方程式系(3.3.1)の $G$ 上で連続微分可能な関数的に独立な第一積分であるとする。このとき、陰関数定理により $V_{i}(x,y)=c_{i}$ ($i=1,\dots,n$) から解かれた関数 $y=w(x,c)$ ($x\in J_{c}$、ここで $c$ は任意の定数ベクトル) は、微分方程式系(3.3.1)の $G$ 内における一般解であり、(3.3.1)の $G$ 内のすべての解を含む。
(1) $y=w(x,c)$ が微分方程式系(3.3.1)の一般解であることを証明する。
$V_{i}$ ($i=1,\dots,n$) は連続微分可能であるから、陰関数定理より $w=(w_{1},\dots,w_{n})$ はその変数に関して連続微分可能である。関数方程式 $V_{i}(x,w(x,c))\equiv c_{i}$ ($i=1,\dots,n$) の両辺を $x$ で微分すると
となる。また、$V_i$ は連続微分可能な第一積分であるから、
が成り立つ。これら2つの関数方程式系を連立させると
を得る。$V_{1},\dots,V_{n}$ は関数的に独立であるため、上記の線形斉次方程式系は零解のみをもつ。すなわち $\frac{\partial w_{i}}{\partial x}-f_{i}=0$ ($i=1,\dots,n$) である。これにより、ベクトル関数族が微分方程式系の解であることが証明された。一般解であることは、$V$ が関数的に独立な第一積分であることと $\frac{\partial w}{\partial c}=\left(\frac{\partial V}{\partial y}\right)^{-1}$ から導かれる。
(2) ベクトル関数族が微分方程式系(3.3.1)のすべての解を含むことを証明する。
$y=z(x)$ を微分方程式系(3.3.1)の一つの解とする。$y_{0}:=z(x_{0})$ とおくと、$y=z(x)$ は初期条件 $y(x_{0})=y_{0}$ を満たす解である。$c_{0}:=V(x_{0},y_{0})$ とおくと、陰関数定理により関数方程式 $V(x,y)=c_{0}$ から得られる解 $y=w(x,c_{0})$ は微分方程式系(3.3.1)の解であり、かつ $w(x_{0},c_{0})=y_{0}$ を満たす。したがって、解の一意性定理により $w(x,c_{0})=z(x)$ となる。定理は証明された。
注記 領域 $D$ 上で定義された微分方程式系の第一積分は、$D$ 全体で定義されているとは限らない。そのため、第一積分が定義されない集合における解については別途議論する必要がある。
定理 36 $V_{1}(x,y),\dots,V_{n}(x,y)$ が微分方程式系(3.3.1)の $G$ 内で連続微分可能な関数的に独立な第一積分であり、$\Phi(x,y)$ が(3.3.1)の $G$ 内における任意の連続微分可能な第一積分であるとする。このとき、任意の $P_{0}=(x_{0},y_{0})\in G$ に対して、$P_0$ の近傍 $G_{0}\subset G$ と連続微分可能な関数 $h(z)$ が存在して、$\Phi(x,y)=h(V_{1}(x,y),\dots,V_{n}(x,y))$ ($(x,y)\in G_{0}$) が成り立つ。
$V_{1}(x,y),\dots,V_{n}(x,y)$ は $G$ 内で連続微分可能かつ関数的に独立であるため、関数方程式 $V_{i}(x,y)=u_{i}$ ($i=1,\dots,n$) は、$P_{0}$ のある近傍 $G_{0}$ において一意な連続微分可能な解 $y=w(x,u)$ を持つ。定理35より、$w(x,u)$ は微分方程式系(3.3.1)の $G$ 内における解である。すなわち、
となる。ここで $u$ はパラメータである。$h(x,u):=\Phi(x,w(x,u))$ とおき、$h$ を $x$ で偏微分すると、$\Phi$ が第一積分であることから、
となる。これにより、$(x,y)\in G_{0}$ のとき $\Phi(x,y)=h(V_{1}(x,y),\dots,V_{n}(x,y))$ となることが証明された。
注記 上記の定理の結論から、微分方程式系が $n$ 個の関数的に独立な第一積分を持つとき、その積分曲線はこれらの第一積分の等位面の交わりによって完全に決定される。このとき、微分方程式系は完全可積分であるという。従属変数 $y$ が属する空間(相空間)のみを考え、独立変数を含まない関数的に独立な第一積分を $n-1$ 個持つ場合も、完全可積分であるという。現在までのところ完全可積分性には統一された定義がなく、分野や観点によって異なる定義が存在する。微分方程式系が $k$ 個 ($1\le k<n$) の第一積分を持つ場合、簡約化が可能である。第一積分間の関係や古典的意味での可積分性については各種文献で議論されている。
最後に、可積分理論を用いて2次元ロトカ・ヴォルテラ微分方程式系
の力学を議論する。ここで $a,b,c,d$ は正の定数である。この微分方程式系は第一積分
を持つ。これは微分方程式を $\frac{dy}{dx}=\frac{y(-c+dx)}{x(a-by)}$ と書き換え、変数分離法を用いて積分することによって得られる。$x,y$ はいずれも正であるため、第1象限における軌道の構造のみを考慮すればよい。そのために、等位曲線 $dx+by-c\log x-a\log y=h$ を議論する。これは3次元空間における曲面 $z=dx+by-c\log x-a\log y$ と平面 $z=h$ の交わりの射影とみなすことができる。直接計算すると $z_{x}=d-\frac{c}{x}, z_{y}=b-\frac{a}{y}$ となる。ゆえに、関数は一意な極値点 $(x_{0},y_{0})=(\frac{c}{d},\frac{a}{b})$ を持つ。また2次偏導関数が正であるから、曲面は下に凸であり、これは狭義の極小値点である。境界での極限は正の無限大となるため、これは最小値点である。したがって、$h$ が最小値より大きいとき、等位曲線は閉曲線となる。これは、捕食者と被食者の個体数が周期的に変化することを示している。
3.3.2 第一積分の偏微分方程式への応用
可積分理論の偏微分方程式の解法への応用として、本節では主に1階線形斉次偏微分方程式
および1階準線形偏微分方程式の解法を議論する。
1. 1階線形斉次偏微分方程式の解の理論
偏微分方程式に対応する特性方程式は
である。係数関数が連続微分可能で、二乗和が正であると仮定する。このとき、Picardの定理により解は一意に存在し、定理34により局所的に $n-1$ 個の関数的に独立な第一積分を持つ。
定理 37 特性方程式が条件を満たし、かつ領域内に $n-1$ 個の関数的に独立な第一積分 $\phi_{1}(x)=c_{1},\dots,\phi_{n-1}(x)=c_{n-1}$ を持つと仮定する。このとき、1階線形偏微分方程式の一般解は $u=\Psi(\phi_{1}(x),\dots,\phi_{n-1}(x))$ である。ここで $\Psi$ は任意の $n-1$ 変数連続微分可能関数である。
仮定より、$a_{n}\ne 0$ としても一般性を失わない。特性方程式は $n-1$ 次元の常微分方程式系と同値である。連続微分可能な第一積分の同値判定により、$\phi(x)$ が第一積分であることと、$\phi(x)$ が偏微分方程式の解であることは同値である。したがって、偏微分方程式の一般解を求めることは、常微分方程式系のすべての第一積分を求めることと同値である。定理36より、一般解は $\phi_{1}(x),\dots,\phi_{n-1}(x)$ に関する任意の連続微分可能関数であることが証明される。
例 3.7 次の偏微分方程式の一般解を求めよ。
解. 特性方程式は
である。$\frac{dx}{x}=\frac{dy}{y}$ から、特性方程式の一つの第一積分 $\phi_{1}(x,y,z)=\frac{x}{y}$ が得られる。特性方程式を変形すると
となり、したがって $d(x^{2}+y^{2}+z^{2})+2\sqrt{x^{2}+y^{2}+z^{2}}dz=0$ となる。これにより、特性方程式の2つ目の第一積分 $\phi_{2}(x,y,z)=z+\sqrt{x^{2}+y^{2}+z^{2}}$ が得られる。$\phi_{1}$ と $\phi_{2}$ は関数的に独立であるため、一般解は $u(x,y,z)=\psi\left(\frac{x}{y},z+\sqrt{x^{2}+y^{2}+z^{2}}\right)$ となる。ここで $\psi$ は任意の連続微分可能な2変数関数である。
例 3.8 偏微分方程式
の、曲面 $x=1, u=\ln z-\frac{1}{y}$ を通る解を求めよ。
解. 特性方程式は $\frac{dx}{y}=\frac{dy}{0}=\frac{dz}{z}$ である。明らかに $\phi_{1}(x,y,z)=y$ は一つの第一積分である。等位面 $y=c_{1}$ 上で $\frac{dx}{y}=\frac{dz}{z}$ から $\frac{x}{c_{1}}=\ln z+c$ を得る。したがって、もう一つの関数的に独立な第一積分は $\phi_{2}(x,y,z)=\frac{x}{y}-\ln z$ となる。ゆえに一般解は $u=\psi\left(y,\frac{x}{y}-\ln z\right)$ である。与えられた条件より $\psi\left(y,\frac{1}{y}-\ln z\right)=\ln z-\frac{1}{y}$ となる。変数変換を行うと $\psi(\xi,\eta)=-\eta$ となる。ゆえに求める解は $u=-\eta=\ln z-\frac{x}{y}$ である。
2. 1階準線形偏微分方程式の解の理論
1階準線形偏微分方程式
の解の存在性を議論する。対応する常微分方程式系を特性方程式と呼ぶ。
定理 38 特性方程式が条件を満たし、かつ $n$ 個の関数的に独立な第一積分 $\phi_{1}(x,u)=c_{1},\dots,\phi_{n}(x,u)=c_{n}$ を持つと仮定する。このとき、1階準線形偏微分方程式の一般解は $\Psi(\phi_{1}(x,u),\dots,\phi_{n}(x,u))=0$ である。ここで $\Psi$ は任意の $n$ 変数連続微分可能関数である。
仮定と定理36により、特性方程式のすべての第一積分は $V(x,u)=\Psi(\phi_{1}(x,u),\dots,\phi_{n}(x,u))$ となる。定理37より、$V(x,u)$ は対応する線形偏微分方程式の一般解である。陰関数定理によって決定される関数 $u=\phi(x)$ の導関数を代入することで、準線形偏微分方程式の解であることが証明される。逆に、任意の解がこの形式で表現できることも、第一積分の性質を用いて証明される。
例 3.9 次の偏微分方程式の初期値問題を解け。
解. 特性方程式は
である。これは2つの関数的に独立な第一積分を持つ。
ゆえに、元の偏微分方程式の一般解は
となる。ここで $\Phi$ は任意の2変数連続微分可能関数であり、かつ第2変数を含む。 関数方程式(3.3.20)に対し、陰関数定理を用いると
と解ける。したがって、
となる。初期条件を用いると
を得る。ゆえに
となる。以上から、元の初期値問題の解は
である。
例 3.10 1階偏微分方程式を解け。
解. 特性方程式を考える。
明らかにこれは2つの関数的に独立な第一積分を持つ。
特性方程式の積分曲線は等位面上に位置するため、その他の関数的に独立な第一積分を求める際には $\frac{z}{x}$ と $\frac{y}{z}$ を定数とみなすことができる。 特性方程式において
を考え、$\frac{y}{z}=c_{1}$ とおくと、
となる。これは $u$ に関する線形微分方程式であり、一般解
を持つ。したがって元の特性方程式には第一積分
が存在する。$\phi_{1},\phi_{2},\phi_{3}$ が関数的に独立であることは容易に検証できるため、元の方程式の一般解は
となる。ここで $\Phi(\xi,\eta,\zeta)$ は任意の連続微分可能関数であり、かつ恒等的にゼロではない。陰関数定理を利用すると、元の方程式の一般解は
と書くこともできる。ここで $\psi$ は任意の連続微分可能関数である。
3.3.3 ハミルトン系の可積分理論の基礎
ハミルトン系はハミルトンがニュートン力学から発展させたものであり、その可積分性の研究は極めて豊かな内容を持っている。古典解析に関連するだけでなく、代数幾何学、リーマン幾何学と代数トポロジー、シンプレクティック幾何学とシンプレクティックトポロジーなどにも関係する。本節ではその中でも最も平易な基礎知識を紹介する。
1. 古典的ハミルトン系の例と定義
ニュートン力学の方程式
を考える。ここで $m$ は質点の質量、$x$ は質点が存在する位置、$F(x)$ は質点が $x$ の位置で運動方向に受ける力、$\ddot{x}$ は質点の運動の接線加速度である。$q=x$、$p=m\dot{x}$ とおく。物理学により、$p$ は質点の運動量である。さらに
とおくと、ニュートン力学の方程式(3.3.21)は等価的に次のように書くことができる。
これは
となるためである。微分方程式系(3.3.22)をハミルトン系と呼び、$H(q,p)$ をハミルトン系(3.3.22)のハミルトン関数と呼ぶ。 ハミルトン系の構造的特徴と、多くの古典力学方程式がハミルトン系に変換できることから、ハミルトン系の力学研究は人々の大きな関心を集め、現在では力学系の主要な研究対象の一つとなっている。
一般に、$H(q,p)$ は $2n$ 次元空間内の連続微分可能関数であるとする。ここで $q=(q_{1},\dots,q_{n})$、$p=(p_{1},\dots,p_{n})$ である。微分方程式系
を $n$ 自由度のハミルトン系と呼び、$H$ をハミルトン関数と呼ぶ。ハミルトン関数は常に、対応するハミルトン系の第一積分となる。力学において、$q$ は通常質点の位置座標であり、$p$ は運動量である。ハミルトン関数 $H$ は通常質点の全エネルギー、すなわち運動エネルギーとポテンシャルエネルギーの和である。
上記のハミルトン系を行列表現で書くと次のようになる。
ここで $0$ は $n$ 次零行列、$E$ は $n$ 次単位行列、$\nabla H$ は $H$ の勾配を表す。すなわち
である。ここで $T$ は行列の転置を表す。 以上で定義されたものは $\mathbb{R}^{2n}$ における標準的なハミルトン系である。一般的な $\mathbb{R}^{2n}$ におけるハミルトン系は、行列 $J$ をシンプレクティック行列に置き換えることで定義されるか、またはより一般的なハミルトン系としてシンプレクティック多様体やポアソン多様体上で定義される。
例 3.11 (1) 自由落下の運動方程式 $\ddot{x}(t)=-g$ は、変換 $q=x, p=m\dot{x}$ を通じてハミルトン系 $\dot{q}=\frac{\partial H}{\partial p}, \dot{p}=-\frac{\partial H}{\partial q}$ と書ける。ここでハミルトン関数は $H(q,p)=\frac{1}{2m}p^{2}+mgq$ であり、運動エネルギーと重力ポテンシャルエネルギーから構成される。$m$ は質点の質量である。
(2) 単振り子の運動方程式 $\ddot{x}(t)=-a^{2}\sin x$ ($a^{2}=g/l$) は、変換 $q=x, p=m\dot{x}$ を通じてハミルトン系 $\dot{q}=\frac{\partial H}{\partial p}, \dot{p}=-\frac{\partial H}{\partial q}$ と書ける。ここでハミルトン関数は $H(q,p)=\frac{1}{2m}p^{2}-a^{2}m\cos q$ であり、これも運動エネルギーとポテンシャルエネルギーから構成される。
(3) 二体問題。$S$ を太陽、$E$ を地球とし、それらの質量をそれぞれ $m_{S}$ と $m_{E}$ とする。$S$ が慣性系の中心に位置するとし、$q=(q_{1},q_{2},q_{3})$ を慣性系の座標、$p=(p_{1},p_{2},p_{3})=(m_{E}\dot{q}_{1},m_{E}\dot{q}_{2},m_{E}\dot{q}_{3})$ を運動量とする。太陽系において、太陽に対する他の星の地球への引力は非常に小さく、簡単のため無視できる。すると、地球が太陽の周りを回る全エネルギーは運動エネルギーと引力ポテンシャルエネルギーから構成され、
となる。ここで $G$ は万有引力定数である。したがって対応するハミルトン系は
となる。このハミルトン系にはさらに次の第一積分があることが容易に確認できる。
地球の軌道上では各第一積分は一定値をとるため、
と記すと、$c_{1}q_{1}(t)+c_{2}q_{2}(t)+c_{3}q_{3}(t)\equiv 0$ となる。これにより、地球の軌道は慣性系において常に原点を通る平面上に位置することが証明された。 議論の便宜上、地球が $q_{3}=0$ の平面上を運動すると仮定する。すると $p_{3}=0$ となる。地球の軌道上で $H(q(t),p(t))=:c$ とおく。$H_{3}(q(t),p(t))=c_{3}$ であるから、円柱座標変換 $q_{1}=r\cos\theta, q_{2}=r\sin\theta$ および $\dot{q}_{1}^{2}+\dot{q}_{2}^{2}=\dot{r}^{2}+r^{2}\dot{\theta}^{2}$ を利用して
を得る。ここで $\mu=Gm_{S}, \nu=2cm_{E}^{-1}, \nu_{1}=c_{3}m_{E}^{-1}$ である。ゆえに
となる。$\nu_{1}>0$ と仮定し、上記の2つの方程式を $dr/d\theta$ の形に書き換えて積分すると
を得る。ここで $\theta_{0}$ は積分定数である。平面解析幾何学の知識により、極座標関数(3.3.25)のグラフは $0\le e<1$ のとき楕円、$e=1$ のとき放物線、$e>1$ のとき双曲線となる。したがって、地球が太陽に束縛されている($\nu < 0$)とき $e < 1$ であり、地球の軌道は楕円である。
上記の例は、十分な数の第一積分の存在がハミルトン系の力学の理解に非常に大きな助けとなることを示している。
2. ハミルトン系の可積分性の定義と性質
古典力学において、$n$ 自由度のハミルトン系(3.3.23)は、以下の条件を満たすとき可積分(またはリュービル可積分)と呼ばれる。 (1) 関数的に独立な第一積分 $H_{1}=H(q,p), H_{2}(q,p),\dots, H_{n}(q,p)$ を $n$ 個持つ。 (2) これら $n$ 個の第一積分は互いに対合関係にある。すなわち、$(\nabla H_{i})^{T}J\nabla H_{j}=0, 1\le i,j\le n$ である。
リュービル・アーノルド(Liouville-Arnold)の定理は、可積分ハミルトン系の本質的な特徴付けを与える。この定理を述べるために、いくつかの基本的な定義が必要である。
(1) $U\subset\mathbb{R}^{2n}$ を開部分集合とし、$F_{1},\dots,F_{n}$ を $U$ 上で定義された関数とする。$\forall P\in\bigcap_{i=1}^{n}F_{i}^{-1}(c_{i})$ に対して $\nabla F_{1}(P),\dots,\nabla F_{n}(P)$ がフルランクであるとき、$(c_{1},\dots,c_{n})\in\mathbb{R}^{n}$ を $F_{1},\dots,F_{n}$ の正則値と呼ぶ。ここで $F_{i}^{-1}(c_{i}):=\{p\in U; F_{i}(p)=c_{i}\}$ である。
(2) ハミルトン系の解 $\phi_{t}(q,p)$ はフローの性質を満たす。すなわち、解の存在区間上の任意の2点 $t, s$ に対して $\phi_{t+s}(q,p)=\phi_{t}(\phi_{s}(q,p))$ となる。この結論は任意の滑らかな自励微分方程式系に対して成立する。フロー $\phi_{t}$ の存在区間が $\mathbb{R}$ 全体であるとき、そのフローは完備であると呼ばれる。
(3) 集合 $V$ 内の任意の点から出発する軌道が $V$ 内に留まるとき、集合 $V$ を系(3.3.23)の不変集合と呼ぶ。
(4) ユークリッド空間における有界閉集合をコンパクトであると呼ぶ。
(5) $\mathbb{T}^{n}$ を $n$ 次元トーラスとする。すなわち、$\mathbb{T}^{1}=\mathbb{S}=\mathbb{R}/(2\pi\mathbb{Z})$(単位円周)、$\mathbb{T}^{2}=\mathbb{S}\times\mathbb{S}$、$\mathbb{T}^{n}=\underbrace{\mathbb{S}\times\dots\times\mathbb{S}}_{n}$ である。トーラスはコンパクトである。
(6) 集合 $U$ の連結成分とは、その部分集合 $V$ であって、$V$ 内の任意の2点が $V$ に含まれる一本の連続曲線で結ばれ、かつ極大なものをいう。トーラスには連結成分が1つしかなく、それ自体が連結成分である。
(7) $M,N$ を2つの集合とする。写像 $\Phi:M\rightarrow N$ が全単射であり、かつ $\Phi$ とその逆写像がいずれも連続であるとき、その写像を同相写像と呼ぶ。写像 $\Phi$ が同相であり、かつその写像と逆写像がいずれも連続微分可能であるとき、それを微分同相写像と呼ぶ。$M$ から $N$ への同相写像(微分同相写像)が存在するとき、集合 $M$ と $N$ は同相(微分同相)であるという。
(8) 集合 $M$ と $N$ 上で定義された2つのフロー $\phi_{t}$ と $\psi_{t}$ が共役であるとは、全単射 $\Phi:M\rightarrow N$ が存在し、$M$ 上で常に $\Phi\circ\phi_{t}=\psi_{t}\circ\Phi$ が成立することをいう。
(9) 系(3.3.23)の一つの軌道 $\Gamma$ が集合 $U$ 上で稠密であるとは、$U$ 内の任意の点の任意の近傍に $\Gamma$ 上の点が含まれることをいう。
定理 39 (Liouville-Arnold 定理) $U\subset\mathbb{R}^{2n}$ を開部分集合とし、関数 $H:U\rightarrow\mathbb{R}$ は2回連続微分可能であるとする。ハミルトン系(3.3.23)がリュービル可積分であり、$F_{1}=H,F_{2},\dots,F_{n}$ が(3.3.23)の $n$ 個の関数的に独立な対合的初積分であると仮定する。$(f_{1},\dots,f_{n})$ が $(F_{1},\dots,F_{n})$ の正則値であり、かつ $I_{f_{1},\dots,f_{n}}:=\bigcap_{i=1}^{n}F_{i}^{-1}(f_{i})\ne\emptyset$ であるならば、以下の結論が成り立つ。
(a) $I_{f_{1},\dots,f_{n}}$ は系(3.3.23)の $U$ における $n$ 次元不変部分集合であり、かつその上のすべての点において $I_{f_{1},\dots,f_{n}}$ に含まれるある近傍が $\mathbb{R}^{n}$ と微分同相になる。
(b) 系(3.3.23)のフローが $I_{f_{1},\dots,f_{n}}$ のある連結成分 $I_{f_{1},\dots,f_{n}}^{*}$ 上で完備であるならば、$I_{f_{1},\dots,f_{n}}^{*}$ は $\mathbb{T}^{k}\times\mathbb{R}^{n-k}$ に微分同相である。ここで $k\in\{0,\dots,n\}$ である。当然ながら、$I_{f_{1},\dots,f_{n}}^{*}$ がコンパクトであれば、$I_{f_{1},\dots,f_{n}}^{*}$ は $n$ 次元トーラス $\mathbb{T}^{n}$ に微分同相となる。
(c) 仮定(b)の下で、系(3.3.23)の $I_{f_{1},\dots,f_{n}}^{*}$ に制限されたフローは、$\mathbb{T}^{k}\times\mathbb{R}^{n-k}$ 上のある線形フローと共役である。
(d) $n=2$ であり、かつ $I_{f_{1},f_{2}}^{*}$ が仮定(b)の下で2次元トーラス $\mathbb{T}^{2}$ であるならば、そのトーラス上のすべての軌道は周期的であるか、または稠密であるかのいずれかである。
(e) $n=2$ であり、かつ $I_{f_{1},f_{2}}^{*}$ が仮定(b)の下で2次元円柱 $\mathbb{T}^{1}\times\mathbb{R}$ であるならば、その円柱上のすべての軌道は直線と同相である。
注記 リュービル・アーノルドの定理の直感的な応用例として、平面ハミルトン系 $\dot{x}=2y, \dot{y}=3x^{2}-1$ を考える。そのハミルトン関数は $H=y^{2}-x(x^{2}-1)$ である。$0$ が $H$ の正則値であることは容易に検証できる。実際、$H(x,y)=0$ は有界な閉曲線成分(卵形、$-1\le x\le 0$)と非有界な成分($x\ge 1$)をもつ。有界な成分はハミルトン系の1次元不変トーラス $\mathbb{T}^{1}$ であり、非有界な成分は直線と同相な軌道である。