ポアソン過程
多くの偶然現象はポアソン分布を用いて記述できる。大量の自然界の物理過程はポアソン過程を用いて特徴づけることができ、これは確率モデリングの重要な礎石であり、確率過程の理論を学ぶための重要な直観的背景でもある。最も有名な例には、ガイガーカウンター上の粒子フロー、第二次世界大戦時のロンドン空襲の着弾点、電話交換台が受信する呼の回数、交通流における事故数、地震の記録、細胞中の染色体の交差などが含まれる。この種の変化過程は、大まかに同じ変化タイプを持つと仮定できる。私たちが関心を持つのは確率事象の数であり、個々の変化は時間または空間上の1点で表すことができる。この種の過程は次の2つの性質を持つ。1つは時間または空間上の均一性であり、もう1つは未来の変化が過去の変化と無関係であることである。私たちはこれらの性質に基づいてポアソン過程のモデルを導出する。
定義 2.1 整数値確率過程 $\{N(t), t\ge0\}$ が以下の3つの条件を満たすとき、強度 $\lambda>0$ のポアソン過程と呼ぶ。 (i) $N(0)=0$; (ii) $N(t)$ は独立増分過程である; (iii) 任意の $t>0, s\ge0$ に対して、増分 $N(s+t)-N(t)$ はパラメータ $\lambda t$ のポアソン分布に従う。すなわち
定義の条件(i)は、確率事象が時刻0からカウントを開始することを教えている。条件(ii)は、過程がポアソン過程と呼ばれる直接の理由である。ポアソン分布の性質から、すぐに $E[N(t)] = Var[N(t)] = \lambda t$ であることがわかる。増分 $N(s+t)-N(t)$ は時間区間 $(s, s+t]$ に発生する確率事象の数を表す。条件(iii)より、この増分の分布は $s$ に無関係であり、したがって増分は定常性を持つ。ゆえに、条件(ii)と(iii)はモデルが要求する2つの性質、すなわち前後の独立性と時間的な均一性を十分に特徴づけている。強度 $\lambda$ は率(レート)とも呼ばれ、確率事象の発生の頻繁さを描写する。
例2.1 顧客がある商店にポアソン過程に従って到着し、その率は $\lambda=4$ 人/時間であるとする。商店が午前9:00に開店することがわかっているとき、9:30までにちょうど1人の顧客が到着し、11:30までに合計5人の顧客が到着している確率を求めよ。
解 時間の単位を時間とし、9:00を開始時刻とする。求める事象は $\{N(1/2)=1, N(5/2)=5\}$ と表すことができる。その確率は
まれな事象の確率はしばしばポアソン分布に従う。これは、試行回数が非常に多く、各試行の成功確率が非常に小さい場合、ポアソン分布で二項分布を近似できるためである。試行回数を $N$、成功確率を $p$ とし、$N$ が非常に大きく、$Np$ がある定数 $\lambda$ に近づくとき、$N$ 回の試行における総成功回数は近似的にパラメータ $\lambda$ のポアソン分布に従う。この考え方は、確率過程の状況へと自然に一般化できる。$[0, \infty)$ を過程を観測する時間軸とし、0を開始時刻、$N(b)-N(a)$ を時間区間 $(a,b]$ 上で発生した事象の数とする。我々は特に次のように仮定する。 (1)互いに素な区間における事象の発生数は互いに独立である。すなわち、任意の整数 $n=1,2,\dots$ に対し、時刻 $t_0=0<t_1<t_2<\dots<t_n$ を定めたとき、増分 $N(t_1)-N(t_0), N(t_2)-N(t_1), \dots, N(t_n)-N(t_{n-1})$ は互いに独立である。 (2)任意の時刻 $t$ と正の数 $h$ に対し、確率変数(増分) $N(t+h)-N(t)$ の分布は区間の長さ $h$ にのみ依存し、時刻 $t$ には依存しない。 (3)正の定数 $\lambda$ が存在し、$h \downarrow 0$ のとき、長さ $h$ の小区間で事象が少なくとも1回発生する確率は $P\{N(t+h)-N(t) \ge 1\} = \lambda h + o(h)$ である。 (4)小区間 $(t, t+h]$ で2回以上の事象が発生する確率は $o(h)$(無視できる)である。すなわち $h \downarrow 0$ のとき $P\{N(t+h)-N(t) \ge 2\} = o(h)$ である。
近似の観点から見ると、(1)は試行が独立であることを示し、(2)は同じ長さの各小区間で事象が発生する確率 $p$ が同じであることを示し、(3)は成功(事象発生)確率 $p \approx \lambda h$ であり、かつ $p$ が非常に小さいことを教えている。(4)は事象が発生しない確率が $1-\lambda h \approx 1-p$ であることを示している。これはまさに独立なベルヌーイ試行のモデルである。観測区間が $[0,t]$ であれば、$N \approx t/h$ であるため、$h \downarrow 0$ のとき $N \rightarrow \infty$ かつ $Np \approx \lambda t$ となる。したがって、二項分布の極限はパラメータ $\lambda t$ のポアソン分布となる。直観的な意味から言えば、前述のように(1)は前後の独立性であり、(2)は時間上の均一性または斉次性であり、(3)は事象がまれであることを示し、(4)はいわゆる相継性を表し、事象が一つ一つ発生し、同じ瞬間に複数の事象が同時に発生する可能性が極めて小さいことを意味する。これらの仮定に基づいて、以下の結論を証明できる。
命題 2.1 仮定 (1)〜(4) を満たす確率過程 $N(t)$ はポアソン過程である。
証明 仮定(1)と(2)により、$N(s+t)-N(s)$ の分布と $N(t)$ の分布は同じである。過程 $N(t)$ がポアソン過程であることを検証するには、$N(t)$ の確率分布を求めればよい。$P_m(t) = P\{N(t)=m\}$ と記し、$p(h) = P\{N(h) \ge 1\} = P_1(h) + P_2(h) + \dots = 1 - P_0(h)$ と記す。$p(h)$ は区間 $(0, h]$ で1個以上の事象が発生する確率である。独立性により
したがって、
$h \downarrow 0$ とすると、仮定(3)より微分方程式 $P_0'(t) = -\lambda P_0(t)$ が得られる。この方程式の解が $P_0(t) = C e^{-\lambda t}$ であることは容易にわかる。初期条件 $P_0(0)=1$ より $C=1$ が定まる。ゆえに $P_0(t) = e^{-\lambda t}$ である。次に順次 $P_i(t) \ (i \ge 1)$ を定める。独立増分性により、
仮定(4)より
が導かれる。$P_0(h) = 1-p(h)$ および $P_1(h) = p(h)+o(h)$ を((29))式に代入し、少し整理すると
両辺を $h$ で割り $h \downarrow 0$ とすると、微分方程式
が得られる。ここで用いた解析手法は、$t$ をごくわずかに変化させ、既知の仮定を利用して関連する確率の微分方程式を構築するものであり、しばしば無限小解析と呼ばれる。同様に、$m>1$ に対して
仮定(4)により
であることに注意して、これを少し整理し $h \downarrow 0$ とすれば、
初期条件 $P_m(0)=0 \ (m=1,2,\dots)$ の下で容易に解くことができ、
となる。定義2.1より、命題は証明された。∎
方程式((30))を直接解かなくても、1.2.2節で紹介した積率母関数の方法を用いて、$N(t)$ とポアソン分布の積率母関数が同じであることを検証できる。
を過程 $N(t)$ の積率母関数とする。方程式((30))より
したがって直ちに
が得られる。これを解くと $g(u,t) = e^{\lambda t(e^u-1)}$ となり、これはまさにポアソン変数のパラメータが $\lambda t$ のときの積率母関数である。
命題2.1のこれらの仮定は、実際の問題において近似的に満たされることが多く、それによってポアソン過程の確率モデルが構築される。
ポアソン過程に関連するいくつかの分布
直線上のポアソン過程 $N(t)$ を考える。過程の1回の実現または標本路は一般に跳躍度が1の階段関数であり、図2.1のようになる。この図はポアソン過程を理解し把握するのに非常に役立つ。
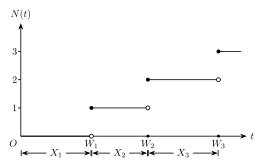
図2.1の第 $n-1$ 回と第 $n$ 回の事象間の間隔時間を $X_n$ と記し、$W_n = \sum_{i=1}^n X_i$ を第 $n$ 回事象の到達または待ち時間とする。我々は $X_n$ と $W_n$ の分布を求める。
命題 2.2 $X_n \ (n=1,2,\dots)$ は平均 $\frac{1}{\lambda}$ の独立同分布な指数確率変数であり、$W_n$ はパラメータ $n, \lambda$ のガンマ分布に従う。
証明 事象 $\{X_1 > t\}$ は最初の事象が時刻 $t$ より後に発生することを表し、これが発生するのは時間区間 $(0,t]$ においてポアソン過程の事象が1回も発生しない場合、かつその場合に限る。したがって、
であり、一方
これにより、$X_2$ もパラメータ $\lambda$ の指数分布に従い、かつ $X_1$ と $X_2$ は独立であると結論づけることができる。同様に、他の $X_i$ に対しても命題の結論を証明できる。練習問題1第13問を利用すれば、$W_n$ がパラメータ $n, \lambda$ のガンマ分布に従うことがわかる。しかし我々はここで、もう一つの直接の証明を与える。事象 $\{N(t) \ge n\}$ と $W_n \le t$ は等価であり、それらはどちらも第 $n$ 回事象が時刻 $t$ 以前に発生したこと、言い換えれば、時刻 $t$ までに少なくとも $n$ 個の事象が発生したことを示している。ゆえに
$W_n$ の分布関数((31))式を $t$ について微分すれば、$W_n$ の密度関数が求められる。
命題はこれによって証明された。∎
命題2.2は別の角度からポアソン過程を特徴づけており、過程のコンピュータシミュレーションに応用できる。一様分布 $U[0,1]$ から無作為抽出する方法はよく知られており、それを変換すればパラメータ $\lambda$ の指数確率変数をシミュレーションできる。そして独立同分布の指数確率変数の和 $\sum_{i=1}^n X_i$ は、命題2.2によればまさに $W_n$、すなわちポアソン過程の第 $n$ 回事象が到達する時刻である。このようにしてパラメータ $\lambda$ のポアソン過程 $\{N(t), t \ge 0\}$ をシミュレーションできる。$\lambda$ が大きいほど事象の平均間隔時間 $1/\lambda$ は短くなり、事象の発生はより頻繁になり、強度も大きくなる。
時刻 $t$ までに合計 $n$ 個の事象が発生したことが与えられたとき、過去のある時刻 $u < t$ に $k$ 個の事象が発生していた条件付き確率は二項分布になることが練習問題2第1問からわかる。しかし人々はしばしば、与えられた $N(t)=n$ の事象発生後における $W_1, \dots, W_n$ の同時分布の方により興味を持つ。この条件付き同時分布に関して、以下の定理がある。
定理 2.1 $\{N(t), t \ge 0\}$ をポアソン過程とする。与えられた $N(t)=n$ の下で、待ち時間 $W_1, \dots, W_n$ の同時密度は
証明 与えられた $N(t)=n$ の下で、便宜上 $n$ 個の待ち時間が $W_i = w_i \ (i=1,\dots,n)$ であるとする。十分小さい増分 $\Delta w_i$ に対して、事象 $N(t)=n$ かつ $w_i \le W_i < w_i + \Delta w_i \ (i=1,\dots,n)$ は、区間 $[w_i, w_i + \Delta w_i) \ (i=1,\dots,n)$ でちょうど1個の事象が発生し、区間 $[0, w_1), [w_1+\Delta w_1, w_2), \dots, [w_{n-1}+\Delta w_{n-1}, w_n), [w_n+\Delta w_n, t]$ には事象が発生しなかったことに対応する。ゆえに
上式の第一項の分子は、独立増分性とポアソン過程の定義から
分母は $e^{-\lambda t}(\lambda t)^n/n!$ である。代入後、両辺を $\Delta w_1 \dots \Delta w_n$ で割り、$\Delta w_i \to 0 \ (i=1,2,\dots,n)$ とすれば((32))式が得られる。∎
数理統計に詳しい読者であれば、同時密度((32))はどこかで見覚えがあることがすぐにわかるだろう。区間 $[0,t]$ 上の一様分布から $n$ 個の独立同分布の無作為標本 $U_1,\dots,U_n$ を抽出し、それらを大きさの順に並べて順序統計量とし、$U_{(1)} \le U_{(2)} \le \dots \le U_{(n)}$ と記すと、$U_{(i)} \ (i=1,\dots,n)$ の同時密度はまさに((32))になる。
例2.2 顧客が率 $\lambda$ のポアソン過程に従って駅に到着し、列車が時刻 $t$ に出発するとする。区間 $(0,t]$ における顧客の平均総待ち時間はいくらか。
解 ポアソン過程に従って到着する最初の顧客の到着時間を $W_{1}$ とすると、時刻 $t$ の発車までに $t-W_{1}$ だけ待つ必要がある。また、第 $i$ 番目の旅客の待ち時間は $t-W_{i}$ である。区間 $(0,t]$ に合計 $N(t)$ 人の客が来たので、総待ち時間は $\sum_{i=1}^{N(t)}(t-W_{i})$ となる。そして、求める平均総待ち時間は $E[\sum_{i=1}^{N(t)}(t-W_{i})]$ である。これを求めるために、まず条件付き期待値を計算する。
与えられた $N(t)=n$ の下で、$W_{i}, i=1,\dots,n$ の同時密度は、$(0,t]$ 上の一様分布からの無作為標本 $U_{i}, i=1,\dots,n$ の順序統計量 $U_{(i)}, i=1,\dots,n$ の同時密度と同じであることに注意すれば、
となる。したがって、
最後に次式を得る。
顧客の平均総待ち時間は $t^{2}$ に比例し、その比例係数の大きさはポアソン過程の強度 $\lambda$ に依存することがわかる。
ポアソン過程の一般化
前2節で議論したものは、ポアソン過程のファミリーの中で最も簡単かつ基本的なケースであり、大幅に単純化された確率モデルである。人々は自然にこれを様々な形に一般化する。
非同次ポアソン過程
ポアソン過程 $N(t)$ における強度 $\lambda$ は定数であり、それはある小区間における事象の発生確率と区間長との比例係数である。より正確に言えば、
である。もしこの比例係数が時刻 $t$ に依存することを許すなら、得られる過程は非同次ポアソン過程(非斉次ポアソン過程)となり、そのパラメータは $t$ の関数 $\lambda(t)$ となる。これは過程の増分が定常でない例も提供する。このとき、
となる。人々は単に2.1節の仮定(3)を次のように変更するだけでよい。
これにより、完全に類似した方法で証明できる。
命題 2.3 2.1節の仮定(1), (4)および本節の仮定が満たされる下で、過程 $N(t)$ はパラメータ $\lambda(t)$ の非同次ポアソン過程であり、過程の増分 $N(t+h)-N(t)$ の分布は((33))式となる。
例2.3 記録値。確率変数 $X_{1}, X_{2}, \dots$ が独立同分布な連続確率変数列であり、分布関数が $F(t)$、密度関数が $f(t)$ であるとする。$X_{i}$ がある素子の寿命を表すとき、$\lambda(t)=f(t)/(1-F(t))$ はしばしば故障率(ハザード率)と定義される。その直観的な意味は、$\lambda(t)$ が近似的に $P(X_{1}=t \mid X_{1}\ge t)$、すなわち素子が時刻 $t$ にまだ稼働しており、次の瞬間に故障する条件付き確率密度に等しいということである。$X_{0}\equiv 0$ と記し、$X_{n} > \max(X_{1}, \dots, X_{n-1})$ のとき、すなわち $X_{n}$ の値が過去のいかなる記録をも超えたとき、時刻 $n$ で記録を更新したという。 $X_{n}$ は更新された記録値と呼ばれ、$t$ より小さい新記録の回数を $N(t)$ と記す。すなわち、記録の更新回数が $N(t)$ ならば、第 $n$ 回目の記録更新は時刻 $t$ 以前に発生している。過程 $\{N(t), t\ge 0\}$ は非同次ポアソン過程であり、その強度関数はまさに故障率 $\lambda(t)$ となる。例えば、
となり、これはちょうど((33))式において $k=0$ の場合である。
興味のある読者は各自でこの例を証明することができる。記録値のモデルはまた、なぜ災害や事故の発生過程を記述するのによくポアソン過程が用いられるのかを説明している。なぜなら、災害は負の記録更新だからである。
複合ポアソン過程
設備の故障に必要な修理費用、自然災害による損失、株式市場の価格変動などを考慮する際、人々は次のようなモデルによく遭遇する。事象の発生はポアソン過程に従うが、それぞれの事象にはランダムな変数(費用、損失など)が付随している。このとき、人々が関心を持つのは事象の発生回数だけでなく、総費用や総損失も知りたいと思う。これはすなわち累積値過程 $X(t)=\sum_{i=1}^{N(t)}Y_{i}$ である。ここで $Y_{i}$ は独立同分布な確率変数であり、それらの分布関数を $G(y)$、平均を $E[Y]=\mu$、分散を $Var[Y]=\tau^{2}$ とする。$N(t)$ はパラメータ $\lambda$ のポアソン過程であり、$X(t)$ は複合ポアソン過程である。例1.12より、$X(t)$ はランダム和であり、かつ $E[X(t)]=\lambda\mu t, Var[X(t)]=\lambda(\tau^{2}+\mu^{2})t$ となることが容易にわかる。もし $Y_{i}$ が常に1に等しいとすれば、複合ポアソン過程 $X(t)$ は通常のポアソン過程となる。
例2.4 株式取引市場において、株式の取引回数が率 $\lambda$ のポアソン過程であると仮定する。第 $k$ 回目と第 $k-1$ 回目の取引の前後での株価の変動を $Y_{k}$ と記す。$Y_{1}, Y_{2}, \dots$ は独立同分布の確率変数であり、かつ $N(t)$ とは独立であると仮定して差し支えない。すると $X(t)=\sum_{k=1}^{N(t)}Y_{k}$ は時刻 $t$ までの株価の総変動を表し、これは投資家が損益を計算し投資意向を決定するための重要な指標となる。$Y_{1}$ の分布を $G(y)$ とすると、$P\{Y_{1}+Y_{2}\le y\} = \int_{-\infty}^{\infty}G(y-z)dG(z)$ となり、これを $G*G(y)$ または $G^{(2)}(y)$ と記す。これは $G$ と $G$ 自身の畳み込みである。同様に、$G^{(n)}(y)=G*\dots*G(y)$ とし、$G$ 自身の $n$ 重の畳み込みを表す。上述の記法に基づき、$X(t)$ の分布を容易に求めることができる。
マーク付きポアソン過程
複合ポアソン過程において我々が関心を持ったのは累積値であったが、もし事象が発生した時刻とそれに伴う確率変数の値を一緒に考慮し、ランダムなペアまたはランダムベクトル $(W_{1},Y_{1}), \dots, (W_{k},Y_{k}), \dots$ を導入すれば、いわゆるマーク付きポアソン過程(Marked Poisson process)が得られる。ここで $W_{k}$ は依然として第 $k$ 番目の事象の待ち時間である。これは多次元の過程であり、紙幅の制限から詳細な議論はできないが、独立同分布の確率変数の異なる定義に伴い、さまざまな有用なモデルを議論できる。例えば、$P\{Y_{k}=1\}=p, P\{Y_{k}=0\}=q=1-p \ (0<p<1)$ とすれば、練習問題2第9問で議論するモデルが得られる。さらに $N_{1}(t)=\sum_{k=1}^{N(t)}Y_{k}$ とすると、$N_{1}(t)$ は強度 $\lambda p$ のポアソン過程となる。それは一定のメカニズムによって $N(t)$ から抽出されたものであり、このメカニズムは間引き(thinning)と呼ばれる。
空間ポアソン過程
直線上のポアソン過程は自然に空間へと一般化できる。$S$ を $n$ 次元空間の集合、$\mathcal{A}$ を $S$ の部分集合からなる集合族とし、その要素を $A, B, \dots$ とする。$N(A)$ を一つの確率過程とし、そのとる値は非負の整数値 $\{0,1,2,\dots\}$ である。その指標集合は $\mathcal{A}$ の中の集合 $A$ である。我々の最も基本的な要請は、$N(\cdot)$ がある種の加法性を持つことである。すなわち、もし $A$ と $B$ が互いに素ならば、$N(A\cup B) = N(A) + N(B)$ となる。1次元の場合を思い出すと、$S$ はちょうど正の半実軸であった。$A=(s,t], 0\le s<t$ である。$A$ の大きさを $|A|$ (長さ、面積、体積など)と記す。
定義 2.2 もし $\{N(A), A\in\mathcal{A}\}$ が以下の2つの条件を満たすとき、強度が $\lambda\ge 0$ の空間同次ポアソン過程(空間斉次ポアソン過程)と呼ばれる。 (i) 各 $A\in\mathcal{A}$ に対して、$N(A)$ はパラメータ $\lambda|A|$ のポアソン分布に従う。 (ii) $S$ の互いに素な部分集合からなる任意の有限な集合族 $\{A_{1},\dots,A_{n}\}$ に対して、確率変数 $N(A_{1}),\dots,N(A_{n})$ は互いに独立である。
例えば天文学において、宇宙空間における星の分布を3次元のポアソン過程と見なすことがよくある。また、第二次世界大戦中のロンドン空襲におけるロンドンの着弾点は、2次元ポアソン過程の有名な例である。
更新過程
命題2.2より、事象の間隔時間 $X_{i}$ は互いに独立であり、平均 $\frac{1}{\lambda}$ の同一の指数分布を持つことがわかっている。これはポアソン過程の重要な特徴である。もし時間間隔 $X_{i}$ が従う指数分布を一般的な分布関数 $F(x)$ に変更した場合、得られるのはどのような過程になるだろうか。これがいわゆる更新過程である。
定義 2.3 もし $X_{i}, i=1,2,\dots$ が非負の確率変数列であり、それらが独立同分布で、分布関数が $F(x)$ であるとする。$W_{0}=0, W_{n}=\sum_{i=1}^{n}X_{i}$ とし、$W_{n}$ を第 $n$ 回目の事象が発生する時刻とするとき、
を更新過程と呼ぶ。
定義中の $N(t)$ は時刻 $t$ までの事象の総数を表している。$W_{i}, i=1,2,\dots$ はしばしば更新点とも呼ばれ、これらの更新点において過程は再び新しく開始される。更新過程において事象が平均して発生する回数は更新関数と呼ばれ、$m(t)$ と記される。すなわち $m(t)=E[N(t)]$ である。更新理論の主体は更新関数の性質を研究することであり、我々は最も基本的なものだけを与える。
命題 2.4 更新過程 $N(t)$ の分布は
であり、更新関数は $m(t)=\sum_{n=1}^{\infty}F^{(n)}(t)$ となる。ここで $F^{(n)}(t)$ は $F(t)$ の $n$ 重の畳み込みであり、$F(t)$ はすなわち $X_{i}$ の分布関数である。
証明 まず、時刻 $t$ までの更新総数が $n$ 以上であることと、第 $n$ 回目の更新が時刻 $t$ 以前に発生することは等価であることが容易にわかる。すなわち
である。ゆえに
更新関数を求めるため、指示関数を導入する。
明らかに $N(t)=\sum_{n=1}^{\infty}I_{n}$ であるから、
これで証明された。∎
例2.5 ポアソン過程 $N(t)$ に対して、$X_{1}, X_{2}, \dots$ は独立かつ同一の指数分布に従う。2.2節の((31))式より
となる。これは分布の密度 $f_{W_{n}}(t)$ を積分することによっても直接証明できる。したがって、命題2.4を利用すれば直ちに次式が得られる。
そして
これらの結果はすべて我々がよく知っているものである。ポアソン過程は確かに更新過程の特殊なケースであり、過程の $E[N(t)]/t = \lambda t/t = \lambda = 1/(1/\lambda)$ となる。
更新理論は豊富な内容と幅広い応用を持っており、オペレーションズ・リサーチにおける待ち行列理論、在庫理論、信頼性数学、管理数学、および金融工学において、大量の更新理論の知識が用いられる。これらの内容をさらに学習する際、ポアソン過程がその特例であることを頻繁に思い出すことは、理解を深めるのに大いに役立つ。例えば、ポアソン過程に対しては常に定数であるが、驚くべきことに、一般的な更新過程に対しても
となる。ここで $\mu$ は事象の間隔時間 $X_{i}$ の期待値 $E[X_{i}]$ である。これがまさに有名な基本更新定理であり、単位時間あたりの平均事象回数が $t$ が無限大に向かうとき、ある固定された極限 $1/\mu$ に収束することを教えている。
我々はすでに、過程理論の重要な礎石の一つであるポアソン過程を、上述の5つの側面から一般化した。確率過程理論を学び、様々な確率モデルを扱う際には、それらの関連性と違いに注意を払うべきであり、研究している実際の問題の適用条件が何であるかを明確にしなければならない。そうして初めて、実際の物理過程をより正確に特徴づけることができる。次章のマルコフ過程を学んだ後、我々はまた、ポアソン過程が非常に特殊な連続時間マルコフ過程——純粋出生過程の特例であることを知るだろう。ポアソン過程は時間の経過とともに、事象が1回発生するごとに $N(t)$ が1増加し、その後同じパラメータ $\lambda$ の指数分布の待ち時間を経て事象が再び発生し、過程はさらに1増加する。一方、一般的な純粋出生過程では、過程の状態変化の待ち時間は異なるパラメータの分布になり得る。さらに一般的な出生死滅過程に至っては、跳躍度が負数になることすらある。問題は複雑化するが、命題2.1で用いられた分析方法は依然として広く適用できる。