基礎知識
1.1.1 微分方程式と解
微分方程式とは、未知関数とその導関数を含む方程式である。未知関数が一変数関数(すなわち導関数が常微分)であるものを常微分方程式といい、偏微分を含むものを偏微分方程式という。
以下にいくつかの例を示す。
例 1.1
- $$\frac{d^3y}{dx^3} + (y^5 + xy + 1)\frac{dy}{dx} = 1$$これは3階の常微分方程式である。
- $$x^2\frac{d^4x}{dt^4} + \left(\frac{dx}{dt}\right)^5 = \cos x$$これは4階の常微分方程式である。
- Newtonの運動方程式:
$$m\frac{d^2x(t)}{dt^2} = F(x(t))$$これは2階の常微分方程式であり、$m$ は質量、$F$ は $t$ に依存しない力、$x(t)$ は位置を表す。
- $$\frac{\partial u(x,y,z)}{\partial x} + (u+1)\frac{\partial u(x,y,z)}{\partial y} - xyz\frac{\partial u(x,y,z)}{\partial z} = u^3$$これは1階の偏微分方程式である。
- $$A\frac{\partial^2 u(x,y)}{\partial x^2} + 2B\frac{\partial^2 u(x,y)}{\partial x\partial y} + C\frac{\partial^2 u(x,y)}{\partial y^2} + D\frac{\partial u(x,y)}{\partial x} + E\frac{\partial u(x,y)}{\partial y} + F = 0$$これは2変数の2階線形偏微分方程式であり、$A, B, C, D, E, F$ は定数である。$B^2-AC$ の符号によって、正のとき双曲型、零のとき放物型、負のとき楕円型に分類される。
以降では常微分方程式のみを扱う。固有値問題(Sturm--Liouville問題)や偏微分方程式はここでは扱わない。
$n$ 階常微分方程式の一般的な形は次のように書ける。
ここで $F$ は $n+2$ 変数の関数、$x=x(t)$ は $t$ の $n$ 階微分可能な未知関数であり、$\dfrac{d^n x}{dt^n}$ は実際に $F$ に現れているものとする。このとき (1.1.1) を$n$ 階方程式という。以下、$x$ の $t$ に関する微分を $\dot{x},\, \ddot{x}$ あるいは $x'(t),\, x''(t),\, x^{(n)}(t)$ と書く。独立変数が時間を表すときは $t$ を、空間を表すときは $x$ や $y$ を用い、未知関数を $y$ と書くこともある。
$n$ 階方程式を陽的に書くと次のようになる。
ここで $f$ は $n+1$ 変数の関数である。一般形 (1.1.1) からこの陽的な形 (1.1.2) への変換は、一定の条件のもとで陰関数定理によって可能である。
$F$ が $\mathbb{R}^{n+2}$ の開集合 $\Omega$ 上で定義されているとする。区間 $(t_1, t_2)$ 上で $n$ 回連続微分可能な関数 $x = \phi(t)$ が (1.1.1) の解であるとは、
を満たすことをいう。$(t_1, t_2)$ を解の定義域という。特に $t_1 = -\infty$、$t_2 = \infty$ のこともある。たとえば
は方程式 $y'' + y = 0$ の解であり、$c_1, c_2$ を任意定数として含む解の族である。
$\boldsymbol{c} = (c_1, \cdots, c_n) \in \Lambda \subset \mathbb{R}^n$ とし、$x = \phi(t, \boldsymbol{c}),\; (t, \boldsymbol{c}) \in (t_1, t_2) \times \Lambda$ が (1.1.1) の解の族であって、$\phi,\, \phi',\, \cdots,\, \phi^{(n-1)}$ が $c_1, c_2, \cdots, c_n$ についてのJacobi行列式
を満たすとき、$x = \phi(t, \boldsymbol{c})$ を (1.1.1) の一般解という。
一般解は $n$ 個の独立な任意定数を含み、$n$ 個の独立な解を表す。解法(変数分離法など)は§1.2で紹介する。
$n$ 階方程式 (1.1.1)・(1.1.2) に対して、次の初期条件
を課す問題を初期値問題という。ここで $t_0 \in \mathbb{R}$ は初期時刻、$(x_0, x_1, \cdots, x_{n-1}) \in \mathbb{R}^n$ は初期値である。
初期値問題の解について、次のことに注意する。
- $n$ 階方程式の一般解は $n$ 個の任意定数を含む。初期値 $(x_0, x_1, \cdots, x_{n-1})$ を指定すると任意定数 $\boldsymbol{c}_0 \in \Lambda$ が定まり、$\phi(t, \boldsymbol{c}_0)$ が初期値問題の解となることが多い。たとえば $y = ce^x$ は $y' = y$ の一般解であり、$\mathbb{R}$ 上で定義される。
- 初期値問題の解が一意でない場合もある(次節の例(4))。
- 解の定義域は、方程式だけでなく初期条件にも依存する。方程式の右辺が全域で滑らかでも、解が有界な区間でしか存在しないことがある(次節の例(5)(6))。
- 次節の例(1), (2), (3)では、解が定義区間全体で存在する。
1.1.2 解の例
例 1.2 以下にいくつかの具体的な解の例を挙げる。
- $$x''(t) = g, \qquad g \in \mathbb{R}$$この方程式の一般解は$$x = \phi(t, c_1, c_2) = \frac{1}{2}gt^2 + c_1 t + c_2, \qquad t \in \mathbb{R}$$であり、$c_1,\, c_2$ は任意定数である。
- $$x'''(t) + x''(t) - x'(t) + 15x(t) = 0$$この方程式の一般解は$$x = \phi(t, c_1, c_2, c_3) = c_1 e^{-3t} + c_2 e^t \cos(2t) + c_3 e^t \sin(2t), \qquad t \in \mathbb{R}$$であり、$c_1,\, c_2,\, c_3$ は任意定数である。
- $a(x),\, b(x)$ を $(\alpha, \beta) \subset \mathbb{R}$ 上の連続関数とし、$x_0 \in (\alpha, \beta)$、$y_0 \in \mathbb{R}$ とする。初期値問題
$$\frac{dy}{dx} = a(x)y + b(x), \qquad y(x_0) = y_0$$の $x \in (\alpha, \beta)$ における解は$$y(x) = e^{\int_{x_0}^x a(s)\,ds}\left(y_0 + \int_{x_0}^x b(t)\,e^{-\int_{x_0}^t a(s)\,ds}\,dt\right).$$
- 初期値問題
$$\frac{dy}{dx} = y^{1/3}, \qquad y(1) = 0$$は $x \in \mathbb{R}$ において解の一意性が成り立たない例である。$c \geq 1$ を任意の定数とすると、$$y(x) = \begin{cases} 0, & x \leq c, \\ \left(\dfrac{2}{3}\right)^{3/2}(x-c)^{3/2}, & x > c, \end{cases} \qquad y(x) = \begin{cases} 0, & x \leq c, \\ -\left(\dfrac{2}{3}\right)^{3/2}(x-c)^{3/2}, & x > c \end{cases}$$はいずれも解であり、無数の解が存在する。
- 方程式 $\dfrac{dy}{dx} = y^2$ は $y \equiv 0$ のほかに $y = \dfrac{1}{c-x}$ を解にもつ。初期値問題 $y(x_0) = y_0$($y_0 \neq 0$)の解は
$$y = \frac{y_0}{1 - y_0(x - x_0)}$$であり、$y_0 > 0$ のときは $x < x_0 + \dfrac{1}{y_0}$、$y_0 < 0$ のときは $x > x_0 + \dfrac{1}{y_0}$ の範囲でしか定義されない。最大定義区間は初期条件によって異なる。
- 初期値問題
$$\frac{dy}{dx} = 1 + y^2, \qquad y(0) = 0$$の解は区間 $\left(-\dfrac{\pi}{2},\, \dfrac{\pi}{2}\right)$ 上の $y = \tan x$ である。
上記の例から、次の点に注意されたい。
- 例(4)では $(x, y)$ 平面上の $y = 0$ という直線上の点で方程式の右辺 $y^{1/3}$ が微分不可能となるため、解の一意性が成り立たず初期値問題は無数の解を持つ。
- 例(5)(6)では方程式の右辺が全平面で滑らかにもかかわらず、解は有界な定義域しか持たない。特に例(5)では、異なる初期条件に対して異なる最大定義区間を持つ解が得られる。
1.1.3 方向場と積分曲線
1階常微分方程式の幾何学的な解釈として、次の方程式を考える。
ここで $f$ は $\mathbb{R}^2$ の開集合 $\Omega$ 上で定義された関数である。$x = \phi(t),\; t \in (\alpha, \beta)$ が (1.1.4) の解のとき、曲線 $\Gamma := \{(t, \phi(t)) : t \in (\alpha, \beta)\}$ は $\Omega$ 内の積分曲線となる(図1.2参照)。点 $(t_0, \phi(t_0))$ における $\Gamma$ の接線の傾きは $\phi'(t_0) = f(t_0, \phi(t_0))$ に等しい。$\Omega$ の各点 $(t, x)$ に傾き $f(t, x)$ を割り当てることで方向場が定まる。
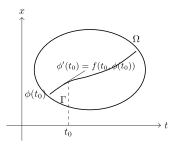
図1.2 積分曲線と接線の傾き
$\forall\, (t, x) \in \Omega$ において $f(t, x)$ が定義されているとき、$\Omega$ 全体で方向場が定まる(図1.3参照)。
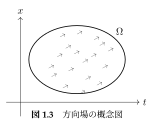
図1.3 方向場
方向場の具体例として次の2つの方程式を考える。
例 1.3 方程式 $\dfrac{dy}{dx} = -\dfrac{x}{y}$ の一般解は $x^2 + y^2 = c$($c > 0$)の円族であり、各点で積分曲線の接線は原点とその点を結ぶ線分に垂直になる。方向場と積分曲線を図1.4(a)に示す。
また方程式 $\dfrac{dy}{dx} = -\dfrac{y}{x}$ については $y$ 軸上($x = 0$)で方向場が定まらないが、それ以外の点では $xy = c$ が解の族をなす($c = 0$ のときは $y = 0$)。図1.4(b)にその方向場と積分曲線を示す。
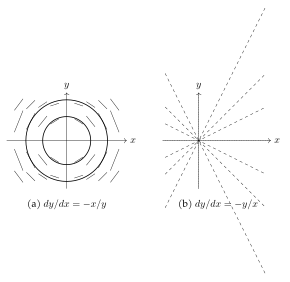
図1.4 (a) $dy/dx=-x/y$ と (b) $dy/dx=-y/x$ の方向場と積分曲線
以上の考察をまとめると、方向場を視覚化することで微分方程式の解の定性的な振る舞いを把握できる。
次に、解の存在・一意性の問題を定式化する。$(t_0, x_0) \in \Omega$ を任意の点とすると、方程式 (1.1.4) の $x(t_0) = x_0$ を満たす解が存在するか、またそれが一意であるかを問うのが初期値問題の中心的課題である。
- 方程式 (1.1.4) の解は一般には一意でない。ただし $f(t, x)$ が $x$ について局所Lipschitz条件を満たせば(定理1)、解は一意となる。
- 定理1の条件のもとでは、解は初期値に連続的に依存することも知られている(連続依存性)。
- 解はできる限り定義域を延長して考える。それ以上延長できない解を非延長解(最大解)といい、その定義区間を最大定義区間という。このとき積分曲線は、$t$ が最大定義区間の端に近づくと $\Omega$ 内のどんなコンパクト集合からも出てしまう($\Omega$ が有界ならば境界に近づく)。
- §1.1.2の例(1), (2), (3)の解は定義区間全体で存在する。例(5)のように、最大定義区間が初期条件によって異なることもある。
これまでの考察を踏まえ、解の存在・一意性に関する定理を述べる。
定理 1(Picard--Lindelöf) 関数 $f(t, x)$ が開集合 $\Omega \subset \mathbb{R}^2$ 上で連続であり、$x$ に関して局所的にLipschitz条件を満たす、すなわち、任意の $(t, x) \in \Omega$ に対してある近傍 $U_{t,x}$ と定数 $L_{t,x}$ が存在し、任意の $(t^*, x_1),\, (t^*, x_2) \in U_{t,x}$ に対して
が成り立つとする。このとき、任意の $(t_0, x_0) \in \Omega$ に対して、$t_0$ を含むある区間 $(\alpha, \beta)$ 上で方程式 (1.1.4) の $x(t_0) = x_0$ を満たす解 $x = \phi(t)$ が存在し、2つの解は共通の定義域上で一致する。
定理 2(Peano) 関数 $f(t, x)$ が開集合 $\Omega \subset \mathbb{R}^2$ 上で連続であるとき、任意の $(t_0, x_0) \in \Omega$ に対して、方程式 (1.1.4) の $x(t_0) = x_0$ を満たす解が少なくとも1つ存在する。
定理1と定理2の違いは一意性の有無にある。定理2では一意性は保証されない。§1.1.2の例(4)はLipschitz条件を満たさない典型例であり、Peanoの定理のみが適用される。
$f$ が連続でないときには、解が存在しないこともある。次の初期値問題を考える。
ここで
とする。解 $y(x)$ があるとすると、$x \neq 0$ では $(x, y(x)) \neq (0, 0)$ であるから $y' = 1$、よって $y = x + b$ であり、$y$ の連続性と $y(0) = 0$ から $b = 0$、すなわち $y = x$ となる。しかしこのとき $y'(0) = 1$ であるのに、方程式は $y'(0) = f(0, y(0)) = f(0, 0) = 0$ を要求し、矛盾が生じる。したがって (1.1.5) は解をもたない。
1.1.4 微分方程式の応用例
例 1.4 自由落下の問題
$x$ 軸を鉛直上向きに取る(図1.5(a)参照)。時刻 $t_0$ に位置 $x_0$、質量 $m$ の質点がある。重力加速度を $g$ とすると、$x$ 方向の運動方程式は $m\ddot{x} = -mg$ であり、
例 1.5 放射性崩壊
時刻 $t$ における放射性物質の量を $x(t)$ とする。崩壊速度が現在の量に比例すると仮定すると、
$k > 0$ は崩壊定数である。この方程式は指数的な崩壊を記述する。
例 1.6 個体群成長モデル
時刻 $t$ における個体数を $x(t)$、増殖率を $k(t, x)$ とすると、
増殖率 $k$ が定数の場合はMalthusの法則(指数増殖)となる。より現実的なモデルとして、環境収容力 $L$ と成長率 $a$ を用いた $k = a\!\left(1 - \dfrac{x}{L}\right)$ を採用すると、
この方程式の一般解は
$c$ は任意定数である。これがロジスティック方程式の解(S字型成長曲線)である。$b = 1/L$ とおけば $\dot{x} = ax(1 - bx)$ とも書ける。
また、GDP(国内総生産)の時間変化などの経済モデルにも同様の方程式が現れる。
例 1.7 単振り子
長さ $l$ の紐に質量 $m$ の質点をつるした単振り子を考える。$x$ を鉛直方向からの変位角とすると(図1.5(b)参照)、接線方向の運動方程式は
$m$ を約分すると
これは2階非線形常微分方程式である。
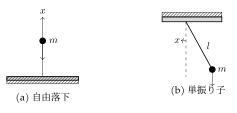
図1.5 (a) 自由落下と (b) 単振り子
例 1.8 RLC直列回路
抵抗 $R$、インダクタンス $L$、キャパシタンス $C$ からなるRLC直列回路を考える(図1.6参照)。時刻 $t$ における起電力を $E(t)$、電流を $I(t)$ とすると、各素子の電圧降下はそれぞれ
Kirchhoffの電圧則より
$t$ で微分すると
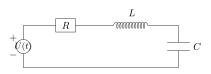
図1.6 RLC直列回路
例 1.9 Solowの経済成長モデル
Solow(1956)が提唱した経済成長モデル(Solowモデル)は、マクロ経済学の基本モデルの一つである。生産関数としてCobb--Douglas型を仮定すると、1人当たり資本量 $k(t)$ の動態は
と記述される。ここで $s,\, a,\, \delta$ はそれぞれ貯蓄率、生産の資本弾力性、資本の減耗率を表す定数である。この方程式はBernoulli方程式(後述)の特殊なケースに相当する。
例 1.10 Lotka--Volterraの捕食者—被食者モデル
生態系において、ある種(被食者)と別の種(捕食者)の個体数変動を記述する古典的モデルを考える。$x$ を被食者の個体数、$y$ を捕食者の個体数とすると、Lotka--Volterra方程式は
と書ける。ここで $a, b, c, d$ は正の定数である。Alfred James Lotka(1880--1949)は1925年に個体群動態の観点からこの方程式を導出し、Vito Volterra(1860--1940)は1926年に、イタリアのアドリア海における魚の漁獲データから独立に同じ方程式を発見した。
Lotka--Volterra方程式は生態学的な捕食者—被食者関係にとどまらず、競争・共生などの相互作用のモデルとしても広く用いられる。また、Richard M. Goodwin(1913--1996)は1960年代に、労働者の賃金と資本家の利益の関係にこのモデルを適用し、景気循環を説明した。
以上の応用例から分かるように、微分方程式は物理・工学・生物・経済など多様な分野で自然現象や社会現象のモデル化に用いられる。以降では、これらの方程式を解く系統的な方法を学ぶ。
補題 3(陰関数定理) $\Omega \subset \mathbb{R}^{n+m}$ を開集合とし、$\boldsymbol{f} = (f_1, \cdots, f_m) : \Omega \to \mathbb{R}^m$ を滑らかな写像とする。点 $(\boldsymbol{x}_0, \boldsymbol{y}_0) \in \Omega$ において、
- $\boldsymbol{f}(\boldsymbol{x}_0, \boldsymbol{y}_0) = \boldsymbol{0}$;
- $\boldsymbol{f}$ の $\boldsymbol{y}$ に関するJacobi行列式が $(\boldsymbol{x}_0, \boldsymbol{y}_0)$ において非退化である:
$$\det\!\left(\frac{\partial \boldsymbol{f}}{\partial \boldsymbol{y}}(\boldsymbol{x}_0, \boldsymbol{y}_0)\right) = \det \begin{pmatrix} \dfrac{\partial f_1}{\partial y_1} & \cdots & \dfrac{\partial f_1}{\partial y_j} & \cdots & \dfrac{\partial f_1}{\partial y_m} \\[6pt] \vdots & \ddots & \vdots & \ddots & \vdots \\[2pt] \dfrac{\partial f_i}{\partial y_1} & \cdots & \dfrac{\partial f_i}{\partial y_j} & \cdots & \dfrac{\partial f_i}{\partial y_m} \\[6pt] \vdots & \ddots & \vdots & \ddots & \vdots \\[2pt] \dfrac{\partial f_m}{\partial y_1} & \cdots & \dfrac{\partial f_m}{\partial y_j} & \cdots & \dfrac{\partial f_m}{\partial y_m} \end{pmatrix} (\boldsymbol{x}_0, \boldsymbol{y}_0) \neq 0$$
が成り立つとする。このとき $\boldsymbol{x}_0$ のある近傍 $U_{\boldsymbol{x}_0} \subset \mathbb{R}^n$ と一意の滑らかな写像 $\boldsymbol{y} = \boldsymbol{w}(\boldsymbol{x})$ が存在して、
- $(\boldsymbol{x}, \boldsymbol{w}(\boldsymbol{x})) \in \Omega,\; \boldsymbol{x} \in U_{\boldsymbol{x}_0}$;
- $\boldsymbol{w}(\boldsymbol{x}_0) = \boldsymbol{y}_0$;
- $\boldsymbol{f}(\boldsymbol{x}, \boldsymbol{w}(\boldsymbol{x})) \equiv \boldsymbol{0},\; \boldsymbol{x} \in U_{\boldsymbol{x}_0}$;
- $\dfrac{\partial \boldsymbol{w}}{\partial \boldsymbol{x}}(\boldsymbol{x}) = -\!\left(\dfrac{\partial \boldsymbol{f}}{\partial \boldsymbol{y}}\right)^{-1}\!\!(\boldsymbol{x}, \boldsymbol{w}(\boldsymbol{x}))\dfrac{\partial \boldsymbol{f}}{\partial \boldsymbol{x}}(\boldsymbol{x}, \boldsymbol{w}(\boldsymbol{x})),\; \boldsymbol{x} \in U_{\boldsymbol{x}_0}$
が成り立つ。補題3によって得られる $\boldsymbol{w}(\boldsymbol{x})$ は $\boldsymbol{f}(\boldsymbol{x}, \boldsymbol{y}) = \boldsymbol{0}$ を局所的に $\boldsymbol{y}$ について解いた陰関数である。$\boldsymbol{f}(\boldsymbol{x}, \boldsymbol{y})$ が $k \in \mathbb{N} \cup \{\infty\}$ 回連続微分可能ならば $\boldsymbol{w}(\boldsymbol{x})$ も $k \in \mathbb{N} \cup \{\infty\}$ 回連続微分可能である。
1.2 1階常微分方程式の解法
本節では1階常微分方程式のいくつかの標準的な解法を紹介する。
1.2.1 完全微分方程式と積分因子
1階方程式
は $x$ と $y$ を対等に扱うと($dy = y'\,dx$ と書いて $x$ が独立変数)、次の対称形
に書き換えられる。より一般に、次の形の方程式を考える。
ここで $P(x,y)$、$Q(x,y)$ は開集合 $\Omega \subset \mathbb{R}^2$ 上で定義された関数である。
方程式 (1.2.1) が $\Omega$ 上で完全微分方程式であるとは、ある関数 $\Phi(x,y)$ が存在して
が成り立つことをいう。このとき $\Phi(x,y) = c$($c$ は任意定数)が (1.2.1) の一般解を与え、$\Phi(x,y)$ を (1.2.1) の第一積分という。
$\Phi(x,y)$ が存在するための条件は、
が成り立つことであり、$\Phi_x$・$\Phi_y$ はそれぞれ $\Phi$ の $x$・$y$ 偏導関数を表す。$\Phi$ は $\Omega$ 上で一意的に定まる(定数の差を除く)。
補題 4 $\Phi(x,y)$ を $\Omega$ 上の $C^1$ 級関数とし、$d\Phi = P\,dx + Q\,dy$ とする。
- $\Phi_y \neq 0$ のとき、$\Phi(x,y) = c$ から定まる陰関数 $y = u(x),\; x \in I$ は (1.2.1) の解である。
- 逆に $y = u(x),\; x \in I$ が (1.2.1) の解ならば、$\Phi(x, u(x))$ は $I$ 上で定数である。
$\Phi(x, u(x)) \equiv c$ を $x$ で微分すると
すなわち $y = u(x)$ に沿って $P\,dx + Q\,dy = 0$ が成り立つ。逆に $y = u(x)$ が (1.2.1) の解ならば、上の式の最右辺が $0$ であるから $\dfrac{d}{dx}\Phi(x, u(x)) = 0$、よって $\Phi(x, u(x))$ は定数である。$\square$
次に、完全微分方程式の判定条件を述べる。
補題 5(完全性の判定) $P(x,y)$、$Q(x,y)$ とその偏導関数 $P_y(x,y)$、$Q_x(x,y)$ がすべて単連結領域 $R \subset \mathbb{R}^2$ 上で連続であるとき、(1.2.1) が $R$ 上で完全微分方程式であるための必要十分条件は
が成り立つことである。また、このとき $R$ 上の第一積分 $\Phi(x,y)$ が存在し、
$P_y(x,y) = \Phi_{xy}(x,y)$、$Q_x(x,y) = \Phi_{yx}(x,y)$($(x,y) \in R$)であり、$\Phi_{xy}(x,y)$ と $\Phi_{yx}(x,y)$ は $R$ 上で連続であるから
が成立し、$P_y(x,y) = Q_x(x,y)$ が導かれる。
逆に $P_y(x,y) = Q_x(x,y)$($(x,y) \in R$)を仮定する。任意の点 $(x_0, y_0) \in R$ を取り($R$ は長方形領域など、以下の積分路が $R$ に含まれるものとする)、
と定める。$x$・$y$ で微分すると $\Phi_x = P(x,y)$ が直ちに分かる。また $P_y(x,y) = Q_x(x,y)$ を用いると、
よって $d\Phi = P\,dx + Q\,dy$ が成立し、$\Phi$ は第一積分である。$\square$
第一積分 $\Phi(x,y)$ の構成についていくつか補足する。
- 条件 (1.2.2) が $R$ 上で成り立てば、(1.2.3) のほかに、点 $(x_0, y_0)$ から $(x, y)$ への任意の経路に沿った線積分
$$\Phi(x,y) = \int_{(x_0,y_0)}^{(x,y)} P\,dx + Q\,dy$$によっても第一積分が定義できる。これは $R$ が単連結であることから経路によらない。特に $(x_0, y_0)$ から $(x, y_0)$、次いで $(x, y_0)$ から $(x, y)$ という折れ線経路を選ぶと、$$\Phi(x,y) = \int_{x_0}^{x} P(s,y_0)\,ds + \int_{y_0}^{y} Q(x,t)\,dt.$$注:これは (1.2.3) とは異なる表式であるが、両者が定める第一積分は定数の差を除いて一致する。
例 1.11 方程式
が完全微分方程式であることを確認し、一般解を求める。
解. $P := ye^x + 2e^x + y^2$、$Q := e^x + 2xy$ とおくと、
となり完全微分方程式であることが分かる。原点 $(0,0)$ を基点として経路 $(0,0) \to (x,0) \to (x,y)$ に沿って積分すると、
よって一般解は $2e^x + e^x y + xy^2 = c$($c$ は任意定数)である。
別の例として、$(e^x y + y^2 \cos x)\,dx + (e^x + 2y\sin x + y)\,dy = 0$ は全微分の形に直すと
であるから、一般解は $e^x y + y^2 \sin x + \dfrac{1}{2}y^2 = c$ である。
1.2.2 積分因子
1. 積分因子の定義と存在
方程式 (1.2.1) が完全微分方程式でない場合でも、ある関数 $\mu(x,y)$ を両辺に掛けることで完全微分方程式に変換できることがある。そのような $\mu(x,y) \neq 0$ を積分因子と呼ぶ。すなわち、
が完全微分方程式となることをいう。(1.2.4) は $\mu(x,y) \neq 0$ の領域で (1.2.1) と同じ解をもつ。
積分因子 $\mu(x,y)$ の存在については次の問いが自然に生じる。方程式 (1.2.1) にはどのような積分因子が存在するか?
補題 6 次が成り立つ。
- $\mu(x,y)$ を (1.2.1) の積分因子とし、$\mu P\,dx + \mu Q\,dy = d\Phi$ とする。このとき、任意の連続関数 $g \neq 0$ に対して $\mu(x,y)g(\Phi(x,y))$ もまた (1.2.1) の積分因子である。
- (1.2.1) が
$$(P_1\,dx + Q_1\,dy) + (P_2\,dx + Q_2\,dy) = 0$$と分解され、$\mu_1(P_1\,dx + Q_1\,dy) = d\Phi_1$、$\mu_2(P_2\,dx + Q_2\,dy) = d\Phi_2$ が成り立つとする。このとき $\mu_1 g_1(\Phi_1) = \mu_2 g_2(\Phi_2)$ を満たす関数 $g_1, g_2$ が取れれば、$\mu := \mu_1 g_1(\Phi_1)$ は (1.2.1) の積分因子である。
(1) $\mu g(\Phi)(P\,dx + Q\,dy) = g(\Phi)\,d\Phi = d\bigl(G(\Phi)\bigr)$($G' = g$)。
(2) $\mu(P\,dx + Q\,dy) = g_1(\Phi_1)\,d\Phi_1 + g_2(\Phi_2)\,d\Phi_2$ は全微分である。$\square$
積分因子を具体的に求めるための実用的な方法として、次の補題が重要である。
補題 7 (1) $\dfrac{P_y - Q_x}{Q}$ が $x$ のみの関数 $G(x)$ であれば、$\mu(x) = e^{\int G(x)\,dx}$ は (1.2.1) の積分因子である。(2) $\dfrac{P_y - Q_x}{-P}$ が $y$ のみの関数 $H(y)$ であれば、$\mu(y) = e^{\int H(y)\,dy}$ は (1.2.1) の積分因子である。
$\mu P\,dx + \mu Q\,dy$ が完全であるための条件は $\partial_y(\mu P) = \partial_x(\mu Q)$ である。(1) $\mu = \mu(x)$ のとき、これは $\mu P_y = \mu' Q + \mu Q_x$、すなわち $\dfrac{\mu'}{\mu} = \dfrac{P_y - Q_x}{Q} = G(x)$。(2) $\mu = \mu(y)$ のとき、$\mu' P + \mu P_y = \mu Q_x$、すなわち $\dfrac{\mu'}{\mu} = \dfrac{P_y - Q_x}{-P} = H(y)$。$\square$
次に、Bernoulli方程式を取り上げる。方程式
をBernoulli方程式という。ここで $p(x),\, q(x)$ は区間 $(\alpha, \beta)$ 上の連続関数である。方程式 (1.2.5) は
と書ける。ここで $P(x,y) := p(x)y - q(x)y^n$、$Q(x,y) := 1$ とおく。
$n = 0$ のとき (1.2.5) は1階線形方程式であり、§1.1.2の例(3)で解が得られている。
$n = 1$ のとき、(1.2.6) では $(P_y - Q_x)/Q = p(x) - q(x)$ は $x$ のみの関数であるから、補題7より積分因子は $\mu(x) = e^{\int(p(x)-q(x))\,dx}$ であり、対応する第一積分は $\Phi(x,y) := ye^{\int(p(x)-q(x))\,dx}$ となる。(1.2.5) の解は
これは (1.2.5) の一般解である。
$n \neq 0,\, 1$ の場合を考える。$y = 0$ は (1.2.5) の解である。以下 $y \neq 0$ とし、(1.2.6) の両辺に $y^{-n}$ を掛けると
となる。ここで $P := p(x)y^{1-n} - q(x)$、$Q := y^{-n}$ とおくと $(P_y - Q_x)/Q = (1-n)p(x)$ は $x$ のみの関数であるから、補題7より積分因子 $e^{\int(1-n)p(x)\,dx}$ が得られる。これを掛けると
となり、この方程式の第一積分は
よって、$y = 0$ を除くBernoulli方程式の一般解は
$\square$
別の方法として、Bernoulli方程式($y \neq 0$)に対して $z = y^{1-n}$ と変数変換すると、
という1階線形方程式が得られ、これを解いてBernoulli方程式の解が求まる。
2. 積分因子法の応用(非完全微分方程式への分解)
方程式 (1.2.1) が直接完全微分方程式でない場合でも、補題6 (2) を利用して解けることがある。
例 1.12 方程式
を解く。
解. 方程式を分解すると
$x \neq 0$、$y \neq 0$ で考える。前半に $\mu_1 = y^{-5}$ を掛けると $y^{-2}\,dx - 2xy^{-3}\,dy = d(xy^{-2})$ となり、$\Phi_1 = xy^{-2}$ を得る。後半に $\mu_2 = \dfrac{1}{2}x^{-2}$ を掛けると $dy$ となり、$\Phi_2 = y$ を得る。
補題6 (2) で $g_1(z) = z^{-2}$、$g_2(z) = 2z^{-1}$ とすると、$\mu_1 g_1(\Phi_1) = y^{-5}\cdot x^{-2}y^{4} = x^{-2}y^{-1}$、$\mu_2 g_2(\Phi_2) = \dfrac{1}{2}x^{-2}\cdot 2y^{-1} = x^{-2}y^{-1}$ となって一致する。よって (1.2.8) の積分因子は $\mu(x,y) = x^{-2}y^{-1}$ であり、
より第一積分は $\Phi(x,y) = 2\ln|y| - x^{-1}y^2$、一般解は $2\ln|y| - x^{-1}y^2 = c$($c$ は任意定数)である。なお $x = 0$ および $y = 0$ も (1.2.8) の解であることが直接確かめられる。
1.2.3 変数分離形
1. 変数分離形方程式
方程式 (1.2.1) が
の形をしているとき、変数分離形という。$Q_1(x)P_2(y) \neq 0$ の領域では、(1.2.9) は
と書き換えられ、一般解は
で与えられる。
§1.1.2の例(4)を再度考える。
は変数分離形であり、$y \neq 0$ のとき $y^{-1/3}\,dy = dx$ と分離して積分すれば $\dfrac{3}{2}y^{2/3} = x + c$ が得られる。しかし $y = 0$ も解であるため、一意性が成立しない例となっている(§1.1.2参照)。
次に、変数分離形の方程式
を考える。$f$ は $[a-\sigma,\, a+\sigma]$ 上で連続、$f(a) = 0$、$y \neq a$ では $f(y) \neq 0$ とする(解は $|y - a| \leq \sigma$ の範囲で考える)。このとき $y \equiv a$ は解であり、$y \neq a$ の部分では $\displaystyle\int \dfrac{dy}{f(y)} = x + c$ で解が得られる。では、点 $(x_0, a)$ を通る解は $y \equiv a$ のみであろうか。
命題 上の仮定のもとで、(1.2.10) の初期値問題 $y(x_0) = a$ の解が $y \equiv a$ のみであるための必要十分条件は
である。
十分性(対偶)。$y \equiv a$ と異なる解 $\psi(x)$ が $\psi(x_0) = a$ を満たすとし、$\psi(x_1) \neq a$ となる $x_1$ をとる。$x_1 > x_0$ の場合を考える($x_1 < x_0$ も同様)。$x^* := \sup\{x \in [x_0, x_1] : \psi(x) = a\}$ とおくと、$(x^*, x_1]$ で $\psi \neq a$ であり、$f(\psi) \neq 0$ だから $\psi$ は $a$ の片側にとどまる。$\psi'/f(\psi) = 1$ を $[x^* + \varepsilon,\, x_1]$ で積分して置換積分すると
$\varepsilon \to 0$ として $\left|\displaystyle\int_a^{\psi(x_1)} \dfrac{dy}{f(y)}\right| = x_1 - x^* < \infty$。残りの区間 $[\psi(x_1),\, a \pm \sigma]$ では $1/f$ は連続で有界であるから、$\left|\displaystyle\int_a^{a\pm\sigma} \dfrac{dy}{f(y)}\right| < \infty$ ($\pm$ は $\psi(x_1) - a$ の符号)となり、条件が成り立たない。
必要性(対偶)。たとえば $\left|\displaystyle\int_a^{a+\sigma} \dfrac{dy}{f(y)}\right| < \infty$ とする。$f$ は $(a, a+\sigma]$ で符号が一定であるから、
は連続かつ狭義単調で $X(a) = x_0$ である。その逆関数 $y = Y(x)$ は $x_0$ の片側の区間で $Y(x_0) = a$、$Y' = f(Y)$ を満たす。反対側では $Y \equiv a$ とおけば、$y \equiv a$ と異なる $C^1$ 級の解が得られる($x_0$ での微分可能性は $Y'(x) = f(Y(x)) \to f(a) = 0$ による)。$a - \sigma$ 側も同様である。$\square$
2. 同次形方程式
方程式
を同次形方程式という。より一般に、
の形の方程式も同次形と呼ぶ。関数 $P(x,y)$ が $m$ 次同次関数とは、任意の $s > 0$ に対して $P(sx, sy) = s^m P(x,y)$ が成り立つことを意味する。たとえば $x^3 + 5x^2y + y^3$ は3次同次関数、$x\sqrt{x^2 - y^2} - xy\sin\dfrac{y}{x}$ は2次同次関数である。
同次形 (1.2.11) では $y = ux$ とおくと $y' = u + xu'$ であるから
となり、変数分離形に帰着する。(1.2.12) では $dy = u\,dx + x\,du$ より
となり、これも変数分離形である。
例 1.13 方程式 $(x^2 + y^2)\,dx - 2xy\,dy = 0$ を解く。
解. $y = ux$ とおくと $dy = u\,dx + x\,du$ であり、方程式は $x^2\bigl[(1-u^2)\,dx - 2ux\,du\bigr] = 0$ となる。変数分離して $\dfrac{dx}{x} = \dfrac{2u\,du}{1-u^2}$、積分すると $\ln|x| = -\ln|1-u^2| + C$、すなわち $x(1-u^2) = c$。$u = y/x$ を戻して、一般解 $x^2 - y^2 = cx$($c$ は任意定数)を得る。
例 1.14 方程式
を解く。
解. $y = xu$ と置換すると、(1.2.13) は
となる。変数分離して積分すると $\sin u = cx$($c$ は任意定数)となり、$u = y/x$ に戻すと (1.2.13) の一般解は
である($c$ は任意定数)。$\tan u = 0$ より $y = k\pi x$($k$ は整数)も解である。
3. 一次分数変換形方程式
方程式
を一次分数変換形という。分子・分母は $x,\,y$ の一次式である。この方程式は次の場合に分けて処理する。
- $c = r = 0$ のとき、(1.2.14) は同次形に帰着する。
- $\Delta := aq - bp = 0$ のとき、$a = \lambda p$、$b = \lambda q$ とおくと $u = px + qy$ と置換することで
$$\frac{du}{dx} = p + qf\!\left(\frac{\lambda u + c}{u + r}\right)$$となり、変数分離形に帰着する。
- $\Delta \neq 0$ のとき、連立方程式 $ax + by + c = 0$、$px + qy + r = 0$ の解 $(\xi, \eta)$ が一意に存在する。$x = u + \xi$、$y = w + \eta$ と平行移動すると、(1.2.14) は
$$\frac{dw}{du} = f\!\left(\frac{au + bw}{pu + qw}\right)$$となり、同次形に帰着する。
例 1.15 方程式
を解く。
解. $u = x^2$、$v = y^2$ と置換すると、(1.2.15) は
となる。$-u + v + 1 = 0$ と $u + v + 3 = 0$ を連立すると解は $u_0 = -1$、$v_0 = -2$ である。よって $u = \xi - 1$、$v = \eta - 2$ と置換すると、(1.2.16) は
となる。さらに $\eta = w\xi$ と置換すると
となり、変数分離して積分すると
が得られる。(1.2.15) の変数に戻すと一般解は
である。
4. Riccati方程式
方程式
をRiccati方程式という。Riccati方程式は一般に初等関数で解けるとは限らない。
補題 8 Riccati方程式 (1.2.17) の特殊解 $y = \phi(x)$ が既知のとき、$y = \phi(x) + u$ と置換すると (1.2.17) は
というBernoulli方程式に変換される。$\square$
$r(x) \equiv 0$ とすればBernoulli方程式($n=2$)になる。
補題 9 Riccati方程式
が求積法(有限回の積分)で解けるのは
の場合に限る。これはDaniel Bernoulli(1700--1782)が1725年に示し、Joseph Liouville(1809--1882)が1841年に証明した。$\square$
Liouvilleのこの研究は、微分代数・微分ガロア理論の出発点の一つとなった。
5. その他の変数変換
特定の変数変換によって解を求めやすい形に帰着できる場合がある。いくつかの典型的な例を示す。
例 1.16 次の各方程式を適切な変数変換で解く。
- 方程式
$$\frac{dy}{dx} = \frac{f(x + y^2)}{y}$$に対して $u = x + y^2$ と置換すると$$\frac{du}{dx} = 1 + 2f(u)$$となり、変数分離形に帰着する。
- 方程式
$$\frac{dy}{dx} = \sin(x + y + 1)$$に対して $u = x + y + 1$ と置換すると$$\frac{du}{dx} = 1 + \sin u$$となり、変数分離形に帰着する。
- 方程式
$$(x - 2\sin y + 5)\,dx + (2x - 3\sin y + 1)\cos y\,dy = 0$$に対して $u = \sin y$ と置換すると$$(x - 2u + 5)\,dx + (2x - 3u + 1)\,du = 0$$となり、(1.2.14) の型(一次分数変換形)に帰着できる。
1.2.4 導関数について解けない1階方程式
1階方程式
は一般には $p$ について解けるとは限らない。そこで $p$ を新しい変数として扱う種々の方法を述べる。
1. $y$ について解ける場合
(1.2.18) が
の形に書けるとき、(1.2.19) を $x$ で微分すると、$p$ は $x$ の関数として
- (1.2.20) の解が $p = u(x,c)$ であれば、(1.2.19) に代入して $y = f(x, u(x,c))$($c$ は任意定数)が得られる。
- (1.2.20) の解が $x = v(p,c)$ であれば、(1.2.19) に代入して $p$ をパラメーターとして
$$x = v(p,c), \quad y = f(v(p,c),\, p)$$が得られる($c$ は任意定数)。
Clairaut方程式について補足する。方程式
をClairaut方程式という。Clairaut方程式を $x$ で微分すると
$\dfrac{dp}{dx} = 0$ の場合は $p = c$ (定数)となり、Clairaut方程式の一般解(直線族)は
であり、$c$ は任意定数である。
$x + f'(p) = 0$ の場合はClairaut方程式の特異解となる。$x + f'(p) = 0$ から $x = -f'(p)$ を解くと $p$ をパラメーターとする特異解
が得られる。$f''(p) \neq 0$ のとき、$x = -f'(p)$ から $p = \omega(x)$ が求まり、Clairaut方程式の特異解は
Clairaut方程式について以下の事実が知られている。
- Clairaut方程式はAlexis Clairaut(1713--1765)が1734年に研究した。
- 特異解 (1.2.21) は一般解の包絡線となる。すなわち各点 $(x_0, y(x_0))$ において、(1.2.21) の接線の傾きは $y'(x_0) = \omega(x_0)$ であり、その点 $(x_0, y(x_0))$ を通る直線 $y = c_0 x + f(c_0)$($c_0 = \omega(x_0)$)が一般解の一員となる。
- 特異解 (1.2.21) は $x + f'(\omega(x)) \equiv 0$ であるから微分して
$$\omega'(x) = -\frac{1}{f''(\omega(x))} \neq 0$$となり、特異解は定数でない。
- 特異解とClairaut一般解(直線族)は図1.7(a)のような包絡線と直線群の関係にある。各直線は特異解(包絡曲線)に接している。
例 1.17 方程式
を解く。
解. $x$ で微分すると
$\dfrac{dp}{dx} = 1$ の場合は $p = x + c$(定数の差)となり、一般解は
である。$2p - x = 0$ すなわち $p = \dfrac{1}{2}x$ の場合は特異解となり、
が得られる。一般解は直線族ではなく放物線族であり、特異解は放物線 $y = \dfrac{1}{4}x^2$ である。これは図1.7(b)に示すように包絡線と放物線族の関係にある。
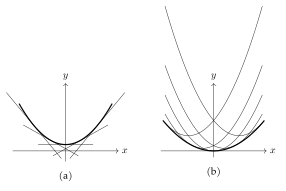
図1.7 (a) Clairaut方程式の直線族と特異解、(b) 例1.17の放物線族と特異解
なお、$y = \phi(x)$ が (1.2.18) の解であり、その積分曲線 $\Gamma$ の各点において、$\Gamma$ に接するが $\Gamma$ とは一致しない (1.2.18) の別の解曲線が存在するとき、$y = \phi(x)$ を (1.2.18) の特異解という。
2. $x$ を含まない方程式・$y$ を含まない方程式
- $x$ を陽に含まない方程式:
$$F(y, p) = 0, \quad p = \frac{dy}{dx}. \tag{1.2.22}$$$F(y,p) = 0$ を $(y,p)$ 平面上の曲線とみなし、そのパラメーター表示$$y = g(t), \quad p = h(t), \quad t \in J$$を考える。$g(t)$・$h(t)$ が微分可能で $F(g(t), h(t)) = 0$、$h(t) \neq 0$ のとき、$$dx = \frac{1}{p}\,dy = \frac{g'(t)}{h(t)}\,dt.$$$t$ で積分すると (1.2.22) の解はパラメーター表示で$$x = \int \frac{g'(t)}{h(t)}\,dt + c, \quad y = g(t)$$と書ける($c$ は任意定数)。
- $y$ を陽に含まない方程式:
$$F(x, p) = 0, \quad p = \frac{dy}{dx}. \tag{1.2.23}$$$F(x,p) = 0$ を $(x,p)$ 平面上の曲線とみなし、そのパラメーター表示$$x = g(t), \quad p = h(t), \quad t \in J$$を考える。$dy = p\,dx = g'(t)h(t)\,dt$ となるので、$t$ で積分すると (1.2.23) の解はパラメーター表示で$$x = g(t), \quad y = \int g'(t)h(t)\,dt + c$$と書ける($c$ は任意定数)。
(1.2.22) と (1.2.23) はどちらも陰関数形の1階方程式を扱う手法である。
例 1.18 次の各方程式をパラメーター法で解く。
- $(y')^3 - y^2(a - y') = 0$($a \neq 0$)。
解. $y' = p$、$y = pt$ とおくと$$p^2(p - t^2(a-p)) = 0.$$$p = 0$ のとき $y = 0$。$p = \dfrac{at^2}{1+t^2}$ のとき、$dy = p\,dx$ より$$dx = \frac{1}{p}\,dy = \frac{3 + t^2}{1 + t^2}\,dt.$$$t$ で積分すると$$x = t + 2\arctan t + c, \quad y = \frac{at^3}{1+t^2}$$が得られる($c$ は任意定数)。 - $e^{y'} - y' = x$。
解. $y' = p$ とおくと $x = e^p - p$。$dy = p\,dx = p(e^p - 1)\,dp$ となるので $p$ で積分すると$$x = e^p - p, \quad y = pe^p - e^p - \frac{1}{2}p^2 + c$$が得られる($c$ は任意定数)。
1.2.5 高階方程式の降階法
ここでは高階方程式の階数を下げる方法を述べる。
1. $x$ を陽に含まない $n$ 階方程式
$x$ を陽に含まない $n$ 階方程式
において、$n = 1$ のときは (1.2.24) は変数分離形などに帰着する。$n > 1$ のとき (1.2.24) を直接解くのは困難であるが、$z = y'(x)$ と置いて $y$ を独立変数とすると、
が成り立つ。$n$ 階方程式 (1.2.24) は $z$ と $y$ に関する $n-1$ 階方程式
に降階される。(1.2.25) の解を $z = \psi(y)$ とすると $y'(x) = z = \psi(y)$ となり、(1.2.24) の解が求まる。
例 1.19 次の各方程式を降階法で解く。
- 方程式
$$2yy'' = (y')^2 + y^2.$$
解. $z = y'(x)$ と置いて $y$ を独立変数とすると$$2yz\frac{dz}{dy} = z^2 + y^2, \quad \text{すなわち} \quad y\frac{dw}{dy} = w + y^2$$ここで $w = z^2$ とおいた。$y = 0$ は自明な解なので $y \neq 0$ とすると、これは1階線形方程式であり解は$$w = cy + y^2$$($c$ は任意定数)となる。$w = z^2 \geq 0$ より$$y'(x) = z = \pm\sqrt{w} = \pm\sqrt{cy + y^2},$$変数分離して積分すると$$\ln\left|y + \frac{c}{2} + \sqrt{cy + y^2}\right| = \pm x + c_1$$が得られる($c$、$c_1$ は任意定数)。$y = 0$ も解である。 - 単振り子の方程式(例1.7の続き)
$$x''(t) = -a^2\sin x, \quad a^2 = g/l.$$
解. $v = x'(t)$ と置くと $v\,dv = x''(t)\,dx = -a^2\sin x\,dx$ となり、積分すると$$v^2 = 2a^2\cos x - c$$($c$ は任意定数)が得られる。よって$$x'(t) = \pm\sqrt{2a^2\cos x - c}, \tag{1.2.26}$$変数分離すると$$\int \frac{dx}{\sqrt{2a^2\cos x - c}} = \pm\int dt.$$この積分は一般には楕円積分となり、初等関数で表せない。
$|x| \ll 1$ のとき $\sin x \approx x$ と近似できる。この線形化(小角近似)を用いると、$\sin x$ を $x$ で置き換えることができ、
よって
変数分離して積分すると一般解は
と表せる。$A$、$D$ は任意定数であり、周期は $2\pi/a$ となる。振幅が小さい場合(たとえば $0 < A < \pi/6$)、$x = A\sin(at + D)$ が近似解として用いられる。
厳密な周期を計算してみよう。(1.2.26) より $x = A$(最大振れ角)のとき $x' = 0$ であるから、$c = 2a^2\cos A$ と定まり、$v^2 = 2a^2(\cos x - \cos A)$ である。振り子の周期は($0 \to A$ の往復4回分として)
極限について
が成り立つ。
2. $y, y', \cdots, y^{(k-1)}$ を含まない方程式
方程式 $F(x, y^{(k)}(x), y^{(k+1)}(x), \cdots, y^{(n)}(x)) = 0$ において、$z = y^{(k)}(x)$ と置くと、これは $n-k$ 階方程式
に降階される。この $n-k$ 階方程式の一般解を $z = \phi(x, c_1, \cdots, c_{n-k})$ とすれば、$k$ 回積分することで元の解が求まる。
例 1.20 次の各方程式を降階法で解く。
- $(y'')^2 + x^2 = 1$。
解. $z = y''$ とおくと $z^2 + x^2 = 1$。$z = \cos t$、$x = \sin t$ とパラメーター表示すると、$$\frac{dy'}{dt} = y''\frac{dx}{dt} = \cos^2 t,$$よって$$y' = \frac{\sin 2t}{4} + \frac{1}{2}t + c_1.$$積分の公式 $\sin\alpha\cos\beta = \frac{1}{2}(\sin(\alpha+\beta)+\sin(\alpha-\beta))$ を用いると、$$\frac{dy}{dt} = y'\frac{dx}{dt} = \frac{1}{8}(\sin 3t + \sin t) + \frac{1}{2}t\cos t + c_1\cos t.$$$t$ で積分すると$$x = \sin t, \quad y = -\frac{1}{24}\cos 3t - \frac{1}{8}\cos t + \frac{1}{2}t\sin t + \frac{1}{2}\cos t + c_1\sin t + c_2$$が得られる($c_1, c_2$ は任意定数)。 - $x^2y'' = (y')^2$。
解. $z = y'$ とおくと$$x^2z' = z^2. \tag{1.2.27}$$
$z = 0$ のとき $y = c$($c$ は任意定数)が一般解の一つ。$z \neq 0$ のとき変数分離すると (1.2.27) の一般解は$$z = \frac{x}{1+cx}, \quad c \text{ は任意定数}$$となり、$y' = \dfrac{x}{1+cx}$ を積分すると$$y(x) = \begin{cases} \dfrac{1}{2}x^2 + c_1, & c = 0, \\[6pt] \dfrac{x}{c} - \dfrac{1}{c^2}\ln|1+cx| + c_2, & c \neq 0 \end{cases}$$が得られる($c_1, c$ は任意定数)。
まとめると、$z = y'$ のとき以下の解も含まれる。
- $y(x) = c$($c$ は任意定数)、
- $y(x) = \dfrac{1}{2}x^2 + c$($c$ は任意定数)、
- $y(x) = \dfrac{x}{c} - \dfrac{1}{c^2}\ln|1+cx| + c_1$($c \neq 0$、$c_1$ は任意定数)。
練習問題
1. 次の方程式が微分方程式であることを確認せよ。
(1.1) $\left(xy\dfrac{d^2y}{dx^2}\right)^3 + \cos y^5 = \sec(xy)$. (1.2) $\tan\!\left(\dfrac{dy}{dx}\right) + x^2y^2 = 1$.
2. 次の関数が指定の方程式の解であることを確認せよ。
(2.1) $y(x) = \dfrac{1}{2}(x\sqrt{1-x^2} + \arcsin x)$ は方程式
の解である。
(2.2) $x = \phi(t, c_1, c_2, c_3) = c_1e^{-3t} + c_2e^t\cos(2t) + c_3e^t\sin(2t)$($c_1, c_2, c_3 \in \mathbb{R}$)は方程式
の$t \in \mathbb{R}$ における解である。
(2.3) $x = \phi(t, c_1, c_2) = c_1e^{-t} + c_2te^{-t} + \dfrac{e^t}{4} + \dfrac{1}{2}\sin t$($c_1, c_2 \in \mathbb{R}$)は方程式
の $t \in \mathbb{R}$ における解である。
(2.4) 次の式で与えられる $y(x)$ が方程式 $\dfrac{dy}{dx} = a(x)y + b(x)$、$y(x_0) = y_0$ の解であることを確認せよ。
3. $f(x,y)$ が $y$ についてLipschitz連続であるとは、ある定数 $L > 0$ が存在して
が定義域内の任意の $(x,y_1),\,(x,y_2)$ に対して成り立つことをいう。$f(x,y) = |y|$ と $f(x,y) = y^{1/3}$ のそれぞれについて、原点の近傍でLipschitz連続か否かを調べよ。
4. $f(x,y)$ が $y$ について偏微分可能で、$y$ 方向に凸な領域 $D$ 上で $|f_y| \leq M$ ならば、$f$ は $D$ 上で $y$ についてLipschitz連続であることを示せ。
5. 次の初期値問題を考える。
関数 $f$ として以下の(5.1)(5.2)が与えられたとき、それぞれ一意性の有無を議論せよ。
(5.1)
(5.2)
6. 次の各問いに答えよ。
(6.1) 質量 $m$ の物体が鉛直方向に落下する。空気抵抗が速度に比例する(比例定数 $k > 0$)とき、終端速度を求めよ。
(6.2) ある種の伝染病について、感染者数の変化率が現在の感染者数と非感染者数の積に比例するモデルを立てよ。
(6.3) 容積 $V$ の湖に、汚染物質を濃度 $L$ で含む水が単位時間あたり $B$ の割合で流入し、よく混合された湖水が同じ割合 $B$ で流出している。湖の汚染物質の濃度 $c(t)$ が満たす微分方程式を立てよ。
(6.4) 容量100リットルのタンクに50リットルの水が入っており、60グラムの塩が溶けている。純水が毎分4リットルの割合で流入し、よく混合された溶液が毎分3リットルの割合で流出するとき、$t$ 分後のタンク内の塩の量 $x(t)$ を求めよ(タンクがあふれるまで)。
7. 次の方程式のうち完全微分方程式であるものを選び、それを解け。
(7.1) $(x^3 + xy^2)dx + (x^2y + y^3)dy = 0$;
(7.2) $(y\cos x - x\sin x)dx + (y\sin x + x\cos x)dy = 0$;
(7.3) $(x^2 + y^2 - 1)dx - 2xy\,dy = 0$;
(7.4) $2xy\ln y\,dx + x^2dy = 0$;
(7.5) $2xy\ln y\,dx + (x^2 + y^2\sqrt{1+y^2})dy = 0$;
(7.6) $2xy^3dx + (x^2y^2 - 1)dy = 0$;
(7.7) $y^2dx + (2x^2 - xy)dy = 0$.
8. 問7で完全微分方程式でなかったものを、積分因子を求めて解け。
9. $P(x,y)$、$Q(x,y)$、$\mu_1(x,y)$、$\mu_2(x,y)$ がすべて $\Omega$ 上で定義されているとする。$\mu_1$、$\mu_2$ はともに方程式
の積分因子であり、$\Omega$ 上で $\mu_1/\mu_2 \not\equiv \text{定数}$ のとき、$\mu_1/\mu_2 = c$($c$ は任意定数)が $(*)$ の第一積分となることを示せ。
10. 次の各方程式を解け。
(10.1) $xy' + 1 = e^y$;
(10.2) $y'\sin x\sin y - 2\cos x\cos^3 y = 0$;
(10.3) $\displaystyle\int_1^x \sqrt{1+(y'(s))^2}\,ds = 3x^{1/3} + y(x)$;
(10.4) $y'(x) = e^{y/x} + y/x$;
(10.5) $y' + 3x^2 = \sqrt{x^3 + y}$;
(10.6) $y^2dx - 2(xy - x^2)dy = 0$;
(10.7) $(\sin x - 2y + 3)\cos x\,dx + (2\sin x - 4y - 3)dy = 0$;
(10.8) $y' = y/(2y\ln y + y - x)$;
(10.9) $y' - y\tan x = \sec x$、$y(0) = 0$;
(10.10) $x^2y' + 2(xy-3)^2 = 0$.
11. 初期値問題
において $k$ の値によって解の一意性がどのように変わるかを議論せよ。
12. $f(x)$ が $\mathbb{R}$ 上で定義されており、$f'(0)$ が存在し、かつ任意の $x, y \in \mathbb{R}$ に対して
が成り立つとき、$f(x)$ を $\mathbb{R}$ 全体で求めよ。
13. $f(x)$ が $\left(-\dfrac{\pi}{2}, \dfrac{\pi}{2}\right)$ 上で定義されており、$f'(0)$ が存在し、かつ任意の $x, y$ に対して
が成り立つとき、$f(x)$ を求めよ。
14. 問6で立てた各方程式を解け。
15. 次の各方程式を解け。
(15.1) $y = 2xy' + (y')^2$;
(15.2) $y = xy' + y' - (y')^2$;
(15.3) $(x^2+1)(y')^2 = 1$;
(15.4) $(x^2-4)(y')^2 + 2xyy' + y^2 = 0$;
(15.5) $x\sqrt{1+(y')^2} - y' = 0$;
(15.6) $(y')^3 - x^3(1-y') = 0$;
(15.7) $y(1+(y')^2) = 4$;
(15.8) $y^2(y'-1) = (2-y')^2$.
16. 次の高階方程式を降階法で解け。
(16.1) $yy'' + (y')^2 = 1$;
(16.2) $(y')^2 = 1 + yy''$;
(16.3) $y'' + (y')^2 = 2e^{-y}$;
(16.4) $y' = xy'' + (y'')^2$;
(16.5) $y'' = 2y' + x$;
(16.6) $y'' - e^x(y')^2 = 0$.