ブラウン運動
イギリスの植物学者ブラウン (Brown) は1827年に観察し、懸濁液中の小粒子の運動が非常に不規則であることを発見した。この運動はブラウン運動と呼ばれている。ブラウン運動の発見以来、この過程は数理統計、商品の価格水準の分析、量子力学、通信理論、生物学、管理科学などの分野で大量かつ広く応用されている。以下では、さらなる学習の基礎としてこの過程を簡単に紹介する。
5.1 定義
一つの物理現象として、ブラウン運動はイギリスの植物学者 Robert Brown によって1827年に発見された。人々が最初に考えたのは、この現象をどのように説明するかであった。この現象に関する数学的説明は、アインシュタイン (Einstein) によって1905年に物理法則から初めて導出された。物理理論は Ornstein、Uhlenbeck らによってさらに発展・完成された。しかし、数学理論の方面での発展はやや遅れた。これは、このモデルを数学的にどのように正確に記述するかに困難が存在したためである。1918年になり、ウィーナー (Wiener) の博士論文およびその後の連作論文の中で、ようやくブラウン運動の正確な数学的公式が得られた。そのため、ブラウン運動は Wiener 過程とも呼ばれる。
以下では、いくつかの異なる角度からブラウン運動の性質を導き出し、それによってブラウン運動の数学的定義を与える。粒子がブラウン運動を行う際の $x$ 方向成分を $X(t)$ とし、$t_0$ 時刻での粒子の位置を $x_0$ とする。すなわち $X(t_0) = x_0$。与えられた $X(t_0) = x_0$ の条件下での $X(t+t_0)$ の条件付き確率密度を $p(x, t|x_0)$ とする。与えられた推移確率が定常的であると仮定すると、それゆえに $p(x, t|x_0)$ は初期時刻 $t_0$ に依存しない。$p(x, t|x_0)$ は $X$ の密度関数であるため、
さらに、十分に小さな $t$ に対して、$X(t+t_0)$ は $X(t_0)=x_0$ に非常に近いことを要求する。すなわち、任意の $\varepsilon > 0$ に対して
物理的原理から、アインシュタインは $p(x, t|x_0)$ が必然的に以下の偏微分方程式を満たすことを証明した:
上記の方程式は拡散方程式と呼ばれ、$D$ は拡散係数と呼ばれる。小粒子がブラウン運動を行うのは、大量の分子から衝突を受けるためである。毎回の衝突の影響は微々たるものであるが、大量の分子からの衝突の積み重ねは観測可能な運動を生み出す。$D$ の推定値は公式 $D = 2RT/Nf$ に基づいて決定される。ここで $R$ は気体(液体)定数、$T$ は温度、$N$ はアボガドロ数、$f$ は摩擦係数である。適切な単位を選択すれば、$D = 1/2$ とすることができ、次式を直接検証できる:
これは方程式 (93) の解である。事実として、これは境界条件 (91) および (92) の下での唯一の解である(詳細な証明は本講義の範囲を超える)。アインシュタインが導出した (93) 式は、単純ランダムウォークによる近似からも導出できる。
対称ランダムウォーク(すなわち $P(X_n = -1) = P(X_n = 1) = 1/2$)を考える。毎回の移動量を $\Delta x$ とし、$X_n$ は粒子が第 $n$ 時刻に運動する方向を表し、$S_n = (X_1 + \cdots + X_n)\Delta x$ は時刻 $n$ での粒子の位置を表す。$p_k(n)$ を時刻 $n\Delta t$ で粒子が位置 $k\Delta x$ にある確率とすると、Chapman-Kolmogorov 方程式から
この方程式は次のように書き換えることもできる:
この式の左辺は時間の1階差分であり、右辺は位置変数の2階差分である。適切な極限過程によって単位推移時間を $0$ に近づけ、同時にステップ幅を適切に $0$ に縮小させることで、(95) 式から (93) 式を得ることができる。特に、推移時間間隔を $\Delta t$、ステップ幅を $\Delta x$ とすると、(95) 式は次のように書ける:
次に $\Delta t \to 0$, $\Delta x \to 0$ とし、$\Delta t = (\Delta x)^2$ を保つ。さらに $n \to \infty, k \to \infty$ とし、$k\Delta x \to x, n\Delta t \to t$ とすれば、$p_{k\Delta x}(n\Delta t) \to p(x, t|x_0)$ となる。(96) 式から直ちに (93) 式が得られる。
もちろん、上記の極限過程は直感的なものであり、真に厳密化するにはかなり詳細な解析が必要であるが、ここでは述べることはできない。
単純ランダムウォークを用いてブラウン運動を近似する方法には、上述の Chapman-Kolmogorov 方程式のほかに、中心極限定理を用いる方法もある。$X(t)$ を時刻 $t$ における粒子の位置とする。粒子の推移時間間隔とステップ幅をそれぞれ $\Delta t$ と $\Delta x$ とし、$X_k$ は時刻 $k\Delta t$ における推移方向を表すとする。すると
ここで $[z]$ は $z$ の整数部分を表す。$E(X_i) = 0$, $\text{Var}(X_i) = 1$ であるため、(97) 式において $E(X(t)) = 0$ となり、
ここで $\Delta x, \Delta t \to 0$ とするが、$0$ に近づく方法は分散が $0$ や無限大に発散しないように保つべきである。すなわち $(\Delta x)^2 = c^2 \Delta t$ が要求される。(なぜなら、もし $\Delta x = \Delta t$ であれば $\text{Var}(X(t)) \to 0$ となり、確率論の知識から $X(t)$ はほとんど確実に $0$ に等しくなる。もし $\Delta t = (\Delta x)^3$ であれば $\text{Var}(X(t)) \to \infty$ となり、これも実際の状況に合致しない。物理的な粒子の運動の連続性から、ごく短時間に原点から遠く離れることは不可能だからである。したがって、合理的な仮定は $(\Delta x)^2 = c^2 \Delta t$ (ここで $c > 0$)しかあり得ない。)さらに $\Delta t \to 0$ とすると、
中心極限定理により、次が得られる:
さらに、互いに素な時間間隔におけるランダムウォークは独立である。したがって、ブラウン運動は独立増分を持つことがわかる。最後に、任意の時間区間におけるランダムウォークの位置の変化の分布は区間の長さにのみ依存するため、ブラウン運動は定常増分を持つべきである。以上をまとめて、ブラウン運動の定義を与える。
定義 5.1 確率過程 $\{X(t), t \ge 0\}$ が以下の3つの条件を満たすとき、ブラウン運動(Brown 運動)と呼ばれる:
- $X(0) = 0$;
- 確率過程 $X$ は定常独立増分を持つ;
- 任意の $t > 0$ に対して、$X(t) \sim N(0, c^2 t)$.
もし $c=1$ ならば標準ブラウン運動と呼ぶ。$c \neq 1$ ならば確率過程 $\{X(t)/c, t \ge 0\}$ を考慮すればよく、$\{X(t)/c, t \ge 0\}$ は標準ブラウン運動となる。ゆえに一般性を失うことなく、標準ブラウン運動の性質のみを考慮することができる。さらに、$(-\infty, \infty)$ 上のブラウン運動を考慮することもよくあるが、その場合は上の条件 (iii) を次のように改めればよい:
5.2 ブラウン運動の性質
以下では、ブラウン運動の軌道の性質や結合分布などの確率的性質について研究する。
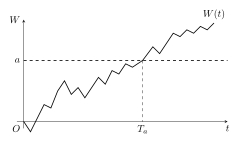
まず、ブラウン運動のほとんどすべての標本軌道は連続である(図 5.1 参照)。これは物理的にも直観的に得られるし、ブラウン運動がランダムウォークの極限であるという解釈からも啓発される。この点は数学的にも厳密に証明可能である。それにもかかわらず、$X(t)$ の標本軌道は我々が通常目にする関数ではなく、ほとんど至る所で微分不可能な関数である。その物理的な意義は、粒子が各瞬間に媒質中の分子と衝突する可能性があり、衝突後の方向は任意であり、速度は無限大となるということである。数学的には、以下の分析から大まかに見て取ることができる。もし $X(t)$ が $t_0$ で微分可能であれば、
しかし、ブラウン運動の定常性と正規性から
したがって、任意に与えられた正の数 $M$ に対して、
この式は、ブラウン運動が任意の点 $t_0$ で有限な微分係数を持つ確率が $0$ であることを表している。言い換えれば、ほとんどすべての標本軌道上の任意の点 $t_0$ において、その微分係数は存在しない。
次に、ブラウン運動の確率特性をさらに研究する。定義によれば、もし $0 \le s \le t$ であれば、$X(t+s) - X(s)$ は時刻 $v$($0 \le v < s$)の位置 $X(v)$ と互いに独立である。したがって
上の第2の等式はブラウン運動の独立増分から得られ、最後の等式は条件付き確率の等式から得られる。これからわかるように、現在の状態 $X(s)$ が与えられたという条件の下で、過去 $X(v)$($0 \le v < s$)は未来 $X(t+s)$($t > 0$)と独立である。すなわち、定義3.9によりこれは斉次マルコフ過程(Markov 過程)であることがわかる。
次に、$X(t)$ は平均がゼロ、分散が $t$ の正規分布であるため、その密度関数は
である。任意の $n$ 個の時刻 $0 < t_1 < t_2 < \cdots < t_n$ が与えられたとき、$f_{t_1, \dots, t_n}(x_1, \dots, x_n)$ をこれら $n$ 個の時刻の位置 $(X(t_1), \dots, X(t_n))$ の結合分布密度関数とすると、次が成り立つ。
定理 5.1
$n$ に関する数学的帰納法を用いる。$n = 2$ のとき、(98) 式およびブラウン運動の定常性から
ゆえに与えられた $X(t_1) = x_1$ のとき、$X(t_2)$ の条件付き密度関数は
となる。したがって条件付き密度の性質から
$n = k$ のときに (99) 式が成り立つと仮定する。$n = k + 1$ のとき、(98) 式および定常性から
したがって与えられた $X(t_k) = x_k, X(t_j) = x_j, 1 \le j \le k-1$ において、$X(t_{k+1})$ の条件付き密度は
帰納法の仮定および条件付き密度の性質から
数学的帰納法により、(99) 式はすべての正の整数 $n$ について成立することがわかる。
定理 5.1 により、原則として我々は必要とされる任意の確率を計算することができる。例えば、与えられた $X(t) = B$ のとき、$X(s), s < t$ の条件付き密度を求めることができる:
すなわち、これは平均が $B s/t$、分散が $s(t-s)/t$ の正規分布に従う。
興味深いことに、与えられた $X(t) = B$ のとき、$X(s), s < t$ の条件付き分散は $B$ に依存しない。もし $s/t = \alpha, 0 < \alpha < 1$ とすると、与えられた $X(t)$ の下での $X(s)$ の条件付き分布は、平均が $\alpha X(t)$、分散が $\alpha(1-\alpha)t$ の正規分布となる。
定理 5.1 から、任意の $n$ 個の時刻での位置 $(X(t_1), \dots, X(t_n))$ は $n$ 次元正規分布に従うため、ブラウン運動はガウス過程(Gauss 過程)であることがわかる。よく知られているように、ガウス過程の確率的性質は平均関数と共分散関数によって完全に決定される。ブラウン運動の場合、その平均関数と共分散関数は($s \le t$ として)
$t > s$ のとき、$X(s)$ と $X(t)$ の共分散は $s$ となる(注:本文中の「$t$」の記述は $s$ の誤植と推測され、$s$ が正しい)。ゆえに
ブラウン運動から、もう一つの非常に重要な過程――ブラウン橋(Brown Bridge)過程を定義することができる。
定義 5.2 $\{W(t), t \ge 0\}$ をブラウン運動とする。
とするとき、確率過程 $B = \{B(t) : 0 \le t \le 1\}$ をブラウン橋過程と呼ぶ。
ブラウン運動はガウス過程であるため、ブラウン橋過程もガウス過程であり、その $n$ 次元分布は平均関数と共分散関数によって完全に決定される。任意の $0 \le s \le t \le 1$ に対して、容易に計算できるように
さらに、ブラウン橋の定義から $B(0) = 0$ および $B(1) = 0$ であることがわかる。つまり、この運動の両端は固定されており、まるで橋のようである。これがブラウン橋という名前の由来である。前述の議論から、与えられた $W(1) = 0$ の条件下での $W(s), 0 \le s \le 1$ の条件付き分布こそがブラウン橋過程であることがわかる。
後で見るように、ブラウン橋は経験分布関数の研究において非常に強力な役割を果たす。
上記の性質に加えて、ブラウン運動はさらに平行移動不変性とスケール不変性を持つ。すなわち、$\{W(t) : t \ge 0\}$ がブラウン運動であり、$a$ と $c$ が二つの正の定数であるならば、$\{W(t) - W(a) : t \ge a\}$ および $\{W(ct)/\sqrt{c} : t \ge 0\}$ もまたブラウン運動となる(練習問題 5 参照)。
さらに、ブラウン運動に関連する二つの確率変数が応用上よく現れる。一つは初到達時間 $T_a$(図 5.1 参照)であり、これはブラウン運動が初めて $a$ に到達する時刻である。ここでその分布を求めてみよう。まず $a > 0$ とし、二つの場合に分けて考えることができる。一つは $T_a \le t$、すなわち時刻 $t$ 以前にブラウン運動が既に $a$ に到達している場合。もう一つは $T_a > t$、運動が $a$ 点に到達していないか通過していない場合である。全確率の公式から
上式の第二の確率は $T_a$ の定義から必ずゼロとなる。ゆえに第一の確率のみを計算すればよい。$T_a \le t$ とする、つまり $[0, t]$ 中のある時刻にブラウン運動が初めて $a$ を通過したとする(図 5.2 参照)。新たなブラウン運動 $\tilde{W} = \{\tilde{W}(t) : t \ge T_a\}$ を構築する。ここで $\tilde{W}(t) = a - (W(t) - a), t \ge T_a$ とする。すると対称性から、$t \ge T_a$ のとき
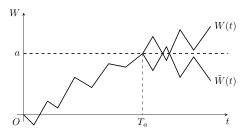
条件付き確率の形式で書けば、すなわち
(101) 式に代入すると、次を得る:
すなわち $a > 0$ のとき、
上式から次が推論できる:
すなわち、ほとんどすべての標本軌道に対して、$a$ がどれほど大きくとも、常に有限の時刻で初めて $a$ を通過する。(103) 式から、初めて $a$ を通過するのに必要な平均時間 $ET_a$ を計算することができる。(103) 式より、$T_a$ の密度関数は
したがって
$t \to \infty$ のとき $\frac{a}{\sqrt{2\pi t}} e^{-a^2/2t} \sim \frac{a}{\sqrt{2\pi t}}$ であり、かつ $\int_0^\infty \frac{dt}{\sqrt{t}} = \infty$ であるため、$ET_a = \infty$ となる。
上式は、ブラウン運動のほとんどすべての標本軌道が初めて $a$ を通過する時刻は有限であること、すなわちほとんどすべての軌道が有限時間内に $a$ 点を通過できることを説明しているが、$a$ 点を通過するための平均時間は無限大であることを示している。マルコフ過程における再帰的 (recurrent) および一時的 (transient) の定義と対照すると、各状態 $a$ はすべて再帰的であるが、$ET_a = \infty$ であるため、$a$ は零再帰的 (null recurrent) であることがわかる。
もし $a < 0$ ならば、対称性によりその分布は $T_{-a}$ と同じであるため、次が成り立つ:
もう一つの重要な確率変数は、ブラウン運動の $[0, t]$ 上での最大値 $\max_{0 \le s \le t} W(s)$ である。ブラウン運動のほとんどすべての標本が連続であるため、集合 $(\max_{0 \le s \le t} W(s) \ge a) = (T_a \le t)$ となる。$W(0) = 0$ に注意すると、$\max_{0 \le s \le t} W(s) \ge 0$ となる。ゆえに $a \ge 0$ のとき、
したがって確率変数 $M(t) = \max_{0 \le s \le t} W(s)$ の密度関数 $f_{M(t)}(a)$ は
5.3 確率積分と確率微分方程式
ブラウン運動は確率過程の中で最も重要な過程の一つである。現代確率論および確率微分方程式の急速な発展に伴い、ブラウン運動の重要性がますます明らかになってきている。その重要性はおおむね次の2つの側面に現れている。1つ目は、ブラウン運動およびその関数の研究を通じて、古典的な状況では得るのが難しい一連の結果を導き出せること、同時に新たな内容を追加できることである。2つ目は、ブラウン運動に関する確率積分(例えば伊藤の微分公式)によって、確率微分方程式に関する研究が開拓・発展したことである。この分野の研究は、金融工学や物理学などにより強力なツールを提供し、経済学、統計物理学、通信など様々な分野で広く応用されている。少し大げさに言えば、ブラウン運動を理解せずに現代確率論を真に理解することは不可能である。本節では、確率積分と確率微分方程式について簡単な紹介を行う。
5.3.1 積分
実際の必要に応じて、確率過程に関する微分や積分を計算することがよくある。例えば第4章において、すでに広義定常過程の積分の問題に遭遇している。
ここで $\overline{X}_T$ は($X(t)=X(t,\omega)$ が確率変数であるため)確率変数である。これは統計学において標本平均を用いて母平均を推定することに似ている。通常の積分と同様に、被積分過程に対しても一定の制限が必要となる。 このため、以下のような確率過程を定義する必要がある。
定義 5.3 $X=\{X(t), t\in T\}$ を確率過程とする。もし各 $t\in T$ に対して
が成り立つとき、$\{X(t), t\in T\}$ を2次モーメント過程(二階矩過程)と呼ぶ。
定義およびシュワルツの不等式より、2次モーメント過程 $X$ の平均関数 $m_X(t)$ および共分散関数 $R_X(s,t)$ は共に存在することがわかる。これは非常に大きな過程のクラスであり、我々がよく遭遇する広義定常過程、ガウス過程、ブラウン運動、ブラウン橋過程などはすべて2次モーメント過程である。以下では、2次モーメント過程がさらに次の要求を満たすと仮定する。
- $T$ は1つの区間または1本の直線である。
- 各固定された $\omega\in\Omega$ に対して、$X$ の軌道 $X(t)$ は区分的に連続である。
- $m_X(t)$ と $R_X(s,t)$ は区間 $T$ 上の連続関数である。
$f(t)$ を $T$ 上の連続関数とする。各 $\omega\in\Omega$ に対して、上述の条件(i)と(ii)により、2次モーメント過程 $X$ の以下の積分を定義することができる。
ここで $[a,b] \subseteq T$ である。$X(t)$ は $\omega$ に関わるため、上記の積分は1つの確率変数を表しており、その期待値と分散を計算できる。期待値と積分記号は順序を交換できるため、
したがって
もし $g(t)$ が $[c,d]$ 上の連続関数であれば、さらに次式を得ることができる。
もし $X$ がガウス過程であれば、$\int_a^b f(t)X(t)\,dt$ は正規確率変数となる。これを確認するには、積分が以下の有限和で近似できることに注意すればよい。
正規確率変数の線形結合は依然として正規確率変数であるという事実から、上式は正規確率変数であり、さらに $n\to\infty$ のときに収束し、証明によりその極限もやはり正規確率変数となることがわかる。
$\{W(t), -\infty<t<\infty\}$ を分散パラメータ $\sigma^2$ のブラウン運動とし、$f(t)$ と $g(t)$ が $(-\infty, \infty)$ 上で連続的微分可能であるとすると、式((108))より次式が得られる。
式((109))の簡単な応用として、$a=0, b=1, f(t)=g(t)=t \ (0\le t\le 1)$ とおくと、((109))より
ブラウン運動はガウス過程であるため、$\int_0^1 W(t)\,dt$ は平均0、分散 $\sigma^2/3$ の正規確率変数となる。
5.3.2 微分
2次モーメント過程 $X$ が前節の条件(i)~(iii)を満たすとすると、過程は平均二乗連続(均方連続)である。すなわち、$t\to t_0$ のとき、
これは $E(X(t)-X(t_0))^2 = R_X(t,t) + R_X(t_0,t_0) - 2R_X(t,t_0) \to 0$ から導かれる。さらに $X$ が各 $\omega\in\Omega$ に対して以下を満たすと仮定する。
- $T$ の任意の有限閉区間上に有限個の第1種不連続点しか持たない。
- ある $\{Y(t), t\in T\}$ が存在して、次を満たす。
$$X(t) - X(t_0) = \int_{t_0}^t Y(s)\,ds, \quad [t_0, t] \subseteq T$$
このとき、確率過程 $X$ は微分可能であるといい、過程 $\{Y(t), t\in T\}$ を確率過程 $X$ の導関数と呼び、$\{X'(t), t\in T\}$ と記す。ゆえに
式((110))より、過程 $X$ の標本軌道は連続であり、有限個の $X'(t)$ の不連続点を除いて、ほぼ至るところで
を持つ。式((110))の両辺の数学的期待値をとると、
したがって
また、もし $\{X(t), t\in T\}$ が微分可能な2次モーメント過程であれば、確率変数 $(X(t+h)-X(t))/h$ は $X'(t)$ に平均二乗収束する。すなわち
興味深い事実として、もし $\{X(t), t\in T\}$ が微分可能な広義定常過程であれば、$X(t)$ と $X'(t)$ は無相関になる(練習問題4の第6問を参照)。
注目すべきは、ブラウン運動 $W$ は微分不可能であるということである。5.1節においてすでに確率的な観点からこの点を指摘したが、ここでは平均二乗収束の観点から見てみる。ブラウン運動の定義より容易に計算できるように、
ここで $\sigma^2$ は分散である。したがって $h\to 0$ のとき、
もし各 $\omega\in\Omega$ に対して $W(t)$ が微分可能であり、それを $W'(t) \ (t\in\mathbb{R})$ と記すとすれば、式((111))より
となるはずであり、すなわち
となるが、これは式((112))と矛盾する。
5.3.3 ブラウン運動に関する積分
$\{W(t), -\infty<t<\infty\}$ をパラメータ $\sigma^2$ のブラウン運動、$a$ と $b$ を2つの有限な数、$f(t)$ を $[a,b]$ 上の連続的微分可能な関数とする。ブラウン運動は微分不可能であるため、通常の意味で以下の積分を定義することはできない。
しかし、上式を $\int_a^b f(t)\,dW(t)$ と見なし、この積分を和
の極限として定義すれば(ここで $a=t_0 < t_1 < \dots < t_n = b$ であり、$\max_{1\le i\le n}(t_i-t_{i-1}) \to 0 \ (n\to\infty)$)、ある意味において上述の積分の値を定めることができる。以下で和の極限の明示的な式を導出する。そのために、$f(t)$ が $[a,b]$ 上の連続的微分可能な関数であることに注意すると、
ここで $\xi_i \in (t_i, t_{i+1})$、$\Delta t_i = t_{i+1}-t_i$ である。$\lambda = \max_{1\le i\le n} \Delta t_i \to 0$ のとき、$\sum_{i=1}^{n-1} f'(\xi_i)W(t_i)\Delta t_i$ は積分 $\int_a^b f'(t)W(t)\,dt$ に収束し、さらに $f$ の連続性から $f(t_1) \to f(a)$ となるため、
ゆえに、ブラウン運動 $W$ に関する関数 $f$ の積分を次のように定義できる。
上式の右辺が明確に定義されており、通常の部分積分と一致していることに注意されたい。我々は式((113))の左辺を、ブラウン運動に関する連続的微分可能関数の確率積分と呼ぶ。式((113))より、もし $dW(t)=W'(t)dt$ と記せば、$W'(t)$ はブラウン運動の「導関数」と呼ばれ、「ホワイトノイズ(白雑音)」とも呼ばれる。ブラウン運動が分散パラメータ $\sigma^2$ を持つため、対応するホワイトノイズはパラメータ $\sigma^2$ のホワイトノイズと呼ばれる。ただし、これは通常の意味での確率過程ではなく、一種の汎関数として式((113))の左辺の積分値を示すものであることに注意しなければならない。特に $f(t)=1$ ととると、
ホワイトノイズ $W'(t)$ は、多くの物理システムを記述できるため非常に有用である。次の小節ではこれを用いて確率微分方程式を定義する。しかし、ホワイトノイズは真の導関数ではなく一種の汎関数であり、ブラウン運動に関する積分の中でのみ意味を持つことを心に留めておくべきである。一方で、$W'(t)dt$ はブラウン運動の増分 $dW(t)$ を表すため、もし $h$ を $t$ の増分とすれば、$dW(t) \approx W(t) - W(t-h)$ は平均0、分散 $h\sigma^2$ の正規確率変数となる。これより
は第4章で定義されたガウス・ホワイトノイズ系列であることがわかる。容易に計算できるように、その共分散関数は
対応するスペクトル密度は $S(\omega) = \sigma^2/h$ となる。明らかに、$h\to 0$ のとき共分散関数はディラックのデルタ関数に近づく。
ブラウン運動はガウス過程であるため、式((113))より $\int_a^b f(t)W'(t)\,dt$ は平均0の正規確率変数であることがわかる。その分散を計算するために、$a\le b$ であり、$g$ が $[a,b]$ 上のもう一つの連続的微分可能関数である場合に、次式が成り立つことを証明する。
上式で $g=f$ とおくと、
特に $f=1$ ととると、$\mathrm{Var}\left(\int_a^b dW(t)\right) = \sigma^2(b-a)$ となり、$W(b)-W(a)$ の分散と同じになる。
$f$ を $g$ に置き換えると、対応する等式が得られる。したがって
期待値の中の項を展開して4つの項に分け、期待値記号と積分記号を交換し、以下の事実に注意する。
練習問題5の第8問と組み合わせることで、
ブラウン運動の独立増分性を利用すると、ブラウン運動に関する確率積分について以下の2つの有用な結果も得られる。
ここで $f$ と $g$ は上述の積分区間における2つの連続的微分可能な関数である。証明は読者に委ねる。
例 5.1 $\{X(t), t\ge 0\}$ を以下のように定義する。
ここで $\alpha$ は実定数である。過程 $X$ の平均と共分散関数を求めよ。
解 式((113))より $EX(t)=0$ である。式((118))より、$0\le s\le t$ に対して
したがって、対称性より
特に $s=t$ とおくと、
式((113))において、もし $f$ が $(-\infty, b)$ 上の連続的微分可能関数であり、かつ
である場合、$\int_{-\infty}^b f(t)\,dW(t)$ を以下のように定義する。
これは確率1で有限であり、平均0、分散 $\sigma^2 \int_{-\infty}^b f^2(t)\,dt$ の正規分布となる。もし $g(t)$ が $(-\infty, c]$ 上の連続的微分可能関数であり、$\int_{-\infty}^c g^2(t)\,dt < \infty$ ならば、
さらに、$\int_{-\infty}^\infty f_i^2(t)\,dt < \infty \ (i=1,2)$ の場合、
と定義すると、やはり $\int_{-\infty}^\infty f(t)\,dW(t)$ は確率1で有限であり、平均0、分散 $\sigma^2 \int_{-\infty}^\infty f_i^2(t)\,dt$ の正規確率変数となることが証明できる。さらに次が成り立つ。
5.3.4 定数係数線形確率微分方程式
1. 確率微分方程式の導入
本章の初めに、分子の衝突によって生じる粒子の運動状況を記述するためのモデルとしてブラウン運動を導入した。確率微分方程式を用いれば、この種の物理過程を別のモデルで記述することができる。 $X(t)$ を時刻 $t$ において直線上を運動する質点(粒子)の位置を表すとする。あるいは、$X(t)$ を質点の空間位置の1つの座標としてもよい。すると $X'(t)$ と $X''(t)$ はそれぞれ時刻 $t$ における質点の速度と加速度を表す。さらに $m$ を質点の質量、$F(t)$ を時刻 $t$ に質点に働く力とすると、ニュートンの運動第2法則により
3種類の外力を考慮する。
- 媒質の粘性によって生じる摩擦力 $-fX'(t)$。これは速度に比例し、方向は速度と逆である。
- 弾性力 $-kX(t)$。振り子やバネで受ける力のように、質点の平衡位置からの距離に比例し、平衡位置を向く。
- 外力 $\xi(t)$。質点の運動とは無関係である。
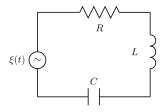
図 5.3
便宜上、以下のような形の力を考慮する。
ここで $f$ と $k$ は非負の定数である。式((119))と((120))より、微分方程式
を得る。外力があるランダムな要因によって引き起こされると仮定すると、$\{\xi(t), t\in T\}$ を1つの確率過程と見なすことができる。このとき $X(t) \ (t\in T)$ もまた確率過程となり、上式はこれら2つの過程に関連する微分方程式であり、確率微分方程式と呼ばれる。もし外力が分子の衝突に由来する場合、物理的背景からこの外力はパラメータ $\sigma^2$ のホワイトノイズと見なすことができる。このとき $X(t)$ は以下の確率微分方程式を満たす確率過程となる。
ホワイトノイズは通常の確率過程ではないため、式((122))も通常の意味での微分方程式ではない。その意味合いについては後の小節で議論する。
分子の衝突に直接関係する分野以外でも、ホワイトノイズを含む微分方程式は多数存在する。例えば、図5.3の簡単な電気回路を考える。これは電源 $\xi(t)$、抵抗 $R$、インダクタンス $L$、キャパシタンス $C$ から構成されている。$X(t)$ を時刻 $t$ におけるキャパシタ $C$ の両端の電圧降下とすると、キルヒホッフの第2法則により $X(t)$ は次の方程式を満たす。
電源がない場合でも、抵抗中の電子の熱運動によって回路内に小さな電圧源が生じ、これは「熱雑音」と呼ばれる。物理学によれば、この熱雑音もホワイトノイズの形をとる。このとき電圧降下は以下の確率微分方程式を満たす。
もちろん、より複雑な電子システムを考慮すれば、さらに高階の確率微分方程式を得ることもできる。例えば
ここで $a_0, \dots, a_n$ は実定数で $a_0 \neq 0$、$W'(t)$ はパラメータ $\sigma^2$ のホワイトノイズである。
2. 1階定数係数線形確率微分方程式
1階定数係数線形確率微分方程式を考慮する。
ここで $a_0$ と $a_1$ は実定数で $a_0 \neq 0$、$W'(t)$ はパラメータ $\sigma^2$ のホワイトノイズである。5.3.3節で述べたように、ホワイトノイズは通常の意味で標本関数を持つ確率過程とは見なせないため、式((123))は実際には定義されていない。しかし $dW(t)=W'(t)dt$ であるため、式((123))は次のように書き換えられる。
両辺を $t_0$ から $t$ まで積分すると、
方程式((124))は確率積分方程式と呼ばれ、これは明確に定義されている。なぜなら各 $\omega\in\Omega$ に対して、ブラウン運動の標本関数 $W(t)=W(t,\omega)$ は定義された連続関数だからである。いま、$X(t)$ が区間 $I$ 上で定義され、$t_0 \in I$ であり、$X(t_0)$ が既知の確率変数であるとする。このとき、式((124))を満たす連続な標本関数を持つ確率過程 $X$ を、確率微分方程式((123))の区間 $I$ 上での解と呼ぶ。
以上の定義により、確率微分方程式((123))の実際の意味は確率積分方程式((124))であることがわかる。通常の常微分方程式との対応付けや便宜上、我々はしばしば((123))の微分形式を使用する。
通常の1階非同次線形微分方程式の解法において、定数変化法(常数変易法)がよく用いられる。この手法を少し変形すれば、式((123))の一般解を求めることができる。以下 $\alpha = -a_1/a_0$ と記す。式((123))に対応する同次方程式の一般解は
である。ここで定数変化法を用いて $C=C(t)$ とすると、
これを式((123))に代入すると、
すなわち
両辺を $t_0$ から $t$ まで積分すると、式((113))より
$X(t_0) = C(t_0)e^{\alpha t_0}$ より $C(t_0) = e^{-\alpha t_0}X(t_0)$ となる。これを上式に代入して簡単に整理すると、
すなわち、確率積分方程式(したがって式((123)))の解は式((125))の右辺の形を持つ。逆に、上記の導出はすべて可逆であるため、式((125))の右辺の過程も式((124))を満たす。ゆえに式((125))は式((123))の一般解を表している。明らかに、式((125))の右辺は次のように書き換えられる。
これは通常の微分方程式の解の構造と一致している。すなわち式((123))の一般解は、対応する同次方程式の一般解と式((123))の1つの特解の和に等しい。異なる点は、ここでの $X(t_0)$ は確率変数であり、必ずしも定数とは限らないことである。さらに、式((126))の右辺はブラウン運動に関する確率積分であり、式((113))によって定義される。多くの応用問題において、初期値 $X(t_0)$ はちょうど定数 $x_0$ となる。このとき式((126))は次のように書ける。
これはガウス過程である。以下でその平均関数と共分散関数を計算する。簡単のため $t_0=0$ とし、$X(t)$ を $[0,\infty)$ 上で初期値 $X(0)=x_0$ を満たす確率微分方程式((123))の解とする。すなわち
ホワイトノイズに対する積分の平均は0であるため、
式((118))を用い、$-2\alpha a_0^2 = 2a_0 a_1$ に注意すると、容易に次が得られる。
特に、
次に $\alpha = -a_1/a_0 < 0$ の場合を議論する。以下のように定義する。
すると $-\infty<t<\infty$ のとき、
これは式((126))において $t_0=0$ とした場合の形である。したがって $\{X_0(t), -\infty<t<\infty\}$ は $(-\infty,\infty)$ 上で式((123))を満たす。$X_0(t)$ は $(-\infty,\infty)$ 上で確率微分方程式((123))を満たす唯一の広義定常過程であることが証明できる。もし $[0,\infty)$ 上で式((123))を満たす2次モーメント過程を考えるならば、その過程は漸近的に $(-\infty,\infty)$ 上で式((123))を満たす広義定常解 $X_0(t)$ に等しくなることが証明できる。
定数変化法により、さらに以下のような変動係数1階線形確率微分方程式も考えることができる。
ここで $a_0(t)$ と $a_1(t)$ は区間 $I$ 上のそれぞれ連続的微分可能関数および連続関数であり、$I$ 上で $a_0(t) \neq 0$ である。式((128))の一般解は次のように得られる。
ここで $p(t) = a_1(t)/a_0(t)$ である。
5.3.5 $n$階定数係数線形確率微分方程式
前節では1階線形確率微分方程式について議論した。本小節では続けて $n$ 階線形確率微分方程式について議論する。
ここで $a_0(t), \dots, a_n(t)$ は区間 $I$ 上の連続関数であり、$I$ 上で $a_0(t)\neq 0$ である。$W'(t)$ はパラメータ $\sigma^2$ のホワイトノイズである。1階線形確率微分方程式((123))と同様の理由から、式((129))は厳密には定義されていない。確率過程 $X$ が $t_0$ を含む区間 $I$ 上で微分方程式((129))の解であるとは、過程 $X$ が $n$ 回微分可能であり、かつ $I$ 上で次式を満たすことをいう。
非確率的な線形常微分方程式の一般理論によれば、式((129))の右辺が非確率的な連続関数である場合、解は $X^*(t) + Y(t)$ の形になる。ここで $X^*(t)$ は式((129))の1つの特解であり、$Y(t)$ は対応する同次方程式の一般解で、いくつかの線形独立な同次解の線形結合として表される。解のこの構造は確率微分方程式((129))にも移行できる。すなわち、もし $X_1(t), \dots, X_n(t)$ が
の $n$ 個の線形独立な解であり、$C_1, \dots, C_n$ が任意の $n$ 個の確率変数であるとき、式((131))の解 $Y(t)$ は次のように表される。
もし確率過程 $\{X^*(t), t\in I\}$ が式((129))を満たす(すなわち式((130))の意味で)ならば、式((129))を満たす確率過程の一般形式は
となる。式((131))は非確率的な微分方程式と同じであるため、その $n$ 個の線形独立解は通常の非確率的な意味での解である。したがって重要な問題は、式((129))の1つの特解を求めることである。一般の場合に解を求めるのは複雑であるため、以下では係数 $a_0(t), \dots, a_n(t)$ が定数 $a_0, \dots, a_n$ である場合の式((129))の特解についてのみ議論する。インパルス応答法(脈衝応答法)を用いる。まず、非確率的微分方程式の解の構造を簡潔に振り返る。同次定数係数線形微分方程式を
とする。ここで $a_0 \neq 0$。$a_0 k^n + a_1 k^{n-1} + \dots + a_n = 0$ を式((134))の特性方程式と呼ぶ。このとき、式((134))を満たし、かつ次式を満たす $n$ 個の線形独立な解 $\phi_1(t), \dots, \phi_n(t)$ が必ず存在する。
初期値 $X(t_0), X'(t_0), \dots, X^{(n-1)}(t_0)$ が与えられた場合、式((134))の解は次のように表される。
次のように定義する。
明らかに $h(0) = h'(0) = \dots = h^{(n-2)}(0) = 0,\; h^{(n-1)}(0) = 1/a_0$ である。もし $f(t)$ が連続関数であれば、
は $[t_0, \infty)$ 上で非同次線形微分方程式
および初期条件 $X(t_0) = \dots = X^{(n-1)}(t_0) = 0$ を満たす解となる。もし式((138))の左辺が安定である(すなわち特性方程式の根がすべて左半平面にある)ならば、$t\to\infty$ のとき $h(t)$ は指数関数的な速度で0に近づく。もし連続関数 $f(t)$ が $t\to-\infty$ のときにそれほど速く増加しない(例えば、すべての $c>0$ について $\int_{-\infty}^\infty e^{ct}|f(t)|\,dt < \infty$)ならば、
は $(-\infty, \infty)$ 上で式((138))を満たす解となる。$f(t)$ が時刻0の単位インパルス(デルタ関数)である場合、式((138))の解は
となる。すなわち $h(t)$ は時刻0に入力された単位インパルスの時刻 $t$ における応答である。
ここで定数係数確率線形微分方程式
の特解を求める問題に戻る。以下の重要な結論がある。
定理 5.2 $h(t)$ が式((137))によって定義されるとする。このとき、確率過程
は式((139))の $[t_0, \infty)$ 上での初期条件
を満たす1つの解である。
式((133))と式((136))および定理5.2より、$[t_0, \infty)$ 上で式((138))および初期値 $X(t_0), X'(t_0), \dots, X^{(n-1)}(t_0)$ を満たす一般解は
となる。もし $X(t_0), \dots, X^{(n-1)}(t_0)$ が非確率的な実定数であり、それを $c_1, \dots, c_n$ と記せば、式((142))の右辺は正規確率変数となり、その平均と分散関数は
となる。もし式((139))の左辺が安定である(すなわち対応する特性方程式の根が左半平面にある)ならば、確率過程
は定義され、かつ $(-\infty, \infty)$ 上で式((139))を満たす。さらに、確率過程 $X_0$ は平均0のガウス過程であり、その共分散関数は
であるため、広義定常であり、その共分散関数は
となる。この確率過程 $X_0$ は $(-\infty, \infty)$ 上で式((139))を満たす唯一の広義定常過程であることが証明できる。
さらに、ホワイトノイズの代わりに広義定常過程を用いて、以下のような確率線形微分方程式も考えることができる。
このとき同様に、確率過程
が式((146))を満たす1つの解であることが証明でき、したがって式((146))の一般解は
となる。ここで $\phi_1(t), \dots, \phi_n(t)$ は式((135))で定義される。もし式((146))の右辺を $Y(t) + W'(t)$ で置き換えた場合、その1つの特解を求めることは、式((139))と式((146))の特解 $X_1^*(t)$ と $X_2^*(t)$ をそれぞれ求めることに相当し、その和 $X_1^*(t) + X_2^*(t)$ が求める特解となる。
例 5.2 2階線形確率微分方程式
を考える。 (1) $X(t) \ (0\le t < \infty)$ を $[0,\infty)$ 上でのこの確率微分方程式の解とし、初期条件 $X(0)=0, X'(0)=1$ を満たすとする。$EX(t)=0$ となる最小の正の時刻 $t$ における $X(t)$ の分布を求めよ。 (2) 式((147))の $(-\infty, \infty)$ 上での広義定常解を求め、$X_0(0)$ と $X_0(t)$ が無相関となる最小の正の時刻 $t$ を求めよ。
解 式((147))に対応する特性方程式は
ゆえに2つの根は $k = -1 \pm i$ である。$X(0)=0$ と $X'(0)=1$ から、式((135))を満たす $\phi_1(t)$ と $\phi_2(t)$ は次のように求まる。
式((137))より
式((142))より、与えられた初期条件を満たす確率過程は
これはガウス過程であり、式((143))および((144))より
以上より、$EX(t)=0$ となる最小の正の時刻は $t=\pi$ である。そして $X(\pi)$ は平均0、分散 $\sigma^2(1 - e^{-2\pi})/8$ の正規分布に従う。$k = -1 \pm i$ は左半平面にあるため、式((145))より、式((147))の広義定常解は
その共分散関数は
したがって、$X_0(t)$ と $X_0(0)$ が無相関となる正の時刻は $t = 3\pi/4$ である。
5.4 伊藤の微分公式と一般の確率微分方程式
これまでの節では、主に $\int f(t)\,dg(t)$ という形の2種類の積分について議論してきた。$f$ が確率過程で $g$ が決定論的関数である場合の積分は5.3.1で議論した。$f$ が決定論的関数で $g$ がブラウン運動である場合の積分は5.3.2で議論した。$f$ と $g$ がともに決定論的関数である場合はすでに微積分で議論されている。したがって、我々は $f$ と $g$ の両方が確率過程である状況を目標とするが、この状況は比較的複雑であるため、よく遭遇するいくつかのケースについてのみ議論する。
5.4.1 伊藤の微分公式
$\{W(t), t\ge 0\}$ を標準ブラウン運動とする。$[0,t]$ を $n$ 等分(あるいは細分)し、$0 = t_0 < t_1 < \dots < t_n = t$ とし、$\Delta t_i = t_i - t_{i-1}$、$\lambda_n = \max_{1\le i\le n}\Delta t_i$、$\Delta W(t_i) = W(t_i) - W(t_{i-1})$、$S_n = \sum_{i=1}^n (\Delta W(t_i))^2$ とする。
補題 5.1 $S_n = t$ 上式の意味は $\lim_{\lambda_n \to 0} E(S_n - t)^2 = 0$ ということである。
ブラウン運動は独立増分過程であり、かつ $\Delta W(t_i) = W(t_i) - W(t_{i-1}) \sim N(0, \Delta t_i)$ であるため、
証明終り。
もし $(dW(t))^2$ を $\sum_{i=1}^n (\Delta W(t_i))^2$ の極限と解釈するならば(ここで $t = t_0 < t_1 < \dots < t_n = t+dt$)、$(dW(t))^2 \xrightarrow{L_2} dt$ となる。さらに厳密に $(dW(t))^2 = dt \ a.s.$ が成立することが証明できる。また、$dW(t) = W(t+\Delta t) - W(t) \sim N(0, dt)$ であるため、以下の結論が得られる。
注 5.1 補題5.1より、金融工学においてしばしば
と記される(ここで $Z \sim N(0,1)$)。これは非常に本質的である。なぜなら、通常の決定論的関数 $f$ の増分と微分の間の差は $o(\Delta t)$ であり、すなわち独立変数の増分 $dt$ が非常に小さいとき、$\Delta f(t) = f'(t)dt + o(dt)$ となる。これは小さな範囲内であれば、微分可能な関数は「以直代曲(直線を曲線の代わりにする=1次近似)」ができることを示している。しかし5.2節で述べたように、ブラウン運動のほとんどすべての標本軌道は連続であるものの、ほとんど至るところで導関数を持たない、すなわち非常に不規則な曲線である。ブラウン運動の増分は $\sqrt{\Delta t}$ に比例するため、ブラウン運動の標本軌道の任意の点の付近では「以直代曲」ができない。まさにこの点が、確率微分方程式と決定論的微分方程式の本質的な違いを構成している。
補題中の $(dW(t))^2 = \lim_{\lambda_n \to 0}\sum_{i=1}^n (W(t_i) - W(t_{i-1}))^2$ は過程の2次変分(二次変差)過程と呼ばれ、しばしば $d\langle W,W\rangle(t)$ と記され、俗にブラケット過程と呼ばれる。補題は、ブラウン運動の2次変分過程が $t$ の線形関数であることを示しているが、一般的な滑らかな曲線の2次変分はそうではない。
補題 5.2(伊藤の微分公式) 実関数 $f(x,y)$ は $x$ について2階連続的偏微分可能、$y$ について1階連続的偏微分可能であるとする。もし $\{W(t), t\ge 0\}$ がパラメータ $\sigma^2$ のブラウン運動であれば、
我々は $f$ が $x$ と $y$ の両方について2階連続的偏微分可能である場合についてのみ証明を与える。定理の条件での証明は数学的になりすぎるため、ここでは省略する。 2変数関数 $f$ に対して、$x = W(t)$、$y = t$ とおき、テイラー展開を行うと、
補題5.1より、$(dW(t))^2 = \sigma^2 dt + o(dt)$ であり、$dW(t)dt \approx O(dt^{3/2}) = o(dt)$ であるため、上式は微分形式で
となる。
ブラウン運動の関数 $f(W(t),t)$ の微分を定義した。上述の微分公式は伊藤の微分公式(Itô's formula)と呼ばれ、これは確率解析の基礎である。
注 5.2 もし $f(x,y) = f(x)$ であれば、
注 5.3 式((150))は以下の積分形式と同値である。
例 5.3 $f(W(t), t) = e^{\sigma W(t)}$ とする。$d e^{\sigma W(t)}$ を求めよ。ここで $W(t)$ は標準ブラウン運動(分散パラメータは $1$)であり、$\sigma>0$ である。
解 式((151))において $f(x) = e^{\sigma x}$ であるため、
本例からわかるように、確率過程に関する微分は通常の微分とは異なる。
例 5.4 確率微分方程式 $dX(t) = X(t)dW(t)$ の解が
であることを検証せよ。ここで $W(t)$ はパラメータ $\sigma^2$ のブラウン運動である。
証明. $f(x,y) = \exp\left\{ x - \frac{\sigma^2}{2}y \right\}$ ととる。
伊藤の微分公式((150))より、
例 5.5 $W(t)$ がパラメータ $\sigma^2$ のブラウン運動であるとき、$dW^2(t)$ を求めよ。
解 $f(x,y) = x^2$ ととる。$\frac{\partial f}{\partial x} = 2x, \frac{\partial^2 f}{\partial x^2} = 2, \frac{\partial f}{\partial y} = 0$。 伊藤の微分公式より、
5.4.2 一般の確率微分方程式の概要
1. 一般モデル
我々がよく接する確率微分方程式は以下のような形をしている。
上述のモデルは拡散方程式(拡散方程式)と呼ばれる。ここで $W(t)$ は標準ブラウン運動である。$\mu$ はドリフト係数(漂移係数 / drift coefficient)と呼ばれ、時刻 $t$ において過程 $X$ が位置 $x$ にあるときの瞬時の変化率を表し、決定論的な要因(例えば力など)によって引き起こされる運動を反映している。$\sigma^2$ は拡散係数(扩散係数 / diffusion coefficient)と呼ばれ、過程 $X$ の衝突に関連する瞬時の分散を表し、運動のランダムな振動の大きさを表現している。
式((154))の等号右辺の第2項は、工学においてはランダムなインパルスを、金融工学においては原資産のリスクを表す。時刻 $t$ において $X(t)=x$ であるとき、$E[dX(t)] = \mu(x,t)dt$ に注意すると、
したがって、式((154))の $\mu$ と $\sigma^2$ は、過程 $X$ が $X(t)=x$ と与えられたときの瞬時の平均と分散である。式((154))によって記述される過程は金融工学で特に有用であり、有名なブラック・ショールズ(Black-Scholes)公式もここから導出される。
さらに複雑な確率微分方程式を考えることもできる。例えば、過程 $X$ が式((154))を満たし、過程 $Y$ が過程 $X$ の関数であるとする。
過程 $Y$ が満たす確率微分方程式を導出する。$Y(t)$ についてテイラー展開を用いると、
式((154))を式((156))に代入し、$(dW(t))^2 \approx dt$、$(dX(t))^2 \approx \sigma^2 dt$ に注意して高次の項(すなわちすべての $o(dt)$ の項)を無視すると、
式((157))は次と同値である。
もし $Y(t) = f(X(t))$ であれば、すなわち過程が明示的に $t$ を含まないならば、
例 5.6 過程 $S$ が次を満たすとする。
ここで $\mu, \sigma > 0$ は定数、$W(t)$ は標準ブラウン運動である。上述の微分方程式を満たす解を幾何ブラウン運動(Geometric Brownian Motion)と呼ぶ。上述の確率微分方程式の解を求めよ。
解 $Y(t) = \ln S(t)$ とおく。式((159))より、
すなわち $\{\ln S(t), t>0\}$ はドリフト率が定数、ボラティリティが定数 $\sigma^2$ のブラウン運動に従う。 上式は $t>0$ に対して以下と同値である。
ゆえに幾何ブラウン運動の解は
2. ブラック・ショールズ公式
本小節では、確率微分方程式の金融工学におけるいくつかの応用について議論する。金融工学における最も単純な仮定の1つは、原資産 $S$ が幾何ブラウン運動((160))に従うというものである。$f$ を $S$ と $t$ に依存する資産(デリバティブ)とする。すなわち $f = f(S(t), t)$ である。このとき $f$ は確率微分方程式((162))を満たす。
原資産に含まれる $dW(t)$ の項は、この資産 $S$ にリスクがあることを示している。したがって、我々はリスクのある資産 $f$ を見つけ、これら2つの資産のポートフォリオ(組合せ)を購入することで、資産 $f$ のリスクを用いて資産 $S$ のリスクを相殺(金融工学では「ヘッジ」と呼ぶ)したいと考える。例えば、資産 $f$ はオプション(option)であり得る。オプションとは一種の契約であり、ヨーロピアン・オプションは満期日 $T$ にオプション保持者が合意された価格で特定の原資産を購入(または売却)できる権利を約束する。もちろん、オプションを購入するには一定の費用が必要であるが、原資産を購入するよりもはるかに安い。強調すべき点は、オプション保持者は満期日にその権利を行使することも、行使しないこともできるということである。もしオプション保持者が自分に不利だと考えれば、例えばヨーロピアン・コールオプション(call option)の保持者は、ある確定した時間 $T$ にある確定した価格 $K$(行使価格、strike priceと呼ばれる)である種の原資産(例えば株式)を購入する権利を持つ。もし $T$ の時点で $S > K$ であれば、契約を履行してその株式を購入する。もし $S < K$ であれば、購入しなくてよい。ゆえに $T$ 時点でのペイオフ(収益)は $f(T) = \max(S(T)-K, 0)$ となる。$f$ を $S, t$ の関数とみなし、損益(pay-off)関数と呼ぶと、これは式((163))を満たす。 式((160))と式((163))におけるリスクはどちらも同じ $dW(t)$ を持っていることに注意すると、リスクを消去する1つのポートフォリオは、1単位のオプション契約を売り、数量 $\frac{\partial f}{\partial s}$ の株式を買うことである。ポートフォリオの価値を $\Pi$ と定義すると、定義より
式((160))と式((163))を式((165))に代入すると、
これがこのポートフォリオの瞬時の収益率である。この収益率は必ず他の短期の無リスク証券の収益率と同じになる。なぜなら、もしこのポートフォリオの収益率が高ければ、無リスク証券を空売りし、その収入でこのポートフォリオを購入することで無リスクの利益を得ることができる(すなわちアービトラージ/裁定取引が可能)からである。もし収益率が低ければ、このポートフォリオを空売りし、その後無リスク証券を購入することで無リスクの利益を得ることができる(すなわち同様に裁定取引が可能)。したがって、裁定機会が存在しない(無裁定である)とすれば、
ここで $r$ は無リスク利子率(例えば長期国債の利子率など)である。式((166))と式((167))より
整理すると
式((168))はブラック・ショールズ(Black-Scholes)偏微分方程式と呼ばれる。ヨーロピアン・コールオプションについて言えば、式((168))の境界条件は $f(S(T), T) = \max(S(T)-K, 0)$ である。 変数変換により、式((168))を熱伝導方程式に変換して解くことができる。
式((168))を導出する過程で、無リスク利子率を考慮した。すなわち資産価値は時間とともに変化する。比較可能にするため、すべてを同じ基準の下に置く必要がある。1つの基準は、時刻 $t$ 以降の価値をすべて時刻 $t$ に換算すること(いわゆる割引/ディスカウント)である。
期待値をとり、$EC = c$ と記すと、
これはブラック・ショールズ公式における価値がすべて時刻 $t$ の価値に割り引かれていることを示している。
5.5 ブラウン運動のその他のいくつかの応用
前節では、確率微分方程式におけるブラウン運動のいくつかの応用を示した。本節では、その他のいくつかの分野におけるブラウン運動の応用を示す。
まず、$\{X_n, n\ge 1\}$ を独立同分布の確率変数列とし、$EX_1 = 0, EX_1^2 = \sigma^2 > 0$ とする。$S_n = X_1 + \dots + X_n$ とおく。$[a]$ で実数の整数部分を表すとする。すると、任意の $t \in [0,1]$ に対して、確率過程の列 $W_n$ を定義できる。
固定された $t$ に対して、中心極限定理により、$n\to\infty$ のとき $W_n(t)$ の分布は平均0、分散 $t$ の正規分布に近づくことが容易にわかる。ゆえにブラウン運動の定義から次が推測できる。
定理 5.3(ドンスカー (Donsker) の定理) 上記の記法の下で、$W$ を標準ブラウン運動とすると、
ここで標準ブラウン運動に収束するとは、$W_n$ の任意の有限次元分布が、対応する標準ブラウン運動の有限次元分布に収束することを意味する。
例 5.7(逆正弦則 / Arcsine Law) ランダムな信号系列 $\{X(n), n=1,2,\dots\}$ を独立同分布の確率変数列とし、
とする。
すなわち、時刻 $n$ までに正の信号が負の信号をリードしている回数とする。時刻 $j$ から時刻 $k$ までの期間に、正の信号のリード権が変わらない確率を求める。
解 題意より、もし $S(j) > 0$ ならば、$S(j+1), \dots, S(k)$ がすべて非負となる確率、もし $S(j) < 0$ ならば、$S(j+1), \dots, S(k)$ がすべて非正となる確率、すなわち $P(S(i), j < i < k+1 \text{ の符号が同じ})$ を求めることである。厳密な計算は非常に煩雑であるため、ここではブラウン運動を用いて近似計算を行う。定理5.3より、$W_n(t) = S_{[nt]}/\sqrt{n}$ は標準ブラウン運動に収束するため、
そしてこの確率は、
で近似できる。すなわち、時間区間 $(j/n, (k+1)/n)$ においてブラウン運動がゼロ点を通過しない確率である。一般に、$A(t_1, t_2)$ を区間 $(t_1, t_2)$ においてブラウン運動が少なくとも1回ゼロ点を通過するという事象とする。$W(t_1)$ は $N(0, t_1)$ に従うため、条件付き期待値の公式より、
$W(t_1)=x$ が与えられたとき、$W_1(t) = W(t+t_1) - W(t_1), t\ge 0$ はやはり5.1節で定義されたブラウン運動となる。したがって、$W(t_1)=x>0$ という条件の下で事象 $A(t_1, t_2)$ が発生することは、ブラウン運動 $W_1$ が時刻 $t_2-t_1$ までの間に少なくとも1回 $-x$ より低くなるという事象が発生することに等しい。初到達時間の定義より、この事象は $\{T_{|x|} < t_2-t_1\}$ と表される($x<0$ のときも同じ表現になる)。ゆえに
上の最後の等式は式((105))から得られる。 式((171))において積分変数変換
を行う。さらに $\arctan\sqrt{\frac{t_1}{t_2-t_1}} = \arcsin\sqrt{\frac{t_1}{t_2}}$ に注意すると、式((171))は以下のような明示的な表現を得る。
$t_1 = x t_2 \ (0<x<1)$ ととると、
例えば、$x=0.025$ のとき、$P(\text{ブラウン運動が } (0.025, 1) \text{ でゼロ点を持たない}) \approx 0.1$ となる。ランダムな信号において、$n=1000$ のとき、$P((25, 1000) \text{ でリード権が変わらない}) \approx 0.1$ となる。すなわち、平均して第25回目から最終回までリード権が変わらないという状況が10回に1回は起こり得る。この事実は、2人の候補者が開票所で得票数を競う際に、甲が乙をリードし続ける事象の計算にもしばしば用いられる。また、有名な「公平な賭博」において、なぜギャンブラーが時折「運」が特別に良く、リードを保ち続けるのかを近似的に計算し説明するためにも使われる。公式(5.85)は逆正弦則(反正弦律 / arcsine law)と呼ばれる。
式((173))の逆正弦則のほかに、もう1つの逆正弦則がある。$W(t)$ を標準ブラウン運動とし、$A(t)$ を区間 $[0,t]$ においてブラウン運動が $t$ 軸(時間軸)よりも上方にある総時間とすると、$0<x<1$ に対して、
例えば、均等なコインを365日間連続で、毎秒1回投げるとする。式((174))を用いて近似計算すると、$x=0.9969$ のとき、
となる。ここで $S(n)$ は第 $n$ 回までに表が裏をリードしている回数である。もし $S(n)$ を第 $n$ 局までにギャンブラー甲が乙をリードしている回数と見なせば、上式は、毎秒1回コインを投げると計算した場合、平均して20回に1回はギャンブラー甲がリードしている時間が363日と20時間を超えるという結果になる。これは非常に驚くべき結果であり、このような確率的解析を行わなければ、この事実を信じる人はほとんどいないであろう。
最後に、ブラウン橋(Brownian bridge)過程の経験分布関数への応用について簡単に紹介する。 まず、母集団 $F$ を $(0,1)$ 上の一様分布とし、$X_1, X_2, \dots, X_n$ を母集団 $F$ から抽出したランダム標本とする。$N_n(s)$ を $(0, s]$ に含まれる標本の個数とする。すなわち
とおくと、$F_n(s)$ は経験分布関数(经验分布函数 / empirical distribution function)と呼ばれる。ここで $n$ が無限大に近づくときの $F_n(s)$ の極限の性質を調べる。大数の法則より
ド・モアブル=ラプラスの局所極限定理より、固定された $s \ (0\le s\le 1)$ に対して、
上式における極限は $s$ に依存しており、すなわち一様性を欠いていることに注意されたい。したがって、現実的な問題として式((176))において収束性が $s$ と無関係に成り立つかどうか(これは実際の応用において非常に重要である)という疑問が生じる。答えは肯定的である。$\alpha_n(s) = \sqrt{n}(F_n(s) - s)$ と記せば、$\alpha_n = \{\alpha_n(s), 0 \le s \le 1\}$ は確率過程となる。さらに、過程 $\alpha_n$ がブラウン橋過程 $B = \{B(t), 0 \le s \le 1\}$ に分布収束することを証明できる。そのため、まず $E\alpha_n(s) \to 0$ および $E\alpha_n(s)\alpha_n(t) \to s(1-t) \ (0 \le s \le t \le 1)$ を検証する。すなわち、$\alpha_n$ の1次モーメントと2次モーメントがそれぞれブラウン橋の1次モーメントと2次モーメントに収束することを確かめる。$X \sim U(0,1)$ であれば、
ゆえに
$0 \le s \le t \le 1$ とすると、
過程 $\alpha_n$ がブラウン橋に分布収束することの厳密な数学的証明については、読者は確率過程の収束性に関する書籍や文献を参照されたい。ここでは詳述しない。
母集団の分布が $(0,1)$ 上の一様分布でない場合も、同様の問題を考えることができる。母集団の分布 $F$ が連続関数であり、確率変数 $X$ の分布関数が $F$ であるとする。このとき $F(X)$ は $(0,1)$ 上の一様分布となる。これは $F$ が連続な増加関数であるため、$0 \le y \le 1$ のとき、
となるからである。$y<0$ または $y>1$ のとき、$P(F(X) \le y)$ の値はそれぞれ0と1になり、一様分布の定義から直ちに得られる。 いま、母集団分布 $F$ が連続であり、$X_1, X_2, \dots, X_n$ が母集団 $F$ から抽出したサイズ $n$ の標本群であるとする。上記の分析より、$F(X_1), F(X_2), \dots, F(X_n)$ は $(0,1)$ 上の一様分布からのランダム標本群となる。$F(X_1), F(X_2), \dots, F(X_n)$ に対して同様の議論を行い、$\alpha_n(s) = \sqrt{n}(F_n(s) - F(s))$ とおけば、$\alpha_n = \{\alpha_n(s), 0 \le s \le 1\}$ はブラウン橋 $B$ に分布収束する。
ブラウン橋の定義より、各 $t \in (0,1)$ に対して $B(t)$ は平均0、分散 $t(1-t)$ の正規分布に従う。さらに $\sup_{0\le t\le 1} B(t)$ や $\sup_{0\le t\le 1}|B(t)|$ などのブラウン橋の汎関数の分布関数も計算することができる。例えば、
$\{\alpha_n(s), 0 \le s \le 1\}$ はブラウン橋に分布収束するため、$\alpha_n(s)$ の連続線形汎関数である $\sup_{0\le s\le 1}\alpha_n(s)$ および $\sup_{0\le s\le 1}|\alpha_n(s)|$ もそれぞれ $\sup_{0\le t\le 1}B(t)$ と $\sup_{0\le t\le 1}|B(t)|$ に分布収束する。 この事実を利用することで、有名なグリベンコ・カンテルリの定理(Glivenko定理)を導くことができる。
ここで分布関数 $F$ は連続関数である。さらに、統計学の仮説検定において、式((177))と((178))を利用して、未知の分布がある特定の連続分布であるかどうかという問題を検定することができる。例えば、ある標本群が与えられたとき、その標本の母集団が正規母集団であるかどうかが未知であるとする。このとき、$\sup_{0\le s\le 1}\alpha_n(s)$ および $\sup_{0\le s\le 1}|\alpha_n(s)|$ の収束性、ならびに式((177))と((178))を利用して、この仮説を検定することができる。このような検定はそれぞれスミルノフ検定(Smirnov test)およびコルモゴロフ検定(Kolmogorov test)と呼ばれ、数理統計学において極めて重要な2つの検定である。
練習問題 5
1. $\{W(t), t\ge 0\}$ を標準ブラウン運動とする。 (1) $W(1) + W(2) + \dots + W(n)$ の分布を求めよ。 (2) ブラウン運動の増分過程 $\{Y(t) = W(t+1) - W(t), t\ge 0\}$ が定常過程であることを証明し、そのスペクトル密度関数が $\frac{1-\cos\omega}{\pi\omega^2}$ であることを証明せよ。
2. $\{W(t), t\ge 0\}$ をブラウン運動とする。以下の過程がやはり $[0,\infty)$ 上のブラウン運動であることを検証せよ。 (1) $T(t) = tW(1/t)$ (2) $W_a(t) = W(a^2 t)/a, \quad a>0$
3. $\{W(t), t\ge 0\}$ をブラウン運動とし、$W(t) \sim N(0, \sigma^2 t)$ とする。$Y(t) = W(t) + \mu t$ とおくと、$\{Y(t), t\ge 0\}$ はドリフト付きブラウン運動と呼ばれる。$Y(t)$ の分布を決定し、$EY(t)$ および $\mathrm{Var}(Y(t))$ を求めよ。
4. $\{W(t), t\ge 0\}$ を標準ブラウン運動とし、$Z(t) = |W(t)|, t\ge 0$ とおく。$Z(t)$ の分布、および $EZ(t)$ と $\mathrm{Var}(Z(t))$ を求めよ。
5. $\{Z(t), t\ge 0\}$ をブラウン橋とする。$W(t) = (t+1)Z\left(\frac{t}{t+1}\right)$ がブラウン運動であることを検証せよ。
6. $B(t) = (1-t)W\left(\frac{t}{1-t}\right), 0\le t\le 1$ がブラウン橋であることを検証せよ。ここで $\{W(t), 0\le t\le 1\}$ は標準ブラウン運動である。
7. $\{W(t), t\ge 0\}$ がブラウン運動であり、$a$ が正の定数であるとき、$\{W(t) - W(a), t\ge a\}$ がブラウン運動であることを証明せよ。
8. $\{W(t), -\infty<t<\infty\}$ を分散 $\sigma^2$ のブラウン運動とし、$f(t)$ と $g(t)$ を有限区間 $[a,b]$ 上の2つの連続的微分可能関数とする。次式を証明せよ。
ヒント:期待値記号と積分記号を交換し、以下の事実に注意する。
以下、$\{W(t), -\infty<t<\infty\}$ はすべて分散 $\sigma^2$ のブラウン運動を表す。
9. $W(t)$ と $\int_0^1 W(s)\,ds$ の相関係数を求めよ。ここで $0\le t\le 1$ とする。
10. 次のように定義する。
これが平均0の広義定常過程であることを証明し、$R_X(t)$ を求めよ。
11. $X = \int_0^1 t\,dW(t)$、$Y = \int_0^1 t^2\,dW(t)$ とする。$X$ と $Y$ の平均と分散を求め、さらに $\mathrm{Cov}(X,Y)$ を求めよ。
12. $m$ と $f$ を正の定数とし、$V_0(t) \ (-\infty<t<\infty)$ を確率微分方程式
の広義定常解とする。 (1) ホワイトノイズを用いて $V_0(t)$ を表せ。 (2) $V_0(t)$ の平均と共分散関数を求めよ。 (3) $X_0(t) = \int_0^t V_0(s)\,ds \ (t\ge 0)$ とおく。$\{X_0(t), t\ge 0\}$ が以下の確率微分方程式を満たすことを証明せよ。
(4) ホワイトノイズを用いて $X_0(t)$ を表し、$X_0(t)$ の平均と分散を求めよ。
13. 以下の確率微分方程式を解け。
ここで $c, a_0, a_1$ は実定数であり、$a_0 \neq 0$ とする。もし $a_1/a_0 > 0$ である場合、上述の確率微分方程式の $(-\infty < t < \infty)$ 上での広義定常解を求めよ。
14. 以下の確率微分方程式において、$\mathrm{Var}(X(t)) \ (t\ge 0)$ を求めよ。初期条件はすべて $X(0)=X'(0)=0$ とする。もし方程式の左辺が安定である場合、広義定常解の共分散関数 $R(t) \ (-\infty<t<\infty)$ を求めよ。 (1) $X''(t) + X'(t) = W'(t)$ (2) $X''(t) + 3X'(t) + 2X(t) = W'(t)$ (3) $4X''(t) + 8X'(t) + 5X(t) = W'(t)$ (4) $X''(t) + 2X'(t) + X(t) = W'(t)$ (5) $X''(t) + X(t) = W'(t)$
15. $\{X(t), -\infty<t<\infty\}$ が確率微分方程式
を満たし、$\{Y(t), -\infty<t<\infty\}$ が以下の確率微分方程式を満たすとする。
このとき、過程 $Y$ が以下の確率微分方程式を満たすことを証明せよ。
16. 広義定常過程 $\{Y(t), -\infty<t<\infty\}$ の平均関数が $m_Y = 1$、共分散関数が $R_Y(t) = e^{-|t|} \ (-\infty<t<\infty)$ であるとする。 (1) 確率微分方程式
を満たす広義定常解 $\{X_0(t), -\infty<t<\infty\}$ の平均と共分散関数を求めよ。 (2) 初期条件 $X(0)=0$ を満たす上述の確率微分方程式の解 $X(t) \ (t\ge 0)$ の平均と共分散関数を求めよ。 (3) 以下を検証せよ。
17. $B_t$ を標準ブラウン運動、$b(t)$ を既知の関数とする。確率過程 $X_t$ が確率微分方程式 $dX_t = b(t)dB_t$ を満たし、$X_0$ は既知の確率変数 $\eta$ に等しいとする。伊藤の公式を用いて $X_t$ を求めよ。
18. 定数変化法を用いて以下の確率微分方程式を解け。ここで $a(t)$ と $b(t)$ は既知の関数、$X_0 = \eta$、$B_t$ は標準ブラウン運動とする。
19. ある選挙区で候補者甲と乙から1名の人民代表(議員)を選出するとする。世論調査によると、甲と乙が当選する可能性はともに50%である。この選挙区には5000人の有権者が投票に参加するとして、2000票を開票した時点で、一方の候補者の得票数が常にもう一方の候補者をリードしている確率を求めよ。