収束
『自然を深く研究することは、すべての数学的発見の最も豊かな源泉である。目標をうまく定めることにも役立つだけでなく、曖昧な問題や無駄な計算を排除することにも役立つ。これは解析学そのものを確立するための手段であり、また科学の中で最も重要で、永遠に維持されるべき概念を発見することを助ける。最も基本的な概念とは、自然の事象を表現する概念である。』
— J. Fourier (1768--1830) —
Fourier の名著『熱の解析理論』は 1822 年に出版されたが、その内容の大部分は 1807 年に彼がパリ科学院に提出した論文まで遡ることができる。この論文において Fourier は三角級数の方法を詳尽な一般理論へと発展させた。Fourier はその書物の最後の章でも Fourier 級数の収束性の証明の概要を論じている。後に Dirichlet(1805--1859)が Fourier 級数収束の十分条件を与え、最初の厳密な証明を提示した。その後 Riemann、Fejér、Cantor らがこの問題に具体的な貢献をした。この中で著名な Dirichlet 関数が登場する。
この関数は Riemann 積分の定義によれば積分不可能であり、この困難を克服するために Riemann 積分を拡張する必要がある。これはフランスの数学者 Lebesgue の仕事であり、今日 Lebesgue 積分と呼ばれ、実変数関数論全体の重心となっている。Fourier 級数の収束性の問題は、1966 年に Lennart Carleson が二乗可積分関数($L^2$)の Fourier 級数がほとんどいたるところ逐点収束することを証明してようやく一区切りがついた。この長い発展の過程において、問題を解決するために発展した学問はほぼ数学解析の核心である。われわれは Fourier 解析が数学の大部分において重要な位置を占めていると言って差し支えないだろう。
Gibbs 現象
Gibbs 現象はアメリカの著名な物理学者 J. W. Gibbs(1839--1903)が 1899 年に雑誌 Nature において別の著名な物理学者 A. Michelson の Fourier 級数に関する研究に応答したことに端を発する。彼は不連続関数に対して、不連続点のところで行き過ぎ現象(overshooting)が必ず生じ、しかも近似する関数の次数によらないことを発見した。数学解析において不連続関数を扱う必要があることは、J. Fourier(1768--1830)が 19 世紀初頭に提唱したことによる。
三角関数に関する著名な公式がある。
定理 2.1.1
$2\sin\dfrac{\theta}{2}$ を掛けることで公式 (2.1.1) を証明できる。三角公式
を用いると
したがって $S_n = \dfrac{\sin\frac{n}{2}\theta}{\sin\frac{\theta}{2}}\sin\dfrac{n+1}{2}\theta$。
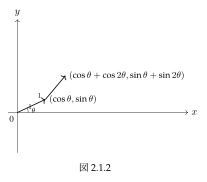
三角関数を真に理解している学生は、常に正弦関数と余弦関数をセットとして扱う。余弦関数についても類似の公式がある。
定理 2.1.2
(2.1.1)、(2.1.2) の二式の比をとるともう一つの美しい公式が得られる。
(2.1.1)、(2.1.2) の二式を合わせ、さらに Euler の公式を利用すると
等比級数の観点から (2.1.1)、(2.1.2) の二式を証明することもできる。
証明(方法二):
とおくと、等比級数の和の公式より
分子分母に同時に $e^{-i\theta/2}$ を掛けると
虚部と実部をとると、ちょうど公式 (2.1.1)、(2.1.2) が得られる。$\blacksquare$
この証明は実際に、(2.1.1)、(2.1.2) のように見える二つの三角恒等式が本質的には一つの等比級数であることを示している。求和の過程で $\sin\dfrac{\theta}{2}$ で割る理由は、(2.1.6) の等比級数の公比が $e^{i\theta}$ であり、$1$ からの差が $1-e^{i\theta}$ となるためであり、その絶対値がちょうど $2\sin\dfrac{\theta}{2}$ に対応している。
証明(方法三): 差分(difference)の観点から公式 (2.1.1) を証明する。差分の定義
から
これはまさに微積分学の基本定理の差分形式である。(2.1.1) に立ち戻って
を考えると、三角公式
において $x=(k+1)\theta$、$y=k\theta$ とおくと $\triangle\cos k\theta = -2\sin\dfrac{\theta}{2}\sin\!\left(k+\dfrac{1}{2}\right)\theta$、さらに $k$ を $k-\dfrac{1}{2}$ に置き換えると
したがって $S_n$ は次のように書き換えられる。
$\blacksquare$
[註解]:
- 差分法(方法三)は母関数(generating function)の概念とも関連している。
- 三角公式 (2.1.1)、(2.1.2) と積分の定義を利用することで、微分公式と微積分学の基本定理を用いずに積分公式を直接証明できる。
$$\int_a^b\sin x\,dx = \cos a - \cos b, \qquad \int_a^b\cos x\,dx = \sin b - \sin a$$
$b > 0$ のとき、Riemann 和より
$$\begin{aligned}\int_0^b\sin x\,dx &= \lim_{n\to\infty}\sum_{k=1}^{n}\!\left(\sin\frac{kb}{n}\right)\cdot\frac{b}{n} = \lim_{\theta\to 0}\theta\sum_{k=1}^{n}\sin k\theta \qquad \left(\theta = \frac{b}{n}\right)\\ &= \lim_{\theta\to 0}\frac{\theta/2}{\sin(\theta/2)}\cdot 2\sin\frac{n}{2}\theta\sin\frac{n+1}{2}\theta\\ &= \lim_{\theta\to 0}\frac{\theta/2}{\sin(\theta/2)}\!\left(\cos\frac{\theta}{2} - \cos\!\left(n+\frac{1}{2}\right)\theta\right)\\ &= \lim_{\theta\to 0}\frac{\theta/2}{\sin(\theta/2)}\!\left(\cos\frac{\theta}{2} - \cos\!\left(b+\frac{\theta}{2}\right)\right) = 1 - \cos b\end{aligned}$$
一つの Fourier 級数を計算してみよう。関数
を考える。
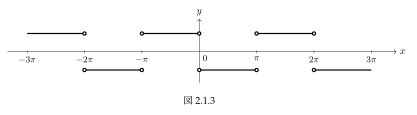
これは区分的に定数の関数であり、不連続点は
にある。$f$ は奇関数であるから、その Fourier 級数には正弦関数の部分のみが含まれる。$f$ の Fourier 係数を複素形式の公式を用いて求めると
したがって $b_k = \dfrac{4}{k\pi}$($k = 1,3,5,\ldots$ のとき)であるから、$f$ の Fourier 級数は
個々の正弦関数 $\sin(2k+1)x$ はすべて連続関数であるが、それらを無限回重ね合わせた後は不連続関数になってしまう。これゆえ Fourier 級数の収束性について議論する必要がある。その部分和は
計算によると $S_1$ の最大値は
この値は $y=1$ との誤差が約 27% である。同様に $S_3$ は $x = \dfrac{\pi}{6}$ において局所最大値
をとる一方、$x = \dfrac{\pi}{2}$ においては
となり、$y=1$ との誤差は点によって異なる。さらに $S_5$ の最大値付近では $y=1$ との誤差は約 10% である。元の関数 $f$ から見て自然な推測は $n \to \infty$ のとき最大の誤差が零になることであるが、驚くべきことにこの推測は成立せず、むしろ
となる。つまり常に約 9% の行き過ぎ(overshooting)が生じる。これが Gibbs 現象であり、一般に $S_{2n+1}$ の最大・最小値の位置は $S_{2n-1}$ の最大・最小値の位置より原点側にある。
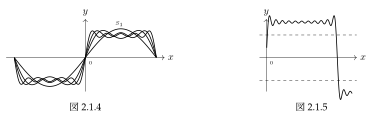
$S_{2n+1}$ を積分形式で表すと
この最後の積分は $\dfrac{d}{dv}\displaystyle\int_0^v\dfrac{\sin u}{u}\,du = \dfrac{\sin v}{v} = 0$、すなわち $v = \pi$、つまり $x = \dfrac{\pi}{2(n+1)}$ において最初の最大値をとり、その値は
となる。これこそが Gibbs 現象の真の原因であり、Gibbs 現象の証明が完了した。
$n < \infty$ のとき $x = 0$ とおくと $v = 0$、$S_{2n+1}(0) = 0$、$\forall n$ であり
一方、$x > 0$、$n \to \infty$ のとき $v \to \infty$ であり、Dirichlet 積分 $\displaystyle\int_0^{\infty}\dfrac{\sin u}{u}\,du = \dfrac{\pi}{2}$ を用いると
二つの極限 (2.1.16)、(2.1.17) は交換できない。
$S_{2n+1}$ は一様収束ではないため、Fourier 級数の収束性の問題について議論する必要がある。
[註解]:
- $x = \dfrac{\pi}{2}$ とおくと、関数 $f$ の Fourier 級数 (2.1.14) は著名な Leibniz--Gregory 級数となる。
$$\frac{\pi}{4} = 1 - \frac{1}{3} + \frac{1}{5} - \frac{1}{7} + \cdots \tag{2.1.18}$$
ただしこの級数の収束速度は非常に遅い。積分を利用して収束速度を上げることができる。 - $0 < x < \pi$ とすると、$f(x) = 1$ であるから (2.1.14) を書き直すことができる。
$$\frac{\pi}{4} = \sin x + \frac{1}{3}\sin 3x + \frac{1}{5}\sin 5x + \cdots \tag{2.1.19}$$
$0$ から $x$ まで積分すると
$$\frac{\pi}{4}x = (1-\cos x) + \frac{1}{3^2}(1-\cos 3x) + \frac{1}{5^2}(1-\cos 5x) + \cdots \tag{2.1.20}$$
$x = \dfrac{\pi}{2}$ とおくと
$$\frac{\pi^2}{8} = 1 + \frac{1}{3^2} + \frac{1}{5^2} + \cdots \tag{2.1.21}$$
(2.1.21) と (2.1.20) の差をとると
$$\frac{\pi}{4}\!\left(\frac{\pi}{2}-x\right) = \cos x + \frac{1}{3^2}\cos 3x + \frac{1}{5^2}\cos 5x + \cdots \tag{2.1.22}$$
再び積分すると
$$\frac{\pi}{8}(\pi x - x^2) = \sin x + \frac{1}{3^3}\sin 3x + \frac{1}{5^3}\sin 5x + \cdots \tag{2.1.23}$$
$x = \dfrac{\pi}{2}$ とおくと、もう一つの Leibniz 型級数が得られる。
$$\frac{\pi^3}{32} = 1 - \frac{1}{3^3} + \frac{1}{5^3} - \frac{1}{7^3} + \cdots \tag{2.1.24}$$
(2.1.23) をもう一度積分すると
$$\frac{\pi}{8}\!\left(\frac{\pi x^2}{2} - \frac{x^3}{3}\right) = (1-\cos x) + \frac{1}{3^4}(1-\cos 3x) + \frac{1}{5^4}(1-\cos 5x) + \cdots \tag{2.1.25}$$
$x = \dfrac{\pi}{2}$ とおくと
$$\frac{\pi^4}{96} = 1 + \frac{1}{3^4} + \frac{1}{5^4} + \cdots \tag{2.1.26}$$
(2.1.26) と (2.1.25) の差をとると
$$\frac{\pi}{8}\!\left(\frac{\pi^3}{12} - \frac{\pi x^2}{2} + \frac{x^3}{3}\right) = \cos x + \frac{1}{3^4}\cos 3x + \frac{1}{5^4}\cos 5x + \cdots \tag{2.1.27}$$
上の結果を利用してさらに多くの求和公式を得ることができる。たとえば (2.1.21) に偶数部分を加えると
$$\frac{\pi^2}{8} + \frac{1}{4}\sum_{n=1}^{\infty}\frac{1}{n^2} = \left(1 + \frac{1}{3^2} + \frac{1}{5^2} + \cdots\right) + \sum_{n=1}^{\infty}\frac{1}{(2n)^2} = \sum_{n=1}^{\infty}\frac{1}{n^2}$$
したがって
$$\sum_{n=1}^{\infty}\frac{1}{n^2} = \frac{\pi^2}{6} \tag{2.1.28}$$
(2.1.26) に偶数部分を加えると
$$\frac{\pi^4}{96} + \frac{1}{16}\sum_{n=1}^{\infty}\frac{1}{n^4} = \sum_{n=1}^{\infty}\frac{1}{n^4} \implies \sum_{n=1}^{\infty}\frac{1}{n^4} = \frac{\pi^4}{90} \tag{2.1.29}$$
定義 2.1.3 正弦積分(sine integral)
正弦積分は $f$ の Fourier 級数を研究する際に自然に現れる。この積分は初等関数(elementary function)として書き表すことはできないが、$\sin t$ の Taylor 級数を用いて表すことができる。
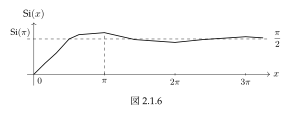
定理 2.1.4 (正弦積分の基本性質)
- $\mathrm{Si}(0) = 0$
- $\mathrm{Si}(x)$ は $x = \pi$ で最初の極大値 $\mathrm{Si}(\pi) \approx 1.851$ をとる。
- $\mathrm{Si}(x)$ の相対極大値は $\pi, 3\pi, 5\pi, \ldots$ で生じ、相対極小値は $2\pi, 4\pi, 6\pi, \ldots$ で生じる。
$|\sin t/t| \le 1/k\pi$ ($t \in [k\pi, (k+1)\pi]$)であることから
正弦積分 $\mathrm{Si}(x)$ のグラフが $\dfrac{\pi}{2}$ 付近で振動しながら収束するのも Gibbs 現象の原因の一つである。
例題 2.1.5 (Dirichlet 積分)
解. Laplace 変換を利用して Dirichlet 積分を二重積分に変換することができる。
複素関数論の留数定理によってもこの積分の値を計算できる。Dirichlet 積分は Dirichlet が Fourier 級数の収束性を研究する過程で自然に現れた。図形的に見て、Dirichlet 積分は交錯級数
とほぼ対応している。$\displaystyle\sum_{n=1}^{\infty}(-1)^{n+1}\dfrac{1}{n}$ は収束するので Dirichlet 積分も収束する。同様に
$\displaystyle\sum_{n=1}^{\infty}\dfrac{1}{n}$ は発散するので $\displaystyle\int_0^{\infty}\left|\dfrac{\sin x}{x}\right|dx = \infty$ となる。これはまた $\dfrac{\sin x}{x}$ が Riemann 積分可能であるが Lebesgue(絶対)積分可能ではないことを意味する。
練習問題
- $\sin(\alpha+\theta) + \sin(\alpha+2\theta) + \cdots + \sin(\alpha+n\theta) = \dfrac{\sin\frac{n}{2}\theta}{\sin\frac{\theta}{2}}\sin\!\left(\alpha+\dfrac{n+1}{2}\theta\right)$
- $\cos(\alpha+\theta) + \cos(\alpha+2\theta) + \cdots + \cos(\alpha+n\theta) = \dfrac{\sin\frac{n}{2}\theta}{\sin\frac{\theta}{2}}\cos\!\left(\alpha+\dfrac{n+1}{2}\theta\right)$
- $\cos(\alpha+\theta) + \cos(\alpha+3\theta) + \cdots + \cos(\alpha+(2n-1)\theta) = \dfrac{\sin n\theta}{\sin\theta}\cos(\alpha+n\theta)$
- $\sin(\alpha+\theta) + \sin(\alpha+3\theta) + \cdots + \sin(\alpha+(2n-1)\theta) = \dfrac{\sin n\theta}{\sin\theta}\sin(\alpha+n\theta)$
- 練習問題 2 において $\alpha = -\dfrac{\theta}{2}$ とおくと
$$\sum_{k=1}^{n}\cos\!\left(k-\frac{1}{2}\right)\theta = \frac{\sin n\theta}{2\sin\frac{\theta}{2}}$$
練習問題 1 において $\alpha = -\dfrac{\theta}{2}$ とおくと
$$\sum_{k=1}^{n}\sin\!\left(k-\frac{1}{2}\right)\theta = \frac{\sin^2\frac{n}{2}\theta}{\sin\frac{\theta}{2}}$$ - $\displaystyle\int_0^{\infty}\left|\frac{\sin x}{x}\right|dx = \infty$ を証明せよ。
各点収束と Dirichlet 核
Dirichlet 核が登場したのは Dirichlet が Fourier 級数の収束性の問題を研究したことによる。Fourier 級数の部分和を考えると
定義 2.2.1 第 $N$ 階 Dirichlet 核($N$-th Dirichlet kernel)を
と定義する。$D_N$ は周期 $2\pi$ の周期関数であり偶関数である。
(2.2.1) を $S_N[f](x)$ の Dirichlet 公式または Dirichlet 特異積分(Dirichlet singular integral)とも呼ぶ。同様に
ここで
を第 $N$ 階共役 Dirichlet 核($N$-th conjugate Dirichlet kernel)と呼ぶ。上の導出過程は $D_N(t)$、$\widetilde{D}_N(t)$ がどのように現れるかを説明するだけでなく、同時に Fourier 級数の収束性の問題を研究することは特異積分の問題を研究することと等価であり、Fourier 級数の和は畳み込み(convolution)の形式で表現されることを示している。
定理 2.2.2 第 $N$ 階 Dirichlet 核は次の関係式を満たす。
(2.2.1) において $f \equiv 1$ を代入すると、$S_N[1](x) = 1$ であるから直ちに得られる。
定理 2.2.3 第 $N$ 階 Dirichlet 核は次の関係式を満たす。
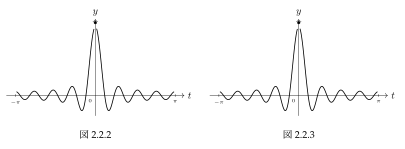
$D_N$ のグラフは次のように理解できる。$\dfrac{1}{2\pi\sin\frac{t}{2}}$ は振幅(amplitude)であるから、$D_N$ は $\dfrac{1}{2\pi\sin\frac{t}{2}}$ を振幅とする上下に激しく振動する波であり、$t = 0$ 以外の部分の積分はほぼ互いに打ち消し合う。この現象を oscillation-cancellation と呼ぶ。$N \to \infty$ のとき $D_N$ はほぼ $t = 0$ に集中し、この現象は Dirac $\delta$ 関数に非常に近い。このため Dirichlet 核を近似単位元(approximate identity)とも呼ぶ。直観的には
が期待される。これが Fourier 級数の収束性の問題である。
$f(x+t)$ を偶関数と奇関数の二部分に分解することができる。
$D_N(t)$ は偶関数であるから、$S_N$ のこの積分において偶関数の部分のみが寄与する。したがって次の定理が成り立つ。
定理 2.2.4 (各点収束) $f$ が区分的に滑らかな周期関数であれば
$f$ が $x$ 点で連続であれば $S_N[f](x) \to \dfrac{1}{2}\bigl[f(x+)+f(x-)\bigr] = f(x)$。
この定理は $f$ の Fourier 級数が $f$ に各点収束(pointwise convergence)することを述べている(不連続点においては左極限と右極限の平均値に収束する)。$f(x+)$、$f(x-)$ が定義されていれば Dirichlet 公式は次のように表せる。
この収束定理を応用すると次の等式が得られる。
- $\displaystyle\sum_{n=0}^{\infty}\frac{\sin(2n+1)x}{2n+1} = \frac{\pi}{4}$, $(0 < x < \pi)$
- $\displaystyle\sum_{n=1}^{\infty}\frac{\sin nx}{n} = \frac{\pi-x}{2}$, $(0 < x < 2\pi)$
- $\displaystyle\sum_{n=1}^{\infty}\frac{\cos nx}{n^2} = \frac{x^2}{4} - \frac{\pi x}{2} + \frac{\pi^2}{6}$, $(0 \le x \le 2\pi)$
- $\dfrac{2}{\pi} - \dfrac{4}{\pi}\displaystyle\sum_{n=1}^{\infty}\frac{\cos 2nx}{4n^2-1} = |\sin x|$, $(-\infty < x < \infty)$
$x = \dfrac{\pi}{2}$、$0$ を代入すると著名な級数が得られる。
系 2.2.5 $f$、$g$ が区分的に滑らかな周期関数で同じ Fourier 係数を持てば $f = g$。
$f$、$g$ は同じ Fourier 級数を持つので、定理 2.2.4 より $f = g$。
定理 2.2.6 (Riemann の局所化原理) 等式 $\displaystyle\lim_{N\to\infty}S_N[f](x) = f(x)$ が成立するかどうかは、関数 $f$ の $x$ 点付近での振る舞いにのみ依存する。
Dirichlet 公式を三つの部分に分けると
Riemann--Lebesgue の定理より
したがって
定理 2.2.7 (各点収束と微分) $f$ が区分的に滑らかな周期関数で、$f$ の Fourier 級数が
であり、かつ $f'$ も区分的に滑らかな関数であれば
$f'$ が $x$ 点で連続であれば $S[f'](x) = f'(x)$。
[注意]:
- 一般に $S[f'] = S'[f]$ であり
$$f \sim \sum_{k=-\infty}^{\infty}c_k e^{ikx} \implies f' \sim \sum_{k=-\infty}^{\infty}(ik)c_k e^{ikx}$$$$S[f^{(m)}] = S^{(m)}[f] = \sum_{k=-\infty}^{\infty}(ik)^m c_k e^{ikx}$$
公式
から、$|f| \le 1$ であれば容易に
が得られる。右辺の積分がちょうど Lebesgue 定数である。
定理 2.2.8
$L_N$ を第 $N$ 階 Lebesgue 定数と呼ぶ。
$\left|\sin\!\left(N+\frac{1}{2}\right)t\right| \le 1$ であるから第二項の積分は有限の値に留まる。$u = \left(N+\dfrac{1}{2}\right)t$ とおくと
ここで
を用いた。したがって $L_N \sim \dfrac{4}{\pi^2}\log N$ となる。
(2.2.9) はこの漸近評価が、Dirichlet の収束定理(十分条件に過ぎない)の証明の困難さの一因であることを示している。
練習問題
- $\displaystyle\lim_{n\to\infty}\int_0^h\frac{\sin n\xi}{\xi}\,d\xi = \int_0^{\infty}\frac{\sin t}{t}\,dt$、$\quad h > 0$ を証明せよ。
- $\displaystyle\lim_{n\to\infty}\int_{-h}^{h}\frac{\sin\!\left(n+\frac{1}{2}\right)\xi}{\sin\dfrac{1}{2}\xi}\,d\xi$ を求めよ。 (ヒント:$\sin\!\left(n+\frac{1}{2}\right)\xi = \sin n\xi\cos\dfrac{1}{2}\xi + \cos n\xi\sin\dfrac{1}{2}\xi$)
- $f(x) = x$、$-\pi \le x \le \pi$ かつ $f(x+2n\pi) = f(x)$ とする。
- $f(x) \sim \displaystyle\sum_{n=1}^{\infty}\frac{2(-1)^{n+1}}{n}\sin nx$ を証明せよ。
- $f(x)$ の Fourier 級数が一様収束でないことを証明せよ。
- Fourier 級数の和を求めよ。
一様収束と Féjer 核
直観的に Dirac 列はガウス正規分布のように見える。しかし残念ながら Dirichlet 核 $D_N$ はそのような近似単位元の性質を持たない。これは $D_N$ のグラフを直接観察すれば明らかである。最大の問題は $D_N(t)$ がほぼ $\sin Nt$ にすぎず、この数列は任意の $t$ に対しても収束しないことにある。この困難を克服するために、ハンガリーの数学者 Féjer(1880--1959)の代替案は算術平均から着手することである。この着想は実際非常に自然であり、たとえば数列 $\{x_n\}_n$ が $x$ に収束すれば、その算術平均もまた $x$ に収束する。
しかし逆は必ずしも成立しない。
(各点収束に困難があれば平均をとってみる、それが弱収束である!)
Féjer 核(Féjer kernel)はハンガリーの数学者 Féjer が Fourier 級数の収束性を研究する際に算術平均によってその収束性を得たことにより生まれた。
定義 2.3.1 第 $N$ 階 Féjer 核($N$-th Féjer kernel)を
と定義する。
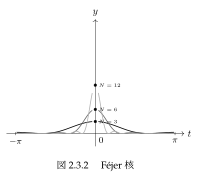
定理 2.3.2 第 $N$ 階 Féjer 核は次の性質を持つ。
- $F_N(-t) = F_N(t)$
- $F_N(t) = \dfrac{1}{2N\pi}\left(\dfrac{\sin\dfrac{N}{2}t}{\sin\dfrac{t}{2}}\right)^{\!2}$
(b) のみ証明する。Dirichlet 核 $D_N$ の公式と Euler の公式を用いて計算すると
Féjer 核 $F_N(t)$ は確かに一つの Dirac 列をなす。
系 2.3.3 Féjer 核 $F_N(t)$ は以下の性質を持つ。
- $F_N(t)$ は $2\pi$ 周期関数である。
- $\displaystyle\int_{-\pi}^{\pi}F_N(t)\,dt = 1$
- $F_N(t) \ge 0$
- 任意の $\delta > 0$ に対して $\displaystyle\lim_{N\to\infty}\int_{\delta\le|t|\le\pi}F_N(t)\,dt = 0$
(d) のみ証明する。正弦関数の性質より $\delta \le |t| \le \pi$ のとき $\dfrac{1}{\sin^2\frac{t}{2}} \le \dfrac{1}{\sin^2\frac{\delta}{2}}$ であるから
$F_N \to 0$($N\to\infty$ のとき一様収束)であるから
[注意]:
- $F_N(t)$ の優関数(dominated function)は正弦関数の性質から求まる。
$$\frac{1}{\sin^2 x} \ge \frac{1}{x^2} \quad (|\sin x| \le |x|), \qquad \frac{1}{\sin^2 x} \ge 1$$二式を加えると$$\frac{2}{\sin^2 x} \ge 1+\frac{1}{x^2} = \frac{x^2+1}{x^2}$$すなわち $\dfrac{1}{\sin^2 x} \ge \dfrac{x^2+1}{2x^2}$。また $|t| \le \pi$ のとき $\sin^2\dfrac{t}{2} \ge \dfrac{t^2}{\pi^2}$ であるから
$$F_N(t) \le \frac{\pi^2}{2N\pi t^2} = \frac{\pi}{2Nt^2} \tag{2.3.3}$$
$$\int_{-\pi}^{\pi}F_N(t)\,dt \le \int_{-\pi}^{\pi}\frac{\pi}{2Nt^2}\,dt$$ただしこの積分は $t=0$ 付近で発散するため、より精密な評価として (2.3.3) の代わりに$$F_N(t) \le \frac{N}{2\pi}\cdot\frac{1}{1+(Nt/\pi)^2}$$を用いることで $\displaystyle\int_{-\infty}^{\infty}F_N(t)\,dt$ が有界であることが示せる。
定理 2.3.4 (Féjer--Cesàro 近似定理) $f$ が区分的に連続な周期関数であれば
$S_N(x)$ と $\sigma_N(x)$ の関係は次のように理解できる。まず $\sigma_N(x)$ を Fourier 級数で表すと
したがって
二乗して積分すると
したがって収束の良し悪しは Fourier 係数 $a_k$、$b_k$ によって決まる。
練習問題
- $f$ が積分可能な奇関数で $f(x) \sim \displaystyle\sum_{n=1}^{\infty}b_n\sin nx$ のとき、次を証明せよ。
$$\sum_{n=1}^{\infty}\frac{b_n}{n} = \int_0^{\pi}\!\left(1-\frac{x}{\pi}\right)f(x)\,dx$$ - $f$ が積分可能な関数で $f(x) \sim \dfrac{a_0}{2} + \displaystyle\sum_{n=1}^{\infty}(a_n\cos nx + b_n\sin nx)$ のとき、次を証明せよ。
$$\sum_{n=1}^{\infty}\frac{b_n}{n} = \int_0^{\pi}\!\left(1-\frac{x}{\pi}\right)\frac{f(x)-f(-x)}{2}\,dx = \frac{1}{2\pi}\int_0^{2\pi}(\pi-x)f(x)\,dx$$ - 算術平均(Cesàro 平均)を用いて次の級数の和を求めよ。
- 算術平均(Cesàro 平均)を用いて次の級数の和を求めよ。
- $1+0-1+1+0-1+\cdots$ $\left(\sigma = \dfrac{2}{3}\right)$
- $1+0+0-1+0+0-1+0+0-1+\cdots$ $\left(\sigma = \dfrac{1}{2}\right)$
- $1-2+3-4+5-6+7-\cdots$ $\left(\sigma = \dfrac{1}{4}\right)$
- $1^2-2^2+3^2-4^2+5^2-6^2+\cdots$ ($\sigma$ は存在しない)
- $1\cdot 2 - 2\cdot 3 + 3\cdot 4 - 4\cdot 5+\cdots$ ($\sigma$ は存在しない)
- $f$ が二乗可積分な関数で $f(x) \sim \dfrac{a_0}{2} + \displaystyle\sum_{n=1}^{\infty}(a_n\cos nx + b_n\sin nx)$ とし、$\sigma_N$ が $f$ の Fourier 級数の前 $N$ 項の算術平均であるとき、次を証明せよ。
$$\frac{1}{2\pi}\int_{-\pi}^{\pi}\bigl[\sigma_N(x)-f(x)\bigr]^2\,dx = \frac{1}{N^2}\sum_{k=1}^{N-1} k(a_k^2+b_k^2) + \sum_{k=N}^{\infty}(a_k^2+b_k^2)$$ - $f \in C[0,\pi]$ とし、次の問いに答えよ。
- $f$ が
$$\int_0^{\pi}f(x)\cos kx\,dx = 0, \qquad k = 0,1,2,3,\ldots$$
を満たすならば $f(x) = 0$、$\forall x \in [0,\pi]$ となることを証明せよ。 - $f$ が
$$\int_0^{\pi}f(x)\sin kx\,dx = 0, \qquad k = 1,2,3,\ldots$$
を満たすとき、$f(x) = 0$、$\forall x \in [0,\pi]$ は成立するか?
- $f$ が
Abel 収束と Poisson 核
『もし我々が通常の無限級数に用いられる論証方法を注意深く検討するならば、それらは全体として不適切であることが判明し、無限級数の定理のうち厳格な基礎を持つものは非常に少ないことに気づく。通常の解析的演算を有限のもののように無限級数に適用することは、証明されることなく行われているが、私の見るところではそれは許されないことである。たとえば、二つの無限級数を互いに掛け合わせようとするならば、……もし級数 $u_0+u_1+u_2+\cdots$ が有限なら等式は確かに成立するが、それが無限級数であれば、まず収束しなければならない……また右辺の級数も収束すべきであり、ある制限条件のもとでのみ上の式は正しい。しかし誤解を招くことなく言えば、人々はこのような状況に注意を払っていない。これこそが私がこの論文で行おうとしていることである。他にも類似の演算がいくつかあり、正当性の証明が必要である。たとえば無限級数をべき乗する、対数をとる、正弦をとる、余弦をとる、などである。』
— Niels Henrik Abel(1802--1829)—
Fourier 級数の収束性を論じるもう一つの方法は、ノルウェーの数学者 Niels Abel(1802--1829)によって提案されたものである。
定理 2.4.1 (Abel の定理) $\displaystyle\sum_{n=0}^{\infty}a_n$ が収束するとき、$-1 < x \le 1$ において級数 $\displaystyle\sum_{n=0}^{\infty}a_n x^n$ も収束し、$f(x) = \displaystyle\sum_{n=0}^{\infty}a_n x^n$ は同じ区間上で連続関数である。
証明$\displaystyle\sum_{n=0}^{\infty}a_n$ が収束するので、Cauchy 条件より部分和は有界であり、$|a_n| < M$ が成立する。$|a_n x^n| \le M|x|^n$ であるから、等比級数との比較によって $-1 < x < 1$ のとき $\displaystyle\sum_{n=0}^{\infty}a_n x^n$ が収束することが示せる。部分和 $f_N(x) = \displaystyle\sum_{n=0}^N a_n x^n$ を考えると
$$|f(x)-f_N(x)| \le M\sum_{n=N+1}^{\infty}|x|^n = \frac{M|x|^{N+1}}{1-|x|}$$したがって $|x| \le c < 1$ のとき級数は一様収束し、関数 $f$ は区間上で連続である。$\displaystyle\sum_{n=0}^{\infty}a_n$ が絶対収束する場合は
$$|f(x)-f_N(x)| \le \sum_{n=N+1}^{\infty}|a_n|$$したがって関数 $f$ は $|x| \le 1$ の区間で連続である。$\displaystyle\sum_{n=0}^{\infty}a_n$ が収束するが絶対収束でない場合、この単純な評価では $x = 1$ での連続性を証明するには不十分である。改善策は(Abel のアイデア)、$f-f_N$ を書き直すことである。
$$\begin{aligned}f(x)-f_N(x) &= a_{N+1} x^{N+1} + a_{N+2}x^{N+2} + \cdots\\ &= (R_{N+1} - R_{N+2})x^{N+1} + (R_{N+2}-R_{N+3})x^{N+2}+\cdots\end{aligned}$$ここで $R_N = a_N + a_{N+1} + \cdots$(残余和)とおくと
$$f(x)-f_N(x) = R_{N+1} x^{N+1} - R_{N+2}(x^{N+1}-x^{N+2}) - R_{N+3}(x^{N+2}-x^{N+3})-\cdots$$$0 \le x \le 1$ を用いると
$$|f(x)-f_N(x)| \le R^*_{N+1}(x^{N+1} + x^{N+1} - x^{N+2} + x^{N+2} - \cdots) = 2R^*_{N+1} x^{N+1} \le 2R^*_{N+1}$$ここで $R^*_N$ は $|R_N|$、$|R_{N+1}|$、$\ldots$ の上界である。$R^*_N \to 0$($N \to \infty$ のとき)であるから $f_N \to f$ が一様収束し、したがって $f$ は $0 \le x \le 1$ の区間で連続である。
可積分な周期関数 $f$ を Fourier 級数で表す(ここでは角度を表すために $x$ を $\theta$ に換えて表記する)。
$$f(\theta) \sim S[f] = \frac{1}{2}a_0 + \sum_{n=1}^{\infty}(a_n\cos n\theta + b_n\sin n\theta) \tag{2.4.1}$$Fourier 係数は
$$\begin{pmatrix}a_n \\ b_n\end{pmatrix} = \frac{1}{\pi}\int_{-\pi}^{\pi}f(\theta) \begin{pmatrix}\cos n\theta \\ \sin n\theta\end{pmatrix}d\theta \tag{2.4.2}$$(2.4.1) は単位円上の Fourier 級数とみなすことができる。今、半径 $r$ も考慮に入れると
$$u(r,\theta) = \frac{1}{2}a_0 + \sum_{n=1}^{\infty}(a_n\cos n\theta + b_n\sin n\theta)r^n, \qquad 0 \le r < 1 \tag{2.4.3}$$これは $S[f]$ の Abel 平均(Abel mean)であり、(2.4.2) を (2.4.3) に代入すると、$u(r,\theta)$ は関数 $f$ の Poisson 積分公式(Poisson integral formula)として表すことができる。
$$\begin{aligned}u(r,\theta) &= \frac{1}{2\pi}\int_{-\pi}^{\pi}f(\varphi)\,d\varphi + \sum_{n=1}^{\infty}\frac{r^n}{\pi}\int_{-\pi}^{\pi}f(\varphi) \bigl(\cos n\varphi\cos n\theta + \sin n\varphi\sin n\theta\bigr)d\varphi \notag\\ &= \frac{1}{2\pi}\int_{-\pi}^{\pi}f(\varphi)\!\left[1+2\sum_{n=1}^{\infty}r^n\cos n(\theta-\varphi)\right]d\varphi \tag{2.4.4}\\ &= \frac{1}{2\pi}\int_{-\pi}^{\pi}f(\varphi)\frac{1-r^2}{1-2r\cos(\theta-\varphi)+r^2}\,d\varphi \notag\\ &= \frac{1}{2\pi}\int_{-\pi}^{\pi}f(\varphi)P(r,\theta-\varphi)\,d\varphi \notag\end{aligned}$$定義 2.4.1 Poisson 核(Poisson kernel)を
$$P(r,\theta) \equiv 1 + 2\sum_{n=1}^{\infty}r^n\cos n\theta = \frac{1-r^2}{1-2r\cos\theta+r^2} \tag{2.4.5}$$と定義する。
[注意]:
- $P(r,\theta)$ は複素関数と調和関数(harmonic function)の理論において非常に重要な核である。半径 $R$ の円盤においては変数変換 $r \to \dfrac{r}{R}$ を考えると
$$P(r,\theta) = \frac{R^2-r^2}{R^2-2Rr\cos\theta+r^2} \tag{2.4.6}$$
より一般的な形式は
$$P(r,\theta;\varphi) = \frac{R^2-r^2}{R^2-2Rr\cos(\theta-\varphi)+r^2} \tag{2.4.7}$$ - Poisson 積分公式は(角度の)畳み込み(convolution)の形式で表現されており、これはその方程式が回転不変性(角度の平行移動不変)を持つことによる。
Euler の公式を通じて $P(r,\theta)$ をより簡潔に書き直すことができる。
$$P(r,\theta) = \sum_{n=-\infty}^{\infty}r^{|n|}e^{in\theta} = \sum_{n=0}^{\infty}r^n e^{in\theta} + \sum_{n=1}^{\infty}r^n e^{-in\theta} \tag{2.4.8}$$$r < 1$ を要求すると、(2.4.8) の右辺は二つの収束する等比級数となり、積分と無限級数の交換が正当化される。$z = re^{i\theta}$ とおくと
$$\begin{aligned}P(r,\theta) &= \operatorname{Re}(1+2z+2z^2+2z^3+\cdots) = \operatorname{Re}\!\left(\frac{1+z}{1-z}\right) \notag\\ &= \frac{1}{1-re^{i\theta}} + \frac{re^{-i\theta}}{1-re^{-i\theta}} = \frac{1-r^2}{(1-re^{i\theta})(1-re^{-i\theta})} \notag\\ &= \frac{1-r^2}{1-2r\cos\theta+r^2} \tag{2.4.9}\end{aligned}$$ついでに虚部をとると
$$\operatorname{Im}\!\left(\frac{1+z}{1-z}\right) = 2\sum_{n=1}^{\infty}r^n\sin n\theta = \frac{2r\sin\theta}{1-2r\cos\theta+r^2} \tag{2.4.10}$$定理 2.4.2 (Poisson 核の性質)
- $P(r,\theta) = P(r,-\theta)$ ($\theta$ の偶関数)
- $\dfrac{1-r}{1+r} \le P(r,\theta) \le \dfrac{1+r}{1-r}$
- $\dfrac{1}{2\pi}\displaystyle\int_{-\pi}^{\pi}P(r,\theta)\,d\theta = 1$
- $\dfrac{\partial P}{\partial\theta}(r,\theta) = -\dfrac{2r(1-r^2)\sin\theta}{(1+r^2-2r\cos\theta)^2}$
証明直接検証できるので省略する。
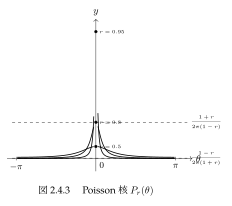
例題 2.4.3
$$\frac{1}{2\pi}\int_0^{2\pi}\frac{\cos n\theta}{1-2r\cos\theta+r^2}\,d\theta = \frac{r^n}{1-r^2}, \qquad r < 1$$解. 前の結果より
$$r\cos\theta + \cdots + r^n\cos n\theta + \cdots = \frac{r\cos\theta - r^2}{1-2r\cos\theta+r^2}$$したがって
$$1 + 2r\cos\theta + \cdots + 2r^n\cos n\theta + \cdots = \frac{1-r^2}{1-2r\cos\theta+r^2}$$この式は($|r| < 1$)
$$\frac{1}{1-r^2} + \frac{2r^n}{1-r^2}\cos n\theta + \cdots = \frac{1}{1-2r\cos\theta+r^2}$$とも書ける。これは関数 $\dfrac{1}{1-2r\cos\theta+r^2}$ の Fourier 展開であり、第 $n$ 項の係数が $\dfrac{2r^n}{1-r^2}$ であることを示している。したがって Fourier 係数の定義より
$$\frac{1}{2\pi}\int_0^{2\pi}\frac{\cos n\theta}{1-2r\cos\theta+r^2}\,d\theta = \frac{r^n}{1-r^2}$$定理 2.4.4 (平均値定理)
$$u(0,0) = \frac{1}{2\pi}\int_0^{2\pi}f(\theta)\,d\theta \tag{2.4.11}$$証明Poisson 積分公式 (2.4.4) で直接 $r = 0$ とおくと得られる。
[注意]:
- 平均値定理は必ず円盤において成立する。なぜならこのとき $(0,0)$ が重心となるからである。
- Möbius 変換を利用して Poisson 核を得ることもできる。複素関数論において二つの重要な変換がある。
$$w = \frac{z-a}{1-\bar{a}z}, \qquad |a| < 1, \quad a,z \in \mathbb{C} \tag{2.4.12}$$$$w = e^{i\alpha}z, \qquad \alpha \in \mathbb{R} \tag{2.4.13}$$
(2.4.13) は基本的に回転であり、単位円を単位円へ、単位円の内部を単位円の内部へ写す。(2.4.12) も同様であり、かつ $z = a$ を $w = 0$ へ変換する。(2.4.12) は著名な Möbius 変換であり、等角写像(conformal mapping)において非常に重要である。(2.4.12) の全微分をとると
$$dw = \frac{dz}{1-\bar{a}z} + \frac{(z-a)\bar{a}\,dz}{(1-\bar{a}z)^2} = \frac{1-|a|^2}{(1-\bar{a}z)^2}\,dz$$
(2.4.12) により単位円 $|z| = 1$ を単位円 $|w| = 1$ へ写す。$z = e^{i\tau}$、$w = e^{i\psi}$、$\tau,\psi \in [0,2\pi]$ とおくと
$$\begin{aligned}e^{i\psi}d\psi &= \frac{1-|a|^2}{(1-\bar{a}e^{i\tau})^2}e^{i\tau}d\tau \notag\\ w = e^{i\psi} &= \frac{e^{i\tau}-a}{1-\bar{a}e^{i\tau}} \tag{2.4.14}\end{aligned}$$
二式を割ると
$$d\psi = \frac{1-|a|^2}{|1-\bar{a}e^{i\tau}|^2}\,d\tau \tag{2.4.15}$$
$|a| < 1$ として $a = re^{i\theta}$、$0 \le r < 1$ とおくと
$$d\psi = \frac{1-r^2}{1-2r\cos(\theta-\tau)+r^2}\,d\tau \equiv P(r,\theta-\tau)\,d\tau \tag{2.4.16}$$
ここで $P(r,\theta-\tau)$ は Poisson 核であり、(2.4.15) または (2.4.16) より Poisson 核とは単位円を単位円へ写す Möbius 変換の Jacobian であることがわかる。 - Poisson 核は Möbius 変換の Jacobian であるから、次元解析の観点から Poisson 核は必ず無次元であり、$[P(r,\theta)] = 1$ となる。さらに $\theta$、$\varphi$ をパラメーター(角度は無次元であることに注意)とみなすと $[d\varphi] = [2\pi] = [\theta]$ であり、Dirichlet 公式 (2.4.4) は次元整合的である:$[u] = [f]$。この事実は Laplace 方程式の Dirichlet 問題においてより明確に見えてくる。
Poisson 核は Féjer 核が持つすべての性質を持ち、さらに Féjer 核より滑らかである。
$$P_r(\theta) \equiv \frac{1}{2\pi}P(r,\theta) = \frac{1-r^2}{2\pi(1-2r\cos\theta+r^2)} \tag{2.4.17}$$明らかに $P_r(\theta)$ は周期関数(周期 $2\pi$)、$P_r(\theta) = P_r(-\theta)$ であり、さらに $P_r(\theta)$ は Dirac 列である。ただしその意味は Féjer 核と若干異なり、このとき添字は $r$ であって $n$ ではなく、また $n \to \infty$ ではなく $r \to 1$ の振る舞いを考慮する。
定理 2.4.5 $P_r(\theta) = \dfrac{1}{2\pi}P(r,\theta)$ は Dirac 列である。すなわち以下が成立する。
- $P_r(\theta) \ge 0$、$0 \le r < 1$
- $\displaystyle\int_{-\pi}^{\pi}P_r(\theta)\,d\theta = 1$
- 任意の $\epsilon, \delta > 0$ に対して $r_0$ が存在し、$0 < r_0 < 1$ で $r_0 < r < 1$ のとき常に
$$\int_{-\pi}^{-\delta}P_r(\theta)\,d\theta + \int_{\delta}^{\pi}P_r(\theta)\,d\theta < \epsilon$$
証明(c) は $r \to 1$ のとき $P_r(\theta)$ の振る舞いが $\delta$-関数のようになることを述べている。$0 \le r < 1$ より (2.4.17) から $P_r(\theta) \ge 0$ は容易にわかる。次に
$$\int_{-\pi}^{\pi}e^{in\theta}\,d\theta = \begin{cases}2\pi, & n=0, \\ 0, & n\ne 0\end{cases}$$(2.4.8) と項別積分を用いると、唯一寄与するのは定数項($n=0$)のみであるから
$$\int_{-\pi}^{\pi}P_r(\theta)\,d\theta = 1$$最後に (c) を証明する。$|\theta| \ge \delta > 0$ のとき、分母 $1-2r\cos\theta + r^2$($r$ の関数とみなす)の最小値は $r = \cos\theta$ のとき $\sin^2\theta$ であるから
$$\frac{1}{1-2r\cos\theta+r^2} \le \frac{1}{\sin^2\theta} \le \frac{1}{\sin^2\delta}$$したがって
$$0 \le P_r(\theta) \le \frac{1-r^2}{2\pi\sin^2\delta} \to 0 \qquad (r \to 1^-)$$一様収束によって
$$\int_{\delta\le|\theta|\le\pi}P_r(\theta)\,d\theta < \epsilon$$[注意]:
- $P_r(\theta)$ は Dirac 列であり、このとき分母 $2\pi$ は次元 $[2\pi] = [\theta]$ を持つ。したがって (b) より $[P_r(\theta)] = [\delta(\theta)] = [\theta]^{-1}$ となる。
$P_r(\theta)$ は Dirac 列であるから、Dirac 列の性質より次が成立する。
定理 2.4.6 (Poisson 近似定理) $f$ が区分的に連続な周期関数であれば
$$\lim_{r\to 1^-}(P_r *_\theta f)(\theta) = f(\theta), \qquad [P_r][f][\theta] = [f] \tag{2.4.18}$$Poisson 核の最も重要な応用は偏微分方程式における Laplace 方程式の Dirichlet 問題である。
$$\begin{aligned}\text{(D.E.)} & \qquad \Delta u = u_{xx} + u_{yy} = 0, \qquad x^2+y^2 < 1\\ \text{(B.C.)} & \qquad u(x,y) = f(\theta), \qquad x^2+y^2 = 1\end{aligned}$$ここで関数 $f$ は既知の境界条件である。この偏微分方程式の解はちょうど Poisson 積分公式 (2.4.4) となる。直観的には次のように見ることができる。$\Delta u = 0$ を満たす関数を調和関数(harmonic function)と呼ぶ。$r^n\cos n\theta$、$r^n\sin n\theta$ は調和関数である(解析関数 $z^n = (x+iy)^n = r^n e^{in\theta}$ の実部と虚部)。しかも $\cos n\theta$、$\sin n\theta$($r=1$)を境界値として持つ。Laplace 方程式は線形であるから重ね合わせの原理によって $u(r,\theta)$ が単位円盤上の調和関数であり、その境界値が $u(1,\theta) = f(\theta)$ に等しいことがわかる。これは実に驚くべき結果である。もともと探索していたのは級数収束の問題であったが、後に思いがけなく Dirichlet 問題の厳密な解を得ることになったのである。$P_r(\theta)$ が調和関数であることを証明するには、まず Laplace 演算子 $\Delta = \dfrac{\partial^2}{\partial x^2}+\dfrac{\partial^2}{\partial y^2}$ を連鎖律を用いて極座標形式に書き換える($x = r\cos\theta$、$y = r\sin\theta$)。
$$\Delta = \frac{\partial^2}{\partial x^2}+\frac{\partial^2}{\partial y^2} = \frac{\partial^2}{\partial r^2}+\frac{1}{r}\frac{\partial}{\partial r} +\frac{1}{r^2}\frac{\partial^2}{\partial\theta^2} \tag{2.4.19}$$(2.4.3) より
$$\begin{aligned}\frac{\partial^2 u}{\partial r^2} &= \sum_{n=1}^{\infty}n(n-1)r^{n-2}(a_n\cos n\theta + b_n\sin n\theta)\\ \frac{1}{r^2}\frac{\partial^2 u}{\partial\theta^2} &= -\sum_{n=1}^{\infty}n^2 r^{n-2}(a_n\cos n\theta + b_n\sin n\theta)\\ \frac{1}{r}\frac{\partial u}{\partial r} &= \sum_{n=1}^{\infty}nr^{n-2}(a_n\cos n\theta + b_n\sin n\theta)\end{aligned}$$これらを加えると $\Delta u = 0$ となるから、Poisson 積分 (2.4.3) の関数 $u$ は調和関数である。また項別微分によって $P_r(\theta)$ は調和関数であり $\Delta P_r(\theta) = 0$ であることを証明できる。
畳み込み積分 $g * f(x)$ において、関数 $f$、$g$ の一方が良い関数(たとえば $g \in C^\infty$)であれば $g*f$ もそれと同程度に良い($g*f \in C^\infty$)。$D^m(g*f) = D^m g * f$ であり
$$\frac{d^m}{dx^m}\int g(x-y)f(y)\,dy = \int\frac{d^m}{dx^m}g(x-y)f(y)\,dy$$Poisson 積分に戻ると
$$\begin{aligned}\Delta(P_r * f) &= \Delta\frac{1}{2\pi}\int_{-\pi}^{\pi}P(r,\theta-\varphi)f(\varphi)\,d\varphi \notag\\ &= \frac{1}{2\pi}\int_{-\pi}^{\pi}\Delta P(r,\theta-\varphi)f(\varphi)\,d\varphi \notag\\ &= \Delta P_r * f = 0 \tag{2.4.20}\end{aligned}$$したがって Poisson 積分 $P_r * f(\theta)$ は確かに調和関数であり、Poisson 近似定理によりその境界値はちょうど $f(\theta)$ である。
定理 2.4.7 (円盤領域の Dirichlet 問題) $B_R(0,0)$ を原点 $(0,0)$ を中心とし半径 $R$ の円盤、$\partial B_R(0,0)$ をその境界、$f(\theta)$($0 \le \theta \le 2\pi$)を $\partial B_R(0,0)$ 上で定義された連続関数とする。次の偏微分方程式
$$\begin{cases} \text{(D.E.)} & \Delta u = u_{xx}+u_{yy} = 0, \qquad (x,y) \in B_R(0,0),\\[4pt] \text{(B.C.)} & u(R,\theta) = f(\theta), \qquad x^2+y^2 = R^2 \end{cases} \tag{2.4.21}$$の解は次のように表せる。
$$\begin{aligned}u(r,\phi) &= \frac{R^2-r^2}{2\pi}\int_0^{2\pi}\frac{f(\theta)\,d\theta}{R^2-2rR\cos(\theta-\phi)+r^2} \tag{2.4.22}\\ &= \frac{a_0}{2} + \sum_{n=1}^{\infty}\left(\frac{r}{R}\right)^{\!n}(a_n\cos n\phi + b_n\sin n\phi) \notag\end{aligned}$$ここで係数 $a_n$、$b_n$ は
$$\begin{pmatrix}a_n \\ b_n\end{pmatrix} = \frac{1}{\pi}\int_0^{2\pi}f(\theta) \begin{pmatrix}\cos n\theta \\ \sin n\theta\end{pmatrix}d\theta \tag{2.4.23}$$具体例として $B_R = B_1$ が単位円盤で、境界値が
$$f(\theta) = u(1,\theta) = \begin{cases}1, & -\dfrac{\pi}{2} < \theta < \dfrac{\pi}{2},\\[4pt] -1, & \dfrac{\pi}{2} < \theta < \dfrac{3\pi}{2}\end{cases}$$のとき、計算によって $b_n = 0$、$\forall n \in \mathbb{N}$ および
$$a_{2m} = 0, \qquad a_{2m+1} = \frac{4(-1)^m}{\pi(2m+1)}, \qquad m = 0,1,2,\ldots$$したがって Dirichlet 問題の解は
$$u(r,\phi) = \frac{4}{\pi}\sum_{m=0}^{\infty}\frac{(-1)^m}{2m+1}r^{2m+1}\cos(2m+1)\phi$$$r^n\cos n\phi = \operatorname{Re}(z^n)$、$z = re^{i\phi}$ であるから $u(r,\phi)$ を書き直すと
$$u(r,\phi) = \operatorname{Re}\!\left[\frac{4}{\pi}\sum_{m=0}^{\infty}(-1)^m\frac{z^{2m+1}}{2m+1}\right] = \frac{4}{\pi}\operatorname{Re}\tan^{-1}z$$$\blacksquare$
Poisson 積分公式を用いると Neumann 問題の解も得ることができる。
定理 2.4.8 (円盤領域の Neumann 問題) $B_R(0,0)$ を原点 $(0,0)$ を中心とし半径 $R$ の円盤、$\partial B_R(0,0)$ をその境界、$g(\theta)$($0 \le \theta \le 2\pi$)を $\partial B_R(0,0)$ 上で定義された連続関数とする。次の偏微分方程式
$$\begin{cases} \text{(D.E.)} & \Delta u = u_{xx}+u_{yy} = 0, \qquad (x,y) \in B_R(0,0),\\[4pt] \text{(B.C.)} & \dfrac{\partial u}{\partial\mathbf{n}}(R,\theta) = g(\theta) \end{cases} \tag{2.4.24}$$の解は次のように表せる。
$$u(r,\phi) = \frac{a_0}{2} + \sum_{n=1}^{\infty}\left(\frac{r}{R}\right)^{\!n}(a_n\cos n\phi + b_n\sin n\phi) \tag{2.4.25}$$ここで係数 $a_n$、$b_n$ は
$$\begin{pmatrix}a_n \\ b_n\end{pmatrix} = \frac{R}{n\pi}\int_0^{2\pi}g(\theta) \begin{pmatrix}\cos n\theta \\ \sin n\theta\end{pmatrix}d\theta \tag{2.4.26}$$証明$\dfrac{\partial u}{\partial\mathbf{n}}(R,\theta) = g(\theta)$ を検証するだけでよい。
具体例として
$$g(\theta) = \frac{\partial u}{\partial\mathbf{n}}(1,\theta) = \begin{cases}1, & -\dfrac{\pi}{2} < \theta < \dfrac{\pi}{2},\\[4pt] -1, & \dfrac{\pi}{2} < \theta < \dfrac{3\pi}{2}\end{cases}$$のとき Neumann 問題の解は
$$u(r,\phi) = \frac{4}{\pi}\sum_{n=0}^{\infty}\frac{(-1)^n}{(2n+1)^2}r^{2n+1}\cos(2n+1)\phi$$$\blacksquare$
例題 2.4.9 Cauchy 積分公式と対称点(symmetric point)を利用して Poisson 積分公式を導出し、逆に Poisson 積分公式から Cauchy 積分公式を導出せよ。
解. まず Cauchy 積分公式より
$$f(z) = \frac{1}{2\pi i}\oint_{|w|=1}\frac{f(w)}{w-z}\,dw, \qquad |w|=1,\quad |z|<1$$また $z$ の対称点 $1/\bar{z}$($|z|<1$ のとき $|1/\bar{z}|>1$)に対して留数定理より
$$0 = \frac{1}{2\pi i}\oint_{|w|=1}\frac{f(w)}{w-\frac{1}{\bar{z}}}\,dw = \frac{1}{2\pi i}\oint_{|w|=1}\frac{-\bar{z}f(w)}{1-\bar{z}w}\,dw$$二式を加えると
$$\begin{aligned}f(z) &= \frac{1}{2\pi i}\oint_{|w|=1}\!\left(\frac{1}{w-z}-\frac{\bar{z}}{1-\bar{z}w}\right)f(w)\,dw\\ &= \frac{1}{2\pi i}\oint_{|w|=1}\frac{1-|z|^2}{(w-z)(1-\bar{z}w)}f(w)\,dw\end{aligned}$$$|w|=1$ のとき $\bar{w} = 1/w$ であるから $(1-\bar{z}w) = w(\bar{w}-\bar{z})$ より
$$\begin{aligned}f(z) &= \frac{1}{2\pi}\int_{-\pi}^{\pi}\frac{1-|z|^2}{|w-z|^2}f(e^{i\varphi})\,d\varphi \qquad (w = e^{i\varphi})\\ &= \frac{1}{2\pi}\int_{-\pi}^{\pi}f(e^{i\varphi})\frac{1-r^2}{1-2r\cos(\theta-\varphi)+r^2}\,d\varphi \qquad (z=re^{i\theta})\end{aligned}$$これは Poisson 積分公式に他ならない。
次に Poisson 積分公式を用いて Cauchy 積分公式を導出する。$f = u+iv$ が解析関数(analytic function)であれば、その実部は調和関数(harmonic function)であるから Poisson 積分公式より
$$u(z_0) = \frac{1}{2\pi}\oint_{|z|=1}u(z)\frac{1-|z_0|^2}{|z-z_0|^2}\,|dz| = \operatorname{Re}\!\left[\frac{1}{2\pi i}\oint_{|z|=1}u(z)\frac{z+z_0}{z-z_0}\frac{dz}{z}\right]$$同様に虚部についても
$$v(z_0) = \operatorname{Im}\!\left[\frac{1}{2\pi i}\oint_{|z|=1}u(z)\frac{z+z_0}{z-z_0}\frac{dz}{z}\right] + C$$したがって
$$f(z_0) = \frac{1}{2\pi i}\oint_{|z|=1}u(z)\frac{z+z_0}{z-z_0}\frac{dz}{z} + iC$$虚部の定数項 $C$ を決定するために $z_0 = 0$ とおくと
$$2f(0) = \frac{1}{2\pi i}\oint_{|z|=1}f(z)\frac{dz}{z} + C'' = f(0) + C''$$すなわち $C'' = f(0)$。整理すると
$$f(z_0) = \frac{1}{2\pi i}\oint_{|z|=1}f(z)\frac{1}{2}\!\left(\frac{z+z_0}{z-z_0}+1\right)\frac{dz}{z} = \frac{1}{2\pi i}\oint_{|z|=1}\frac{f(z)}{z-z_0}\,dz$$これがまさに Cauchy 積分公式である。
[注意]:
- Dirichlet は Abel の定理を次のように述べている。級数
$$A = a_0 + a_1 + a_2 + \cdots + a_n + \cdots$$
の収束性と、部分和
$$S_n = a_0 + a_1 + \cdots + a_n$$
が数値上ある定数 $k$ より常に小さく、$n$ が無限に増大するとき $S_n$ が極限 $A$ に収束することを考える。級数
$$S = a_0 + a_1 x + a_2 x^2 + \cdots + a_n x^n + \cdots$$
を考えよう。ここで $x$ は正で $1$ より小さいと仮定する。$S_0$、$S_1-S_0$、$S_2-S_1$ などで $a_0$、$a_1$、$a_2$ などを置き換えると、次の形式を取る。
$$S = S_0 + (S_1-S_0)x + (S_2-S_1)x^2 + \cdots + (S_n-S_{n-1})x^n + \cdots$$
別の順序のもとで
$$S = (1-x)(S_0 + S_1 x + S_2 x^2 + \cdots + S_n x^n + \cdots)$$
この変換は困難ではない。なぜなら前 $n+1$ 項に $-S_n x^{n+1}$ という量を加えることに帰結し、$n \to \infty$ のとき $-S_n x^{n+1} \to 0$ だからである。さて正変量 $\epsilon = 1-x$ が $0$ に近づくとき、$S$ はどの極限値に収束するかを見てみよう。前の $n$ 項からの寄与と、残りの項からの寄与に分ける。$x$ が減少するとき、$n$ を増加させる。しかし、$n$ の増加は非常に遅く、$n\epsilon$ の極限が 0 になるようにする。このようにすれば、第1の部分の絶対値は $n\epsilon$ より小さいため、0 に収束する。また、別の部分$$(1-x)(S_n x^n + S_{n+1} x^{n+1} + \dots)$$は次のように書き換えることができる。$$P(1-x)(x^n + x^{n+1} + \dots) = P x^n = P(1-\epsilon)^n$$ここで、$P$ は $S_n, S_{n+1}, \dots$ の最大値と最小値の間にある数である。しかし、$S_n, S_{n+1}, \dots$ は $A$ に収束するため、同様に $P$ も $A$ に収束する。また、仮定によりもう一つの因子 $(1-\epsilon)^n$ は 1 に収束する。したがって、$x$ が 1 に近づくとき、極限は $A$ となる。これは我々が最初に考えた和そのものである。
練習問題 2.4
1. アーベルの総和法(Abel method)を用いて次の級数の和を求めよ。
(a) $\displaystyle 1 - \frac{1}{4} + \frac{1}{7} - \frac{1}{10} + \dots$
(b) $\displaystyle 1 - \frac{1}{3} + \frac{1}{5} - \frac{1}{7} + \dots$
(c) $\displaystyle 1 - \frac{1}{2} + \frac{1\cdot 3}{2\cdot 4} - \frac{1\cdot 3\cdot 5}{2\cdot 4\cdot 6} + \dots$
(d) $\displaystyle 1 + \frac{1}{2}\cdot\frac{1}{3} + \frac{1\cdot 3}{2\cdot 4}\cdot\frac{1}{5} + \dots$2. アーベルの総和法を用いて次の級数の和を求め、チェザロ和(算術平均法)と比較せよ。
(a) $1 + 0 - 1 + 1 + 0 - 1 + \dots$
(b) $1 + 0 + 0 - 1 + 0 + 0 - 1 + 0 + 0 - 1$
(c) $1 - 2 + 3 - 4 + 5 - 6 + 7 - \dots$
(d) $1^2 - 2^2 + 3^2 - 4^2 + 5^2 - 6^2 + \dots$
(e) $1\cdot 2 - 2\cdot 3 + 3\cdot 4 - 4\cdot 5 - \dots$3. アーベルの総和法を用いて次の級数の和を求めよ。
(a) $1 - 2 + 3 - 4 + \dots \qquad \left( \text{解答:} \sigma = \frac{1}{4} \right)$
(b) $\displaystyle p - 2p^2 + 3p^3 - 4p^4 + \dots \qquad \left( \text{解答:} \sigma = \frac{1}{(1+p)^2}, \ |p| < 1 \right)$4. 次の級数の和を求めよ。
(a) $\displaystyle \cos x - \frac{\cos 3x}{3!} + \frac{\cos 5x}{5!} - \dots \qquad (\sin(\cos x)\cosh(\sin x))$
(b) $\displaystyle \sin x - \frac{\sin 3x}{3!} + \frac{\sin 5x}{5!} - \dots \qquad (\cos(\cos x)\sinh(\sin x))$5. 次の級数の和を求めよ。
(a) $\displaystyle 1 - \frac{\cos 2x}{2!} + \frac{\cos 4x}{4!} - \dots \qquad (\cos(\cos x)\cosh(\sin x))$
(b) $\displaystyle \frac{\sin 2x}{2!} - \frac{\sin 4x}{4!} + \frac{\sin 6x}{6!} - \dots \qquad (\sin(\cos x)\sinh(\sin x))$6. $f(\theta)$ を周期 $2\pi$ の周期関数とし、
$$f(\theta) \sim \sum_{n=0}^\infty (a_n \cos n\theta + b_n \sin n\theta)$$とする。以下を証明せよ:
(a) $u_N = \frac{a_0}{2} + \sum_{n=1}^N r^n (a_n \cos n\theta + b_n \sin n\theta)$ は単位円板 $B_1 = \{z \in \mathbb{C} \mid |z| < 1\}$ 内のコンパクトな部分集合上で、調和関数 $u(x,y)$ に一様収束する。ここで $z = re^{i\theta} = x + iy$ である。
(b) (a) からポアソンの積分公式を導出せよ。
(c) $\displaystyle \iint_{B_1} (u_x^2 + u_y^2) dx dy = \pi \sum_{n=1}^\infty n(a_n^2 + b_n^2)$§ 2.5 最小二乗法と内積空間
区間 $[-\pi, \pi]$ 上で定義された任意の関数 $f(x)$ に対して、三角多項式を用いて近似する。
$$s_n(x) = \frac{1}{2}a_0 + \sum_{k=1}^n (a_k \cos kx + b_k \sin kx) \qquad (2.5.1)$$現在の目的は、適切な係数 $a_k, b_k$ を選び、その誤差を最小にすることである。
$$\epsilon(x) = f(x) - s_n(x) \qquad (2.5.2)$$を考慮し、以下を求める。
$$\min_{a_k, b_k} M \equiv \min_{a_k, b_k} \frac{1}{2\pi} \int_{-\pi}^\pi |f(x) - s_n(x)|^2 dx = \min_{a_k, b_k} \frac{1}{2\pi} \int_{-\pi}^\pi \epsilon^2 dx \qquad (2.5.3)$$これは $2n+1$ 個の変数の極値問題であり、それぞれ $a_k, b_k$ で偏微分すると次を得る。
$$-\frac{\partial M}{\partial a_k} = \frac{1}{\pi} \int_{-\pi}^\pi (f(x) - s_n(x)) \cos kx dx, \quad k = 0, 1, 2, \dots, n$$$$-\frac{\partial M}{\partial b_k} = \frac{1}{\pi} \int_{-\pi}^\pi (f(x) - s_n(x)) \sin kx dx, \quad k = 1, 2, \dots, n \qquad (2.5.4)$$この連立方程式は $2n+1$ 個の方程式と $2n+1$ 個の未知数を持つ。よく知られているように、
$$\frac{1}{\pi} \int_{-\pi}^\pi \begin{pmatrix} \cos mx \cos nx \\ \sin mx \sin nx \end{pmatrix} dx = \delta_{mn} = \begin{cases} 1, & m = n \\ 0, & m \ne n \end{cases}$$$$\frac{1}{\pi} \int_{-\pi}^\pi \sin mx \cos nx dx = 0 \qquad (2.5.5)$$これらを (2.5.4) に代入すると、フーリエ係数が得られる。
$$\begin{pmatrix} a_k \\ b_k \end{pmatrix} = \frac{1}{\pi} \int_{-\pi}^\pi f(x) \begin{pmatrix} \cos kx \\ \sin kx \end{pmatrix} dx \qquad (2.5.6)$$(2.5.5) は本質的に直交性(orthogonal)を示している。したがって内積(inner product)の観点から言えば、フーリエ係数 $a_k, b_k$ はまさに $f$ の $\cos kx, \sin kx$ への射影成分である。関数 $f$ のフーリエ級数は次のように表される。
$$f(x) \sim \frac{a_0}{2} + \sum_{k=1}^\infty (a_k \cos kx + b_k \sin kx) \qquad (2.5.7)$$フーリエ係数 $a_k, b_k$ は (2.5.6) によって決定される。
最小二乗法から自然に自乗可積分空間が導入される。
定義 2.5.1 ($L^2(\Omega)$:自乗可積分空間) $\Omega \subset \mathbb{R}^n$ に対して、
$$L^2(\Omega) = \left\{ f \;\middle|\; \int_\Omega |f(x)|^2 dx < \infty \right\} \qquad (2.5.8)$$定理 2.5.2 $L^2(\Omega)$ は線形空間である。
$$f, g \in L^2(\Omega) \implies \lambda f + \mu g \in L^2(\Omega) \quad \forall \lambda, \mu \in \mathbb{R} \qquad (2.5.9)$$証明不等式 $|\lambda f + \mu g|^2 \le 2|\lambda|^2|f|^2 + 2|\mu|^2|g|^2$ より、次が導かれる。
$$\int_\Omega |\lambda f + \mu g|^2 dx \le 2|\lambda|^2 \int_\Omega |f|^2 dx + 2|\mu|^2 \int_\Omega |g|^2 dx < \infty$$定理 2.5.3 (コーシー・シュワルツの不等式) $f, g \in L^2(\Omega)$ とすると、
$$\left| \int_\Omega f(x)g(x)dx \right|^2 \le \int_\Omega |f(x)|^2 dx \int_\Omega |g(x)|^2 dx \qquad (2.5.10)$$証明$f, g \in L^2(\Omega)$ なので、$|f| + \lambda|g| \in L^2(\Omega)$ である。
$$0 \le \int_\Omega (|f(x)| + \lambda|g(x)|)^2 dx = \int_\Omega |f(x)|^2 dx + 2\lambda\int_\Omega |f(x)g(x)|dx + \lambda^2\int_\Omega |g(x)|^2 dx$$この $\lambda$ に関する2次式の判別式が $0$ 以下となることから、
$$\left( \int_\Omega |f(x)g(x)|dx \right)^2 - \int_\Omega |f(x)|^2 dx \int_\Omega |g(x)|^2 dx \le 0$$これがコーシー・シュワルツの不等式である。
$L^2(\Omega)$ 空間には自然な内積(inner product)とノルム(norm)が存在する。
$$\langle f, g \rangle \equiv \int_\Omega f(x)g(x)dx \qquad (2.5.11)$$$$\|f\|_{L^2(\Omega)} \equiv \sqrt{\langle f, f \rangle} = \left( \int_\Omega |f(x)|^2 dx \right)^{1/2} \qquad (2.5.12)$$定理 2.5.4 $(L^2(\Omega), \langle \cdot, \cdot \rangle)$ は内積空間(inner product space)である。
証明写像 $\langle \cdot, \cdot \rangle : L^2(\Omega) \times L^2(\Omega) \to \mathbb{R}$ が内積の性質を満たすことのみを確認する。
- $\langle f, f \rangle \ge 0, \quad \forall f \in L^2(\Omega)$
- $\langle f, g \rangle = \langle g, f \rangle, \quad \forall f, g \in L^2(\Omega)$
- $\langle \lambda f + \mu g, h \rangle = \lambda \langle f, h \rangle + \mu \langle g, h \rangle, \quad \forall f, g, h \in L^2(\Omega), \forall \lambda, \mu \in \mathbb{R}$
- $\langle f, \lambda g + \mu h \rangle = \lambda \langle f, g \rangle + \mu \langle f, h \rangle, \quad \forall f, g, h \in L^2(\Omega), \forall \lambda, \mu \in \mathbb{R}$
定理 2.5.5 $(L^2(\Omega), \|\cdot\|_{L^2(\Omega)})$ はノルム空間(normed space)である。
証明ノルム(norm)の定義は $\|\cdot\| : L^2(\Omega) \to [0, \infty)$ であり、以下を満たすことである。
- $\|f\|_{L^2(\Omega)} \ge 0, \quad \forall f \in L^2(\Omega)$
- $\|f\|_{L^2(\Omega)} = 0 \iff f = 0$
- $\|\lambda f\|_{L^2(\Omega)} = |\lambda|\|f\|_{L^2(\Omega)}, \quad \forall f \in L^2(\Omega), \forall \lambda \in \mathbb{R}$
- $\|f + g\|_{L^2(\Omega)} \le \|f\|_{L^2(\Omega)} + \|g\|_{L^2(\Omega)}, \quad \forall f, g \in L^2(\Omega)$
三角不等式(すなわちミンコフスキーの不等式)を証明するだけでよい。これはコーシー・シュワルツの不等式 (2.5.10) からの直接の推論である。
$$\begin{aligned}\|f + g\|_{L^2(\Omega)}^2 &= \langle f + g, f + g \rangle \\ &= \langle f, f \rangle + \langle f, g \rangle + \langle g, f \rangle + \langle g, g \rangle \\ &\le \|f\|_{L^2(\Omega)}^2 + |\langle f, g \rangle| + |\langle g, f \rangle| + \|g\|_{L^2(\Omega)}^2 \\ &\le \|f\|_{L^2(\Omega)}^2 + \|f\|_{L^2(\Omega)}\|g\|_{L^2(\Omega)} + \|g\|_{L^2(\Omega)}\|f\|_{L^2(\Omega)} + \|g\|_{L^2(\Omega)}^2 \\ &\le (\|f\|_{L^2(\Omega)} + \|g\|_{L^2(\Omega)})^2\end{aligned}$$定理 2.5.6 (中線定理 / 平行四辺形の法則)
$$\|f + g\|^2 + \|f - g\|^2 = 2(\|f\|^2 + \|g\|^2), \quad \forall f, g \in L^2(\Omega)$$証明定義を展開することにより直接得られる。
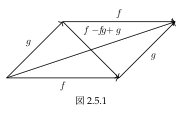
定義 2.5.7 $f, f_n \in L^2(\Omega), n = 1, 2, 3, \dots$ としたとき、
$$f_n \to f \text{ in } L^2(\Omega) \iff \|f_n - f\|_{L^2(\Omega)} \to 0 \quad (n \to \infty) \qquad (2.5.13)$$最小二乗法の理論的基礎(位相)は $L^2$ 収束である。
定義 2.5.8 もし $\{\phi_1, \phi_2, \dots\} \subset L^2(\Omega)$ が
$$\langle \phi_i, \phi_j \rangle = \delta_{ij} = \begin{cases} 1, & i = j \\ 0, & i \ne j \end{cases}$$を満たすとき、$\{\phi_1, \phi_2, \dots\}$ を正規直交系(orthonormal family)と呼ぶ。
いくつかの典型的な正規直交系を列挙する。
- 任意の $2\pi$ 区間: $\frac{1}{\sqrt{2\pi}}, \frac{1}{\sqrt{2\pi}}e^{ix}, \frac{1}{\sqrt{2\pi}}e^{-ix}, \frac{1}{\sqrt{2\pi}}e^{2ix}, \frac{1}{\sqrt{2\pi}}e^{-2ix}, \dots$
- 任意の $2\pi$ 区間: $\frac{1}{\sqrt{2\pi}}, \frac{1}{\sqrt{\pi}}\cos x, \frac{1}{\sqrt{\pi}}\sin x, \frac{1}{\sqrt{\pi}}\cos 2x, \frac{1}{\sqrt{\pi}}\sin 2x, \dots$
- $0 \le x \le \pi$: $\sqrt{\frac{1}{\pi}}, \sqrt{\frac{2}{\pi}}\cos x, \sqrt{\frac{2}{\pi}}\cos 2x, \dots$
- $0 \le x \le \pi$: $\sqrt{\frac{2}{\pi}}\sin x, \sqrt{\frac{2}{\pi}}\sin 2x, \sqrt{\frac{2}{\pi}}\sin 3x, \dots$
- 任意の $2L$ 区間: $\left\{ \frac{1}{\sqrt{2L}}e^{ik\pi x/L} \right\}, \quad k = 0, \pm 1, \pm 2, \dots$
- 任意の $2L$ 区間: $\frac{1}{\sqrt{2L}}, \left\{ \frac{1}{\sqrt{L}}\cos\frac{k\pi x}{L} \right\}, \left\{ \frac{1}{\sqrt{L}}\sin\frac{k\pi x}{L} \right\}, \quad k = 1, 2, 3, \dots$
- $0 \le x \le L$: $\frac{1}{\sqrt{L}}, \left\{ \sqrt{\frac{2}{L}}\cos\frac{k\pi x}{L} \right\}, \quad k = 1, 2, 3, \dots$
- $0 \le x \le L$: $\left\{ \sqrt{\frac{2}{L}}\sin\frac{k\pi x}{L} \right\}, \quad k = 1, 2, 3, \dots$
定理 2.5.9 (リース・フィッシャーの定理 / Riesz-Fischer Theorem) $(L^2(\Omega), \|\cdot\|_{L^2(\Omega)})$ は完備なノルム空間(complete normed space)、すなわちバナッハ空間である。 $f_n \in L^2(\Omega) \ (n=1,2,3,\dots)$ が $m, n \to \infty$ のとき $\|f_m - f_n\|_{L^2(\Omega)} \to 0$ を満たすならば、ある $f \in L^2(\Omega)$ が存在して $n \to \infty$ のとき $\|f_n - f\|_{L^2(\Omega)} \to 0$ となる。
定義 2.5.10 (一般化されたフーリエ級数) $\{\phi_1, \phi_2, \dots\}$ を正規直交系(orthonormal family)とする。
$$f(x) \sim \sum_{k=1}^\infty a_k \phi_k(x), \quad a_k = \langle f, \phi_k \rangle \qquad (2.5.15)$$これは $f$ の一般化されたフーリエ級数であり、フーリエ係数 $a_k$ は $\phi_k$ への $f$ の射影である。
定理 2.5.11 $\{\phi_1, \phi_2, \dots\} \subset L^2(\Omega)$ を正規直交系とすると、$f \in L^2(\Omega)$、$a_1, a_2, \dots \in \mathbb{R}$ に対して次が成り立つ。
$$\left\| f - \sum_{k=1}^N a_k \phi_k \right\|^2 = \left\| f - \sum_{k=1}^N \langle f, \phi_k \rangle \phi_k \right\|^2 + \sum_{k=1}^N |\langle f, \phi_k \rangle - a_k|^2 \qquad (2.5.16)$$証明次のように定義する。
$$f_N = f - \sum_{k=1}^N \langle f, \phi_k \rangle \phi_k, \quad c_k = \langle f, \phi_k \rangle - a_k$$内積の性質より、
$$\langle f_N, \phi_i \rangle = \left\langle f - \sum_{k=1}^N \langle f, \phi_k \rangle \phi_k, \phi_i \right\rangle = \langle f, \phi_i \rangle - \sum_{k=1}^N \langle f, \phi_k \rangle \langle \phi_k, \phi_i \rangle = 0$$したがって、
$$\begin{aligned}\left\| f - \sum_{k=1}^N a_k \phi_k \right\|^2 &= \left\| f_N + \sum_{k=1}^N c_k \phi_k \right\|^2 \\ &= \left\langle f_N + \sum_{k=1}^N c_k \phi_k, f_N + \sum_{k=1}^N c_k \phi_k \right\rangle \\ &= \|f_N\|^2 + \sum_{k=1}^N \langle f_N, c_k \phi_k \rangle + \sum_{k=1}^N \langle c_k \phi_k, f_N \rangle + \sum_{k,j=1}^N \langle c_k \phi_k, c_j \phi_j \rangle \\ &= \|f_N\|^2 + \sum_{k=1}^N |c_k|^2\end{aligned}$$定理 2.5.12 (最小二乗法) 定理 2.5.11 と同じ仮定のもとで、
$$\left\| f - \sum_{k=1}^N \langle f, \phi_k \rangle \phi_k \right\|^2 \le \left\| f - \sum_{k=1}^N a_k \phi_k \right\|^2, \quad \forall a_k \in \mathbb{R} \qquad (2.5.17)$$であり、係数が $a_k = \langle f, \phi_k \rangle$ のときに最小値をとる。
証明これは (2.5.16) から直接結論づけられる。
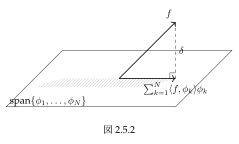
[註解]: (1) 最小二乗法の幾何学的意味は以下の通りである。$\sum_{k=1}^N \langle f, \phi_k \rangle \phi_k$ は空間 $\text{span}\{\phi_1, \dots, \phi_N\}$ への直交射影(orthogonal projection)である。$\delta$ が $f$ から $\text{span}\{\phi_1, \dots, \phi_N\}$ への距離であるとすれば、
$$\sum_{k=1}^N |\langle f, \phi_k \rangle|^2 = \|f\|^2 - \delta^2$$定理 2.5.13 (ベッセルの不等式 / Bessel's inequality) 定理 2.5.11 と同じ仮定のもとで、
$$\sum_{k=1}^\infty |\langle f, \phi_k \rangle|^2 \le \|f\|^2 \qquad (2.5.18)$$証明(2.5.16) において $a_k = 0 \ (k=1,2,3,\dots)$ とおくと、
$$\left\| f - \sum_{k=1}^N \langle f, \phi_k \rangle \phi_k \right\|^2 = \|f\|^2 - \sum_{k=1}^N |\langle f, \phi_k \rangle|^2 \ge 0 \qquad (2.5.19)$$ここで $N \to \infty$ としたものが、まさにベッセルの不等式 (2.5.18) である。
ベッセルの不等式がいつ等式(パーセバルの等式)になり得るか、ここで完全正規直交系(complete orthonormal family)を導入する。
定義 2.5.14 もし $\{\phi_1, \phi_2, \dots\} \subset L^2(\Omega)$ が極大の正規直交系(orthonormal family)であるならば、$\{\phi_1, \phi_2, \dots\}$ を完全正規直交系と呼ぶ。
ある正規直交系に、恒等的にゼロではなく、かつその系の任意の関数と直交するような関数をもうこれ以上追加できないとき、その正規直交系を完全正規直交系と呼ぶ。 言い換えれば、正規直交系が十分に大きく、ベッセルの不等式の誤差を補うことができれば、不等式は等式になり得る。
定理 2.5.15 以下の記述は同値である。
- $\{\phi_1, \phi_2, \dots\} \subset L^2(\Omega)$ は完全正規直交系である。
- $\sum_{k=1}^\infty \langle f, \phi_k \rangle \phi_k \to f \text{ in } L^2(\Omega)$
- $\|f\|_{L^2(\Omega)}^2 = \sum_{k=1}^\infty |\langle f, \phi_k \rangle|^2$
[註解]: (1) パーセバルの等式より次が得られる。
$$f \in L^2(\Omega) \iff \sum_{k=1}^\infty |\langle f, \phi_k \rangle|^2 < \infty$$練習問題 2.5
1. $\int_{-\pi}^\pi |f(x)|^2 dx < \infty$ が知られているとき、次を証明せよ。
$$\lim_{N \to \infty} \int_{-\pi}^\pi \left| f(x) - \left( \frac{1}{2}a_0 + \sum_{k=1}^N (a_k \cos kx + b_k \sin kx) \right) \right|^2 dx = 0$$あるいは、
$$\lim_{N \to \infty} \int_{-\pi}^\pi \left| f(x) - \sum_{k=-N}^N c_k e^{ikx} \right|^2 dx = 0$$2. 次を証明せよ。 (a) $\displaystyle \frac{a_0^2 \pi}{2} - a_0 \int_{-\pi}^\pi f(x) dx = -\frac{a_0^2 \pi}{2}$
(b) $\displaystyle \int_{-\pi}^\pi \left( \sum_{k=1}^N a_k \cos kx + b_k \sin kx \right)^2 dx = \pi \sum_{k=1}^N (a_k^2 + b_k^2)$
(c) $\displaystyle a_0 \int_{-\pi}^\pi \left( \sum_{k=1}^N a_k \cos kx + b_k \sin kx \right) dx = 0$
(d) $\displaystyle \int_{-\pi}^\pi f(x) \left( \sum_{k=1}^N a_k \cos kx + b_k \sin kx \right) dx = \pi \sum_{k=1}^N (a_k^2 + b_k^2)$3. 最小値を与える定数 $a, b, c$ を求めよ。
$$\min_{a,b,c} \int_0^2 \left| 1 - \left( a \sin\frac{\pi x}{2} + b \sin\frac{2\pi x}{2} + c \sin\frac{3\pi x}{2} \right) \right|^2 dx$$(解答:$a = \frac{4}{\pi}, \ b = 0, \ c = \frac{4}{3\pi}$)
4. 最小値を与える定数 $a, b, c$ を求めよ。
$$\min_{a,b,c} \int_0^\pi |x - (a + b \cos x + c \cos 2x)|^2 dx$$(解答:$a = \frac{\pi}{2}, \ b = -\frac{4}{\pi}, \ c = 0$)
5. 最小値を与える定数 $a, b$ を求めよ。
$$\min_{a,b} \int_0^\pi |x - (a \sin x + b \sin 2x)|^2 dx$$(解答:$a = 2, \ b = -1$)
6. 積分を計算せよ。
$$\min_{a,b,c} \int_{-1}^1 |x^3 - a - bx - cx^2|^2 dx$$7. 積分を計算せよ。
$$\min_{a,b,c} \int_0^\infty |x^3 - a - bx - cx^2|^2 e^{-x} dx$$8. 積分を計算せよ。
$$\min_{a,b,c} \int_{-\infty}^\infty |x^3 - a - bx - cx^2|^2 e^{-x^2} dx$$Sturm--Liouville 問題
熱伝導方程式の研究において、Fourier はまず分離変数法を用いてこれを二つの常微分方程式の固有値問題に変換した。この問題は後に Poisson によって拡張され、完全な理論は C. Sturm と J. Liouville が1836年に提出した。これを通常 Sturm--Liouville 問題と呼ぶ。
Fourier と Poisson が考察したのは二階常微分方程式の境界値問題
$$y'' - q(x)y + \lambda y = 0, \qquad x \in [a,b] \tag{2.6.1}$$$$\begin{cases} y(a)\cos\alpha - y'(a)\sin\alpha = 0,\\[4pt] y(b)\cos\beta - y'(b)\sin\beta = 0 \end{cases} \tag{2.6.2}$$であり、$q(x)$ は実数値連続関数、$\alpha, \beta \ge 0$、$\lambda$ が固有値(eigenvalue)、解 $y$ が対応する固有関数(eigenfunction)である。(2.6.1) 式からただちに得られるのは直交性(orthogonality)であり、$y_\lambda$、$y_\mu$ を $\lambda$、$\mu$ に対応する二つの解とすると
$$\begin{aligned}y_\lambda'' - q(x)y_\lambda + \lambda y_\lambda &= 0,\\ y_\mu'' - q(x)y_\mu + \mu y_\mu &= 0.\end{aligned}$$それぞれ $y_\mu$、$y_\lambda$ を掛けて引くと
$$y_\mu y_\lambda'' - y_\mu'' y_\lambda + (\lambda-\mu)y_\mu y_\lambda = 0 \tag{2.6.3}$$積分し境界条件 (2.6.2) を利用すると
$$\begin{aligned}\int_a^b(y_\mu y_\lambda'' - y_\mu'' y_\lambda)\,dt &= \int_a^b \begin{vmatrix}y_\mu & y_\lambda\\ y_\mu'' & y_\lambda''\end{vmatrix} dt \notag\\ &= \bigl(y_\lambda' y_\mu - y_\lambda y_\mu'\bigr)\Big|_a^b = 0 \tag{2.6.4}\end{aligned}$$ここで $W(y_\mu, y_\lambda)$ は Wronski 行列式
$$W(y_\mu,y_\lambda) = \begin{vmatrix}y_\mu & y_\lambda\\ y_\mu' & y_\lambda'\end{vmatrix}$$したがって(実際にここで内積の概念が導入されている)
$$(\lambda-\mu)\int_a^b y_\lambda y_\mu\,dx = 0$$よって $\lambda \ne \mu$ ならば
$$\langle y_\lambda, y_\mu\rangle \equiv \int_a^b y_\lambda y_\mu\,dx = 0, \qquad y_\lambda \perp y_\mu \tag{2.6.5}$$さらに証明できるのは固有値 $\lambda$ が必ず実数であることであり、これらの準備のもとで Sturm と Liouville の仕事について述べることができる。
定義 2.6.1 Sturm--Liouville 問題は二階斉次線形微分方程式
$$[p(x)u'(x)]' + [\lambda\rho(x) - q(x)]u(x) = 0, \qquad a \le x \le b \tag{2.6.6}$$において $u$ が境界条件
$$h_1 u(a) - h_2 u'(a) = 0, \qquad H_1 u(b) + H_2 u'(b) = 0 \tag{2.6.7}$$を満たす問題である。$\lambda$ はパラメーターであり、$p$、$\rho$、$q$ は実数値関数で $\rho > 0$、$p > 0$。
Sturm--Liouville 方程式 (2.6.6) は (2.6.1) 式の拡張であり、「自己随伴型」(self-adjoint form)とも呼ばれる。なぜなら全微分(total differential)または発散形式(divergence form)であり、解の存在性と対称性を保証するからである。
$$\mathcal{L} = D[p(x)D] - q(x), \qquad D = \frac{d}{dx} \tag{2.6.8}$$とおくと (2.6.6) 式は
$$\mathcal{L}[u] + \lambda\rho(x)u = 0 \tag{2.6.9}$$と表せる。ここで $\rho > 0$ を重み関数(weight function)と呼び、その意味は内積から理解できる。(2.6.6) の自然な内積は
$$\langle u,v\rangle_\rho \equiv \int_a^b u(x)v(x)\rho(x)\,dx \tag{2.6.10}$$であり、これは (2.6.6) 式に $v$ を掛けて積分することで得られる。
関数 $u$ が境界で $p(a)u(a) = 0$ または $p(b)u(b) = 0$ を満たすとき (2.6.6) を特異 Sturm--Liouville 問題(singular Sturm--Liouville problem)と呼び、逆に $p(a) \ne 0$ かつ $p(b) \ne 0$ のとき正則 Sturm--Liouville 問題(regular Sturm--Liouville problem)と呼ぶ。(2.6.6) の解 $u$ を固有関数(eigenfunction)、$\lambda$ を対応する固有値(eigenvalue)と呼び、通常 $(u,\lambda)$ で表す。例として
$$\begin{cases}\dfrac{d^2u}{dx^2} + \lambda u = 0, \quad 0 \le x \le L,\\[6pt] u(0) = u(L) = 0\end{cases}$$の固有関数・固有値は
$$u_n(x) = \sin\frac{n\pi x}{L}, \qquad \lambda_n = \left(\frac{n\pi}{L}\right)^{\!2}, \qquad n = 1,2,3,\ldots$$同様に
$$\begin{cases}\dfrac{d^2u}{dx^2} + \lambda u = 0, \quad 0 \le x \le L,\\[6pt] u'(0) = u'(L) = 0\end{cases}$$の固有関数・固有値は
$$u_n(x) = \cos\frac{n\pi x}{L}, \qquad \lambda_n = \left(\frac{n\pi}{L}\right)^{\!2}, \qquad n = 0,1,2,\ldots$$異なる境界条件は異なる固有関数・固有値をもたらす。
$$\begin{cases}\dfrac{d^2u}{dx^2} + \lambda u = 0, \quad 0 \le x \le L,\\[6pt] u(0) = u(L),\quad u'(0) = u'(L)\end{cases}$$の固有関数・固有値は
$$u_n(x) = \alpha_n\cos\frac{2n\pi x}{L} + \beta_n\sin\frac{2n\pi x}{L}, \qquad \lambda_n = \left(\frac{2n\pi}{L}\right)^{\!2}, \qquad n = 0,1,2,\ldots$$定理 2.6.2 (性質一:直交性) $u$、$v$ を Sturm--Liouville 問題 (2.6.6)--(2.6.7) の固有関数で、その固有値をそれぞれ $\lambda$、$\mu$、$\lambda \ne \mu$ とすると
$$\langle u,v\rangle_\rho \equiv \int_a^b u(x)v(x)\rho(x)\,dx = 0 \tag{2.6.11}$$すなわち $u$、$v$ はこの内積の意味において直交(orthogonal)、$u \perp v$。
証明$u$、$v$ が次の方程式を満たすとする。
$$\begin{aligned}\mathcal{L}[u] + \lambda\rho(x)u &= 0,\\ \mathcal{L}[v] + \mu\rho(x)v &= 0.\end{aligned}$$それぞれ $v$、$u$ を掛けて引くと
$$v\mathcal{L}[u] - u\mathcal{L}[v] + (\lambda-\mu)\rho uv = 0$$ところが
$$\begin{aligned}v\mathcal{L}[u] - u\mathcal{L}[v] &= v\frac{d}{dx}\!\left[p(x)\frac{du}{dx}\right] - u\frac{d}{dx}\!\left[p(x)\frac{dv}{dx}\right] \notag\\ &= \frac{d}{dx}\bigl\{p(x)[v(x)u'(x) - u(x)v'(x)]\bigr\} \tag{2.6.12}\\ &= \frac{d}{dx}\!\left\{p(x) \begin{vmatrix}u & v\\ u' & v'\end{vmatrix} \right\} \notag\end{aligned}$$これが Lagrange 恒等式(Lagrange identity)であり、積分して境界条件 (2.6.7) を利用すると
$$(\lambda-\mu)\int_a^b\rho(x)u(x)v(x)\,dx = p(x)[v(x)u'(x) - u(x)v'(x)]\Big|_a^b = 0$$したがって $\lambda \ne \mu$ ならば $\langle u,v\rangle_\rho = 0$。
定理 2.6.3 (性質二:対称性) $u$、$v$ が境界条件 (2.6.7) を満たせば、Sturm--Liouville 演算子 $\mathcal{L}$ は対称演算子である。
$$\langle\mathcal{L}u,v\rangle = \int_a^b\bigl[(pu')'v - quv\bigr]dx = \int_a^b\bigl[u(pv')' - quv\bigr]dx = \langle u,\mathcal{L}v\rangle \tag{2.6.13}$$証明Lagrange 恒等式 (2.6.12) の積分は Green の等式(Green's identity)である。
$$\int_a^b\bigl(v\mathcal{L}[u] - u\mathcal{L}[v]\bigr)dx = p(x)\bigl[v(x)u'(x) - u(x)v'(x)\bigr]\Big|_a^b \tag{2.6.14}$$境界条件 (2.6.7) より右辺は $0$ となり、Green の等式 (2.6.14) を展開すると (2.6.13) が得られる。
定理 2.6.4 (性質三) Sturm--Liouville 問題 (2.6.6)--(2.6.7) の固有値 $\lambda$ は実数かつ非負($\lambda \ge 0$)である。
証明$\mathcal{L}$ は対称演算子なので固有値 $\lambda$ は実数である。次にエネルギー法として、(2.6.9) に $u$ を掛けると
$$u(x)[p(x)u'(x)]' + [\lambda\rho(x) - q(x)]|u(x)|^2 = 0$$積分すると
$$\begin{aligned}\lambda\int_a^b|u(x)|^2\rho(x)\,dx &= \int_a^b q(x)|u(x)|^2\,dx - \int_a^b u(x)[p(x)u'(x)]'\,dx \notag\\ &= \int_a^b q(x)|u(x)|^2\,dx + \int_a^b p(x)|u'(x)|^2\,dx \tag{2.6.15}\\ &\quad - p(b)u'(b)u(b) + p(a)u'(a)u(a) \notag\end{aligned}$$境界条件 (2.6.7) より
$$-p(b)u'(b)u(b) = \frac{H_1}{H_2}|u(b)|^2 \ge 0, \qquad p(a)u'(a)u(a) = \frac{h_1}{h_2}|u(a)|^2 \ge 0$$また $p(x) > 0$、$\rho(x) > 0$、$q(x) \ge 0$ であるから右辺は非負であり、$\|u\|_\rho^2 > 0$ より固有値は $\lambda \ge 0$ でなければならない。
定理 2.6.5 (性質四) Sturm--Liouville 問題 (2.6.6)--(2.6.7) の各固有値に対応する固有関数は唯一つである(定数倍を除く)。
証明固有値 $\lambda$ に対応する固有関数が $u$、$v$ であるとすると、境界条件 (2.6.7) において $x = a$ で
$$\begin{vmatrix}u(a) & v(a)\\ u'(a) & v'(a)\end{vmatrix} = 0$$よって $u$、$v$ は線形従属である。
定理 2.6.6 (性質五) Sturm--Liouville 問題 (2.6.6)--(2.6.7) の固有値は離散的であり、次の関係式を満たす。
$$0 \le \lambda_1 \le \lambda_2 \le \cdots \le \lambda_n \le \cdots, \qquad \lambda_n\to\infty \quad (n\to\infty) \tag{2.6.16}$$証明クレバーな読者には容易だろう。
定理 2.6.7 (性質六:完備性) Sturm--Liouville 問題 (2.6.6)--(2.6.7) の固有関数 $\{\phi_k\}_k$ は空間 $L^2_\rho(a,b)$ の完備正規直交系を形成する。すなわち $\forall f \in L^2_\rho(a,b)$ に対して
$$f(x) = \sum_{n=1}^{\infty}c_n\phi_n(x), \qquad c_n = \langle f,\phi_n\rangle_\rho \tag{2.6.17}$$かつ
$$\left\|f - \sum_{n=1}^N c_n\phi_n\right\|_{L^2_\rho(a,b)} \to 0 \qquad (N\to\infty) \tag{2.6.18}$$より一般的な内積を考える。
$$\langle f,g\rangle = \int_a^b f(x)g(x)\,m(dx)$$ノルムは $\|f\| = \sqrt{\langle f,f\rangle}$ であり、$\mathcal{L}$ の固有値・固有関数を $(\lambda_i,\varphi_i)$ とすると
$$\mathcal{L}\varphi_i = \lambda_i\varphi_i, \qquad \|\varphi_i\| = 1, \qquad i = 1,2,3,\ldots$$Gram--Schmidt 直交化手順を関数列 $\{1,x,x^2,\ldots\}$ に適用して得られる多項式
$$T_0(x),\ T_1(x),\ \ldots,\ T_n(x),\ \ldots$$が
$$\int_a^b T_i(x)T_j(x)\,m(dx) = \delta_{ij}$$を満たすとき、これらは著名な直交多項式となる。特殊な場合には次のようになる。
$$m(dx) = \begin{cases}x\,dx \\ dx \\ e^{-x^2}dx \\ e^{-x}\,dx\end{cases} \qquad (a,b) = \begin{cases}(0,1) & \text{Bessel 多項式}\\ (-1,1) & \text{Legendre 多項式}\\ (-\infty,\infty) & \text{Hermite 多項式}\\ (0,\infty) & \text{Laguerre 多項式}\end{cases}$$対応する Sturm--Liouville 微分方程式は
$$\begin{aligned}(xy')' + \lambda xy &= 0 & &\text{(Bessel 微分方程式)}\\ ((1-x^2)y')' + \lambda y &= 0 & &\text{(Legendre 微分方程式)}\\ (e^{-x^2}y')' + \lambda e^{-x^2} y &= 0 & &\text{(Hermite 微分方程式)}\\ (e^{-x}x^{\alpha+1}y')' + \lambda e^{-x}x^\alpha y &= 0 & &\text{(Laguerre 微分方程式)}\end{aligned}$$線形方程式を解く通常の方法は逆演算子(inverse operator)を求めることである。
$$\mathcal{L}u = f \iff u = \mathcal{L}^{-1}f \tag{2.6.19}$$しかしもう一つの方法として、スペクトル定理(spectral theorem)、すなわち $\mathcal{L}$ のスペクトル分解(spectral decomposition)を用いて解くこともできる。内積を
$$\langle f,g\rangle = \int_a^b f(\xi)g(\xi)\,d\xi$$とし、ノルムは $\|f\| = \sqrt{\langle f,f\rangle}$、$\mathcal{L}$ の固有値・固有関数を $(\lambda_i,\varphi_i)$ とすると
$$\mathcal{L}\varphi_i = \lambda_i\varphi_i, \qquad \|\varphi_i\| = 1, \qquad i = 1,2,3,\ldots$$したがって $f$、$u$ は次のように展開できる。
$$f = \sum_{i=1}^{\infty}f_i\varphi_i = \sum_{i=1}^{\infty}\langle f,\varphi_i\rangle\varphi_i, \qquad u = \sum_{i=1}^{\infty}u_i\varphi_i = \sum_{i=1}^{\infty}\langle u,\varphi_i\rangle\varphi_i \tag{2.6.20}$$$\mathcal{L}$ が線形であることを利用すると
$$\mathcal{L}u = \sum_{i=1}^{\infty}u_i\mathcal{L}\varphi_i = \sum_{i=1}^{\infty}u_i\lambda_i\varphi_i = \sum_{i=1}^{\infty}f_i\varphi_i, \qquad u_i = \frac{f_i}{\lambda_i} \tag{2.6.21}$$したがって
$$\begin{aligned}u(x) = \mathcal{L}^{-1}f &= \sum_{i=1}^{\infty}\frac{f_i}{\lambda_i}\varphi_i = \sum_{i=1}^{\infty}\frac{\langle f,\varphi_i\rangle}{\lambda_i}\varphi_i(x), \qquad \lambda_i \ne 0 \notag\\ &= \int_a^b\sum_{i=1}^{\infty}\frac{\varphi_i(\xi)\varphi_i(x)}{\lambda_i}f(\xi)\,d\xi = \int_a^b G(x,\xi)f(\xi)\,d\xi \tag{2.6.22}\end{aligned}$$ここで積分核 $G(x,\xi)$ を Green 関数と呼ぶ。
$$G(x,\xi) = \sum_{i=1}^{\infty}\frac{\varphi_i(\xi)\varphi_i(x)}{\lambda_i} \tag{2.6.23}$$$\|\varphi_i\| \ne 1$ のとき (2.6.23) は
$$G(x,\xi) = \sum_{i=1}^{\infty}\frac{\varphi_i(\xi)\varphi_i(x)}{\lambda_i\langle\varphi_i,\varphi_i\rangle} \tag{2.6.24}$$と書き直される。$\lambda_j = 0$ となるものが存在すれば、(2.6.22) は
$$u(x) = k\varphi_j(x) + \sum_{\substack{i=1\\i\ne j}}^{\infty}\frac{f_i}{\lambda_i}\varphi_i(x) \tag{2.6.25}$$となり、$k$ は任意定数であるから解が無限に多く存在する。線形方程式が Sturm--Liouville 問題に変わると
$$\mathcal{L}u = \lambda u + f \iff u = (\mathcal{L}-\lambda I)^{-1}f \tag{2.6.26}$$のとき
$$u(x) = (\mathcal{L}-\lambda I)^{-1}f = \int_a^b G(x,\xi,\lambda)f(\xi)\,d\xi \tag{2.6.27}$$Green 関数は
$$G(x,\xi,\lambda) = \sum_{i=1}^{\infty}\frac{\varphi_i(\xi)\varphi_i(x)}{(\lambda_i-\lambda)\langle\varphi_i,\varphi_i\rangle} \tag{2.6.28}$$一般の解析関数 $g(z)$ に対して、(2.6.21) は
$$g(\mathcal{L})f(x) = \sum_{i=1}^{\infty}g(\lambda_i)f_i\varphi_i(x) \tag{2.6.29}$$$g(\mathcal{L}) = \dfrac{1}{\lambda-\mathcal{L}}$ とおくと
$$\frac{1}{\lambda-\mathcal{L}}f(x) = \sum_{i=1}^{\infty}\frac{f_i}{\lambda-\lambda_i}\varphi_i(x) \tag{2.6.30}$$さらに経路積分(contour integral)を引き込むと
$$\frac{1}{2\pi i}\oint_{C_R}\frac{d\lambda}{\lambda-\mathcal{L}}f(x) = \sum_{i=1}^{\infty}\frac{1}{2\pi i}\oint_{C_R}\frac{f_i\,d\lambda}{\lambda-\lambda_i}\varphi_i(x) \tag{2.6.31}$$$R \to \infty$ として $C_R$ がすべての特異点(固有値)を含むようにすると (2.6.27) より
$$\begin{aligned}\frac{1}{2\pi i}\oint_C\frac{d\lambda}{\lambda-\mathcal{L}}f(x) &= \frac{1}{2\pi i}\oint_C d\lambda\int_a^b G(x,\xi,\lambda)f(\xi)\,d\xi \tag{2.6.32}\end{aligned}$$しかし
$$\frac{1}{2\pi i}\oint_C\frac{d\lambda}{\lambda-\mathcal{L}}f(x) = f(x) \tag{2.6.33}$$(2.6.32)、(2.6.33) と積分順序の交換より
$$f(x) = \int_a^b\!\left(\frac{1}{2\pi i}\oint_C G(x,\xi,\lambda)\,d\lambda\right)f(\xi)\,d\xi \tag{2.6.34}$$これは次を意味する。
$$\frac{1}{2\pi i}\oint_C G(x,\xi,\lambda)\,d\lambda = \delta(x-\xi) \tag{2.6.35}$$例題 2.6.8 固有関数展開式を用いて微分方程式
$$\mathcal{L}u = -u''(x) = f(x), \qquad u(0) = u(1) = 0$$の Green 関数を求めよ。
解. $\mathcal{L}$ の固有値・固有関数を直接計算すると
$$\lambda_n = n^2\pi^2, \qquad \varphi_n(x) = \sin n\pi x, \qquad n = 1,2,\ldots$$$$\langle\varphi_n,\varphi_n\rangle = \int_0^1\sin^2 n\pi x\,dx = \frac{1}{2}$$したがって Green 関数は
$$G(x,\xi) = \sum_{n=1}^{\infty}\frac{2\sin n\pi x\sin n\pi\xi}{n^2\pi^2}$$Green 関数 $G(x,\xi)$ はまた次のようにも書ける。
$$G(x,\xi) = \begin{cases}(1-\xi)x, & x \le \xi,\\[4pt] (1-x)\xi, & x \ge \xi.\end{cases}$$実際この二式は等しく、一方はその Fourier 級数に過ぎない。
例題 2.6.9 固有関数展開式を用いて次の微分方程式の Green 関数を求めよ。
$$-y'' = \mu y + f(x), \qquad y(0) = y(1) = 0$$(ここで $\mu$ は固定されたパラメーター。)
解. 微分方程式の固有値・固有関数は
$$\lambda_n = (n\pi)^2, \qquad \varphi_n(x) = \sin n\pi x, \qquad n = 1,2,\ldots$$$\langle\varphi_n,\varphi_n\rangle = \dfrac{1}{2}$ であるから、Green 関数は
$$G(x,\xi,\mu) = 2\sum_{n=1}^{\infty}\frac{\sin n\pi x\sin n\pi\xi}{\lambda_n - \mu} = 2\sum_{n=1}^{\infty}\frac{\sin n\pi x\sin n\pi\xi}{n^2\pi^2 - \mu}$$練習問題
- 境界値問題
$$\begin{cases}\dfrac{d^2u}{dx^2} + \lambda u = 0, \quad 0 \le x \le 1,\\[6pt] u(0) = 0,\quad u'(1) + u(1) = 0\end{cases}$$
の固有関数・固有値が次のとおりであることを証明せよ。
$$u_n(x) = \sin\sqrt{\lambda_n}\,x, \qquad \tan\sqrt{\lambda_n} = -\sqrt{\lambda_n}$$ - 境界値問題
$$\begin{cases}((1+x^2)u')' + \lambda u = 0, \quad 0 \le x \le 1,\\[6pt] u(0) = u(1) = 0\end{cases}$$
の固有関数・固有値が次のとおりであることを証明せよ。
$$\begin{aligned}u_n(x) &= (1+x^2)^{-1/2}\sin\!\left[\frac{n\pi\arctan x}{\arctan 1}\right] = (1+x^2)^{-1/2}\sin\!\left[\frac{4n\pi\arctan x}{\pi}\right]\\ \lambda_n &= \frac{1}{4} + \left(\frac{n\pi}{\arctan 1}\right)^{\!2} = \frac{1}{4} + \left(\frac{4n}{\phantom{\pi}}\right)^{\!2}, \qquad n = 1,2,\ldots\end{aligned}$$ - 境界値問題の Green 関数を求めよ。
- 次の微分方程式の解が与えられた式で表されることを証明せよ。
$$\ddot{x} + \omega^2 x = f(t), \qquad x(0) = x_0,\quad \dot{x}(0) = x_1, \qquad t \ge 0$$
の解が
$$x(t) = x_0\cos\omega t + \frac{x_1}{\omega}\sin\omega t + \frac{1}{\omega}\int_0^t f(\tau)\sin\omega(t-\tau)\,d\tau$$
であることを証明せよ。
- 微分演算子 $\mathcal{L} = -\dfrac{d^2}{dx^2}$、$0 < x < 1$ を考える。$\delta$ 関数を以下の各境界条件における固有関数展開式で表せ。
- 前の問題を $a < x < b$ に一般化せよ。 ヒント:$\delta\!\left(\dfrac{x-\xi}{b-a}\right) = (b-a)\delta(x-\xi)$
- 次の微分方程式の解が与えられた式で表されることを証明せよ。
- 算術平均(Cesàro 平均)を用いて次の級数の和を求めよ。