積分
積分の定義
積分(定積分ともいう)は、微積分学のもう一つの主要な概念である。幾何学と物理学からそれぞれ一つずつ例を取り上げて積分の定義を導く。
曲線台形の面積
多角形について面積を定義するとき、私たちは次の幾何学的な直観を受け入れる:すべての(平面)多角形 $P$ に対して面積があり、その面積は正の数 $A(P)$ であり、次の性質を持つ:
- 合同な二つの多角形は同じ面積を持つ;
- 全体の面積はその各部分の面積の和である;すなわち二つの多角形 $P'$ と $P''$ を一つにまとめて新しい多角形 $P$ を作るとき、$P$ の面積は $A(P) = A(P') + A(P'')$。
ここで「まとめる」とは、$P'$ と $P''$ が辺だけを共有する形で合わせることである。
面積を測るには、基準となる多角形を選んでその面積を単位とする必要がある。ここでは、一辺の長さが長さの単位に等しい正方形の面積を単位とする。
この二つの性質から次が示せる:任意の長方形の面積はその縦と横の積に等しい。さらに、三角形の面積は底辺と高さの積の半分に等しい。最後に、任意の多角形は有限個の三角形に分割できるから、面積が確定する。
面積は純粋に数学的にも定義できる。すなわち、すべての多角形に上述の二つの性質をもつ正の数を対応させることができ、一辺が単位の長さの正方形に対応する数を $1$ とする、と厳密に示すことができる。
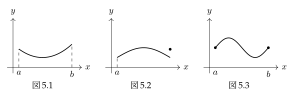
図 5.1(左)曲線台形 図 5.2(中)退化形式(一辺が点) 図 5.3(右)退化形式(二辺が点)
もし考慮するのが閉曲線に囲まれた平面図形であれば、この図形を図 5.1 で示す曲線台形に分割できる(図 5.2 と図 5.3 は曲線台形の退化形式であり:その中の一辺または二辺が一点に縮む)。したがって一つ一つの曲線台形の面積だけを考えればよい。
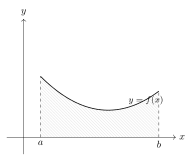
図 5.4 曲線台形
直角座標系 $Oxy$ を取り、考慮する曲線台形を連続曲線 $y = f(x)$($f(x) \geq 0$)、$x$ 軸、および二本の直線 $x = a$ と $x = b$ で囲まれるとする(図 5.4)。
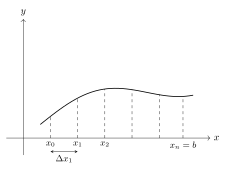
図 5.5 縦長条への分割
直観的には、このような図形の面積は確定した数であり、これを求めることが目標である。そのために $a$ と $b$ の間に $n-1$ 個の分点 $x_1, x_2, \cdots, x_{n-1}$ を挿入し、ここで $x_1 < x_2 < \cdots < x_{n-1}$ で区間 $[a, b]$ の一つの「分割」とする。$x_0 = a, x_n = b$ と記すと、区間 $[a, b]$ は $n$ 個の小区間 $[x_{i-1}, x_i]$($i = 1, 2, \cdots, n$)に分かれる。これらの小区間の長さは任意であり、互いに等しくなくてよい。各分点で $x$ 軸に垂直な直線を引くと、曲線台形は $n$ 個の小さな「縦長条」(図 5.5)に分かれる。
小さな縦長の帯の面積も正確には求めにくいが、小さな長方形で近似できる(各小区間で $f$ をその中のある一点での値で置き換えることに当たる)。$S_n$ でこうして得られた $n$ 個の小矩形面積の和を表す。直観的には、分割が細かくなり、すべての小区間の最大の長さが $0$ に近づくとき、「近似値」$S_n$ は曲線台形の面積に近づく。このように曲線台形の面積はこれらの小矩形面積の和の極限として表される。
しかし幾何学的な直観は、いくら説得力があっても、数学的な記述への導入と背景にすぎない。
そこで、曲線台形に面積があると先に仮定するのではなく、上の和 $S_n$ を調べ、分割を細かくしていくとき $S_n$ が確定した極限に近づくならば、その極限値を曲線台形の面積と定義する。これが面積を定義する一つの方法である。
より正確には、各小区間 $[x_{i-1}, x_i]$ 上で任意の一点 $\xi_i$ をとり、$\Delta x_i = x_i - x_{i-1}$($i = 1, 2, \cdots, n$)と記す。各小矩形の面積は $f(\xi_i)\Delta x_i$ であり、その和式は
直線運動の路程
質点が直線上を運動し、時間区間 $[a, b]$ 内の時刻 $t$ での速度が $v = v(t)$ であるとき、この間に質点が進んだ路程を考える。
物理的には求める路程は存在するはずである。それを求めるために、分点 $a = t_0 < t_1 < \cdots < t_{n-1} < t_n = b$ を用いて区間 $[a, b]$ を $n$ 個の小区間 $[t_{i-1}, t_i]$($i = 1, \cdots, n$)に分割する。各区間 $[t_{i-1}, t_i]$ 上で任意の一点 $\xi_i$ をとり、質点が時間区間 $[t_{i-1}, t_i]$ 上を速度 $v(\xi_i)$ の等速運動で近似する。これにより、$t = a$ から $t = b$ までの路程の近似値として
が得られる。$\displaystyle\max_{1 \leq i \leq n}\Delta t_i \to 0$ のとき、近似値 $S_n'$ は求める路程に近づくと考えられる。
一般に、積分の次のような定義が与えられる。
定義 関数 $f(x)$ が閉区間 $[a, b]$ 上で定義されているとする。分点
により区間 $[a, b]$ を $n$ 個の小区間 $[x_{i-1}, x_i]$($i = 1, \cdots, n$)に分割する。各区間 $[x_{i-1}, x_i]$ 上で任意の一点 $\xi_i$ をとり、
と記す。このとき
を、関数 $f(x)$ の分割 $T$ に対する一つの積分和(リーマン和)といい、$\|T\|$ を分割の幅という。
$\|T\| \to 0$($n \to \infty$)のとき、分点 $x_i$ と点 $\xi_i$ をどのように選んでも、和 $S_n$ が同じ極限をもつならば、関数 $f(x)$ は区間 $[a, b]$ 上で積分可能(リーマン積分可能)といい、この極限値を $f(x)$ の $[a, b]$ 上の積分といい、
と記す。
定義から、積分は関数の区間全体にわたる性質を反映するものだとわかる(これは一点での性質である微分可能性と対照的である)。実際に $q_i = \dfrac{1}{b-a}\Delta x_i$ と記せば $q_i > 0$($i = 1, \cdots, n$)かつ $\displaystyle\sum_{i=1}^n q_i = 1$。そうすると $f$ が $[a, b]$ 上で積分可能であることは、関数値 $f(\xi_i)$ の「重み付き平均」
が $\displaystyle\max_i q_i \to 0$ のとき極限を持つことを意味している。
この積分の定義は、19 世紀のドイツの数学者リーマンによるものである。この意味で積分可能な関数を Riemann 積分可能といい、対応する積分を Riemann 積分という(さまざまに拡張された積分の概念と区別するための呼び名である)。
記号 $\displaystyle\int_a^b f(x)\,dx$ において、積分記号は和の記号 $\sum$ に、$f(x)\,dx$ は $f(\xi_i)\Delta x_i$ に対応している。$f(x)$ を被積分関数、$f(x)\,dx$ を被積分式、$x$ を積分変数、$a$ と $b$ をそれぞれ積分の下限・上限という。
注意:積分変数を表す文字は何を使っても同じである。したがって $\displaystyle\int_a^b f(x)\,dx$ を $\displaystyle\int_a^b f(t)\,dt$ あるいは $\displaystyle\int_a^b f(u)\,du$ と書いても構わない。また $\displaystyle\int_x^a f(x)\,dx$ や $\displaystyle\int_a^b f(x)\,dx$ のような表現式では、同一の文字が積分変数と積分の上(下)限の両方を表すことになるが、これは混乱を招く恐れがあるため避けた方がよい。
(定)積分は、面積や路程といった具体的な問題の数学的な抽象であり、これらの直観的な概念に数学的な意味を与えた。しかし問題はまだ解決していない。どのような関数が積分可能なのか、また積分可能な関数について積分値をどう求めるのか、はまだわかっていない。
積分可能関数類
どのような関数が積分可能かを簡単な基準で判定することは、易しい問題ではない。ここでは重要で基本的な積分可能な関数のクラスを挙げる。証明は次の節で行う。
十分条件を述べる前に、まず簡単だが基本的な必要条件を指摘する。
定理 1 関数 $f(x)$ が区間 $[a, b]$ 上で積分可能であれば、$f(x)$ は $[a, b]$ 上で有界である。
定義から容易にわかるように、積分可能な関数の Riemann 和 $S_n(T)$ は $\|T\| \to 0$ のとき有界な極限 $A$ を持つ。したがって必ず有界である。$\varepsilon = 1$ ととると、正数 $\delta$ が存在して区間 $[a, b]$ の一つの分割 $T$:$a = x_0 < x_1 < \cdots < x_{n-1} < x_n = b$ に対して $\|T\| < \delta$ のとき
が任意の一組の点 $(\xi_1, \xi_2, \cdots, \xi_n)$,$\xi_i \in [x_{i-1}, x_i]$ について成立する。
$f(x)$ が $[a, b]$ 上で有界でないとすると、ある小区間 $[x_{k-1}, x_k]$ 上で有界でない。そこで、$k$ 以外の $\xi_i \in [x_{i-1}, x_i]$ を固定し、$\xi_k \in [x_{k-1}, x_k]$ は任意とする。このとき
が任意の $\xi_k \in [x_{k-1}, x_k]$ に対して成立するが、右辺は固定した数であり、$f(x)$ が $[x_{k-1}, x_k]$ 上で有界でないことと矛盾する。
定理 1 は、ある関数が積分可能でないことを示すのに使えるが、逆は成り立たない。たとえば Dirichlet 関数(連続性の章の例 4。有理数で $1$、無理数で $0$)は任意の区間 $[a, b]$ 上で有界だが、定義から積分可能でないことが容易にわかる(練習問題)。
積分可能性に関するいくつかの基本的な結果を述べる。証明は次の節で行う。
定理 2 閉区間 $[a, b]$ 上の連続関数は $[a, b]$ 上で必ず積分可能である。
定理 3 関数 $f(x)$ が閉区間 $[a, b]$ 上で有界で、かつこの区間上の不連続点が高々有限個ならば、$f(x)$ は $[a, b]$ 上で積分可能である。
定理 4 $f(x)$ が閉区間 $[a, b]$ 上の単調関数であれば(これは $f$ が $[a, b]$ 上で有界であることを含む)、$f(x)$ は $[a, b]$ 上で積分可能である。
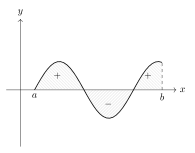
図 5.8 定積分の符号つき面積
定理 2 は積分可能性の理論で最も基本的な結果であり、曲線台形の面積の定義が妥当であることを保証する。また、$[a, b]$ 上の連続関数 $f$ が正とは限らない場合も、積分 $\displaystyle\int_a^b f(x)\,dx$ は符号つき面積という幾何学的な意味をもつ(図 5.8)。
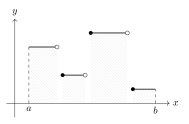
図 5.9 有限個の不連続点を持つ曲線の面積
定理 3 は定理 2 の拡張で、積分可能な関数のクラスが連続関数のクラスより大きいことを示している。連続関数はすべての点で連続でなければならないが、積分は「総和」の極限なので、いくつかの点で不連続でも許される。図 5.9 は有限個の不連続点をもつ曲線の下の面積を表す。
定理 4 は理論上も重要である。積分可能な関数が無限個の不連続点をもつ例があることを注意しておく。たとえば関数
は $\dfrac{1}{2}, \dfrac{1}{3}, \dfrac{1}{4}, \cdots$ という無限個の点で不連続だが、$[0, 1]$ 上で単調増加かつ有界である。したがって定理 4 より $f$ は $[0, 1]$ 上で積分可能である。不連続点が有限個の場合には、定理 4 は定理 3 の特別な場合になっている(単調関数の不連続点はすべて第 1 種だからである)。
積分の初等例子
いくつかの基本的な関数については、定義から直接積分を計算できる。以下では、特に断らない限り、上の定義の記号を使う。
例 1 区間 $[a, b]$ 上の定数関数 $f(x) = c$ の積分は $\displaystyle\int_a^b c\,dx = c(b-a)$。
証明. 定数関数は任意の点での値がすべて同じだから
よって $\|T\| \to 0$ のとき $S_n$ は極限を持ち、極限は $c(b-a)$ である。$c > 0$ のとき、これは縦 $c$、横 $b-a$ の長方形の面積が $c(b-a)$ であることを表し、初等幾何の定義と一致する。
例 2 $a < b$ として、$\displaystyle\int_a^b x\,dx = \dfrac{1}{2}(b^2-a^2)$ を証明せよ。
証明. 連続関数の積分は存在するので(定理 2)、特別な分割と特別な点 $\xi_i$ で積分和を計算してよい。区間 $[a, b]$ を $n$ 等分して
と分割する($h = \dfrac{b-a}{n}$)。各小区間の右端点を $\xi_i$ にとると、対応する積分和は
よって $n \to \infty$ のとき $S_n \to \dfrac{1}{2}(b^2-a^2)$。
例 3 $a < b$ として、$\displaystyle\int_a^b x^2\,dx = \dfrac{1}{3}(b^3-a^3)$ を証明せよ。
証明. 被積分関数 $f(x) = x^2$ は連続であるから積分は存在する。例 2 と同じ分点と点 $\xi_i$ をとって積分和を求めると
よって $\displaystyle\lim_{n\to\infty} S_n = \dfrac{1}{3}(b^3-a^3)$。
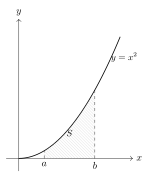
図 5.11 放物線 $y=x^2$ の曲線台形
これは、放物線 $y = x^2$、$x$ 軸、直線 $x = a$,$x = b$ で囲まれる曲線台形の面積が $\dfrac{1}{3}(b^3-a^3)$ であることを示す(図 5.11)。この結果はアルキメデスの時代にすでに知られていた。
例 4 関数 $f(x) = \sin x$ の区間 $[a, b]$ 上の積分を求めよ。
解. $\sin x$ は連続関数なので積分可能である。例 2 と同様に等分割し、各小区間の右端点を $\xi_i$ にとると、Riemann 和は
上式の導出では、
の各項に積和の公式を用いると最初の等式が得られる。第二の等式では $b = a + nh$ を用いた。$h \to 0$ のとき上式の第一の因子
となるから
同様の理由から $\displaystyle\int_a^b \cos x\,dx = \sin b - \sin a$。
次の例 5 は最も簡単な不連続関数の積分で、後でもう一度使う。
例 5 $a < b$ で $c$ が $a \leq c \leq b$ を満たすとする。関数
について $\displaystyle\int_a^b J(x)\,dx = 0$ を証明せよ。
証明. $J(x)$ は $x = c$ だけで不連続であり、定理 3 より $J(x)$ は $[a, b]$ 上で積分可能であり、このことは以下の計算でも同時に証明される。
区間 $[a, b]$ の任意の分割 $a = x_0 < x_1 < \cdots < x_n = b$ に対して、$c$ を含む区間を $[x_{k-1}, x_k]$ とすると任意の点 $\xi_i \in [x_{i-1}, x_i]$ に対して
よって $\|T\| = \displaystyle\max_{1 \leq i \leq n}\Delta x_i \to 0$ のとき、上の極限は零だから $J(x)$ は $[a, b]$ 上で積分可能かつ積分は 0 である。
積分の基本性質
これまでの例では、一つ一つ特別な方法で計算した。定義から積分を計算するのでは、先へ進めない。微積分学の要点は、積分の計算を(少なくとも大部分は)統一的な方法で解決することにある。それが有名な Newton—Leibniz(ニュートン—ライプニッツ)の公式である。
この公式を証明する前に、積分の基本的な性質をいくつか述べる。直観的に受け入れやすい性質である。
第一の性質は積分の区間加法性で、幾何学的には面積の加法性にあたる。
定理 5 $a < c < b$ とする。関数 $f$ が区間 $[a, b]$ 上で積分可能であれば $f$ は区間 $[a, c]$ と $[c, b]$ 上でもともに積分可能である。逆に $f$ が $[a, c]$ と $[c, b]$ 上で積分可能であれば $f$ は $[a, b]$ 上でも積分可能であり、$f$ の三つの区間上の積分は次を満たす:
この定理は幾何学的には明らかである。解析的な証明では、$c$ を分点($c = x_m$)に含める(含まれていなければ分割に挿入する)。すると $[a, b]$ の分割は $[a, c]$ の分割 $T_1$ と $[c, b]$ の分割 $T_2$ に分かれ、逆に $T_1$ と $T_2$ を合わせると $[a, b]$ の分割になる。幅については
は容易にわかる。
注記 ここまでは $a < b$ の場合だけ $\displaystyle\int_a^b f(x)\,dx$ を定義した。今後のため、$a = b$ と $a > b$ の場合にもこの記号の意味を決めておく。定理 5 の加法性の公式が引き続き成り立つように定めるのがよい。よって $c = a$ のとき
となるので、次のように定義するのが自然である:
$b < a$ ならば定義する:
右辺の積分は元の定義のものである。こうして上限と下限の大小を問わなくなり、積分可能な区間内の任意の 3 数 $a, b, c$ に対して定理 5 の加法性が成り立つ。
第二の性質は、積分可能な関数の演算に関するものである。
定理 6 関数 $f$ と $g$ が区間 $[a, b]$ 上で積分可能であれば、
- 任意の定数 $\alpha, \beta$ に対して関数 $\alpha f + \beta g$ は $[a, b]$ 上で積分可能かつ
$$\int_a^b (\alpha f(x) + \beta g(x))\,dx = \alpha\int_a^b f(x)\,dx + \beta\int_a^b g(x)\,dx;$$
- 関数 $f\cdot g$ は $[a, b]$ 上で積分可能である。
定理 6(i) を積分の線形性という:積分可能な関数の線形結合は積分可能で、その積分は積分の線形結合に等しい。特に $g(x)$ を恒等的に零ととれば、$f(x)$ が積分可能であれば $\alpha f(x)$ も積分可能かつ
すなわち定数因子は積分記号の外に出せる。
定理 6(i) は有限個の関数に容易に拡張できる。たとえば例 1〜3 から、任意の 2 次多項式の積分が求められる。
定理 6(i) からさらに、次の注目すべき性質が導かれる。区間 $[a, b]$ 上で一点 $c$ でだけ値が $1$、他の点で $0$ である関数 $J$ を考える。例 5 より $J$ は $[a, b]$ 上で積分可能かつ積分が 0 であることがわかる;さらに任意の定数 $\alpha$ について関数 $\alpha J$ は $[a, b]$ 上で積分可能かつ $\displaystyle\int_a^b \alpha J(x)\,dx = 0$。これを一つの($[a, b]$ 上)積分可能関数 $f$ に加えると、得られた関数は依然として積分可能かつ
したがって積分可能な関数の一点(さらに有限個の点)での値を変えても、積分可能性も積分値も変わらない。
定理 6(ii) は、積分可能な関数の積が積分可能であることを示す。しかし積分 $\displaystyle\int_a^b f(x)g(x)\,dx$ は一般に $\displaystyle\int_a^b f(x)\,dx$ と $\displaystyle\int_a^b g(x)\,dx$ を用いて表すことができない;特に一般的に言えば
定理 6(i) の証明は易しい(練習問題)。定理 6(ii) の証明は、後の節の手段を使えば容易である。
積分可能な関数の合成は、必ずしも積分可能にならないことに注意する。実際、$g$ が $[a, b]$ 上で、$f$ が $g$ の値域 $[A, B]$ 上で積分可能でも、$f(g(x))$ が $[a, b]$ 上で積分可能でない例がある。また $f$ と $g$ が連続であっても、$\displaystyle\int_a^b f(g(x))\,dx$ は一般に $f$ と $g$ の積分では表せない。
積分の計算が難しい場合があるため、積分を評価することが重要になる。第三の性質はこれに関係する。
定理 7 関数 $f(x)$ は $[a, b]$ 上で積分可能であるとする。
- すべての $x \in [a, b]$ で $f(x) \geq 0$ であれば
$$\int_a^b f(x)\,dx \geq 0;$$
- $g(x)$ が $[a, b]$ 上の一つの積分可能関数で、すべての $x \in [a, b]$ で $f(x) \leq g(x)$ であれば
$$\int_a^b f(x)\,dx \leq \int_a^b g(x)\,dx;$$
- 関数 $|f(x)|$ は $[a, b]$ 上でも積分可能かつ
$$\left|\int_a^b f(x)\,dx\right| \leq \int_a^b |f(x)|\,dx.$$
定理 7 の (i) を積分の正値性、(ii) を単調性という。(i) は定義から直ちに従い、(ii) は (i) と定理 6(i) から従う。
$\displaystyle\int_a^b f(x)\,dx$ が計算しにくいとき、(ii) は評価の基本原則を与える:$f(x)$ をできるだけ良く押さえる積分しやすい関数 $g(x)$ を見つければ、$\displaystyle\int_a^b f(x)\,dx$ の良い上界が得られる。下界も同様である。
(iii) の最初の主張($|f|$ が積分可能であること)は基本的な事実で、次の節の結果を使えば容易に証明できる。積分可能関数 $f$ について $-|f(x)| \leq f(x) \leq |f(x)|$(すべての $x \in [a, b]$ に対して)と (ii) より (iii) の不等式が導出される。
定理 7(ii) と例 1 から、次の最も簡単な評価が得られる。
定理 8 関数 $f$ は区間 $[a, b]$ 上で積分可能とする。$M$ と $m$ は $f$ の $[a, b]$ 上の一つの上界と一つの下界であり(定理 1 により、このような 2 数は必ず存在する)、すなわちすべての $x \in [a, b]$ で
このとき
最後の性質は積分の平均値の定理で、連続関数の積分(全体の量)と一つの関数値との簡単な関係を与える。理論上重要である。
定理 9(積分の平均値の定理) 関数 $f(x)$ が閉区間 $[a, b]$ 上で連続であれば、$\xi \in [a, b]$ が存在して
$f$ が閉区間 $[a, b]$ 上で連続だから最大値 $M$ と最小値 $m$ を持ち、上述の推論より
中間値の定理より、$[a, b]$ 上の点 $\xi$ で $f(\xi)$ が $\dfrac{1}{b-a}\displaystyle\int_a^b f(x)\,dx$ に等しくなるものがある。
定理 7〜9 には、はっきりした幾何学的意味がある。図を描いて確かめるとよい。
補足を三つ。$\xi$ は区間の内部 $a < \xi < b$ にとれる。連続性の条件は欠かせない。「重み付き」の拡張もある。詳しくは練習問題(積分の定義の節)の 7 番と 9 番を参照。
微積分基本定理
関数 $f(x)$ が $[a, b]$ 上で積分可能とする。定理 5 より、$[a', b'] \subseteq [a, b]$ 上でも積分可能で、この積分は $a'$ と $b'$ の関数である。下限を固定して $a$ とし、上限を変数 $x$ で表す。そこで
と記す。各 $x \in [a, b]$ に対して上式右端が一つの数値を一意に確定するから、$\varphi(x)$ は $[a, b]$ 上の一つの新しい関数であり、変上限の積分という。
変上限積分は新しい種類の積分ではなく、区間 $[a, x]$ 上の定積分で、上限 $x$ が動くだけである。
定理 10 関数 $f(x)$ が $[a, b]$ 上で積分可能であれば、$f(x)$ の変上限積分 $\varphi(x)$ は区間 $[a, b]$ 上で連続である。
$f$ は積分可能なので有界であり、$|f(t)| \leq M$($a \leq t \leq b$)となる $M$ がある。$x_0 \in [a, b]$ として $x_0 \leq x \leq b$ に対して、定理 5、定理 7(iii) と定理 8 より
よって任意の正数 $\varepsilon > 0$ に対して $\delta = \dfrac{\varepsilon}{M}$ をとれば $0 \leq x - x_0 \leq \delta$ のとき $|\varphi(x) - \varphi(x_0)| < \varepsilon$ が成立し、$\varphi(x)$ は $x = x_0$ で右連続であることが証明された。同様に $\varphi(x)$ は $x = x_0$ で左連続であることも証明できる。よって $\varphi(x)$ は $x = x_0$ で連続である。
定理 11 関数 $f(x)$ が $[a, b]$ 上で積分可能であるとする。
- $f$ が $x = x_0$ で連続であれば、$f(x)$ の変上限積分 $\varphi$ は $x = x_0$ で微分可能かつ $\varphi'(x_0) = f(x_0)$。($x_0 = a$ または $b$ の場合、$\varphi'(x_0)$ は当然 $\varphi$ の右導関数または左導関数と理解される。)
- $f(x)$ が整区間 $[a, b]$ 上で連続であれば、$f(x)$ の変上限積分は $[a, b]$ 上で微分可能かつ
$$\varphi'(x) = f(x), \qquad a \leq x \leq b, \quad \text{あるいは} \quad d\varphi(x) = d\int_a^x f(t)\,dt = f(x)\,dx.$$
すなわち $\varphi(x)$ は $f(x)$ の原始関数の一つである。したがって連続関数には必ず原始関数がある。
$x_0$ が $a$ または $b$ でない場合を考える。$f$ が $x = x_0$ で連続であるから、任意の正数 $\varepsilon > 0$ に対して正数 $\delta$ が存在して $|t - x_0| < \delta$ かつ $a \leq t \leq b$ のとき
よって $0 < |x - x_0| < \delta$ かつ $a \leq x \leq b$ のとき、定理 5、定理 7(iii) と定理 8 より
これが直接 $\varphi'(x_0) = f(x_0)$ を証明している。
$x_0$ が $a$ または $b$ のとき、上の証明を少し直せば同じ結果が得られる。(ii) は (i) からすぐ従う。
連続関数 $f(x)$ について $\varphi(x)$ は $f(x)$ の一つの原始関数だから、$f(x)$ の任意の一つの原始関数 $F(x)$ はいずれも $F(x) = \varphi(x) + c$ として表せる。こうして次の重要な結果が得られる。
定理 12 関数 $f(x)$ が区間 $[a, b]$ 上の連続関数であれば、
- $f(x)$ の任意の一つの原始関数 $F(x)$(すなわち $dF(x) = f(x)\,dx$)はすべて次の形式に表せる:
$$F(x) = \varphi(x) + c = \int_a^x f(t)\,dt + c;$$
- $F(x)$ が $f(x)$ の一つの原始関数であれば
$$\int_a^b f(x)\,dx = F(b) - F(a).$$
この等式は $\displaystyle\int_a^b f(x)\,dx = F(x)\Big|_a^b$ とも表すことが多い。
これがいわゆるNewton—Leibniz(ニュートン—ライプニッツ)公式であり、定理 12 は微積分基本定理ともいう。これは、局所的な性質を表す微分と、全体的な性質を表す積分が、互いに逆の操作であることを示している。
注意:定義の上では原始関数(微分の逆演算)と定積分は別のものであり、両者の関係がわかって初めて、原始関数の全体を「不定積分」と呼び $\displaystyle\int f(x)\,dx$ と書く理由が生じる。
計算の面では、$f$ の積分が計算できれば $f$ の原始関数が一つ求まり、逆に原始関数 $F(x)$ がわかれば、積分は上限と下限での値の差 $F(b) - F(a)$ に等しい。したがって、この公式を使いこなす鍵は原始関数を求められるかどうかであり、これが不定積分の章の仕事であった。たとえば
に対して $F'(x) = f(x)$ が成り立つので、例 3 の積分が求まる(例 1,2 も同様)。
ただし、この公式で積分の計算がすべて解決するわけではない。理由は二つある。一つは、$e^{-x^2}$ のように、原始関数は存在するが初等関数で表せない連続関数が多いことである。もう一つは、積分可能でも原始関数をもたない(どの関数の導関数にもなれない)関数があることである(定理 3 と、平均値の定理の練習問題 14 を参照)。たとえば例 5 の関数 $J(x)$ は原始関数をもたないので、公式を直接使って例 5 の積分を求めることはできない。
この公式は重要なので、より弱い条件で同じ結論を与える次の強い形も挙げておく。
定理 13 関数 $f(x)$ が $[a, b]$ 上で積分可能で、関数 $F(x)$ が $[a, b]$ 上で連続かつ $(a, b)$ 上で微分可能かつ
であれば
$a = x_0 < x_1 < \cdots < x_{n-1} < x_n = b$ を区間 $[a, b]$ の任意の一つの分割とする。すると
$F(x)$ は各小区間 $[x_{i-1}, x_i]$ 上で平均値の定理の条件を満たす。よって $\xi_i \in (x_{i-1}, x_i)$ が存在して
よって
上式左辺は前述の分割に対応する一つの積分和である。$f(x)$ は積分可能なので、$\displaystyle\max_{1 \leq i \leq n}\Delta x_i \to 0$ のときこの積分和は $\displaystyle\int_a^b f(x)\,dx$ に近づき、等式が得られる。
積分の計算
Newton—Leibniz の公式で積分を計算するには、原則として原始関数を求めればよい。しかし直接求めると煩雑なことが多く、積分の性質を使うと大幅に簡単になる。この公式は微分と積分を結びつけるので、微分の二つの重要な法則が積分に反映される。合成関数の微分法は置換積分に、積の微分法は部分積分に対応する。まずこの二つを述べる。証明を通じて、微分と積分の関係が改めて実感できる。
定理 14 関数 $f(x)$ が区間 $[a, b]$ 上で連続で、関数 $x = \varphi(t)$ が次の条件を満たすとする:
- $\varphi(\alpha) = a$ と $\varphi(\beta) = b$ であり、$t$ が $\alpha$ から $\beta$ に変化するとき $x = \varphi(t)$ が確定する値はすべて区間 $[a, b]$ に含まれる;
- 関数 $\varphi(t)$ は区間 $[\alpha, \beta]$(または $[\beta, \alpha]$)上で連続な導関数 $\varphi'(t)$ をもつ。
このとき次の公式が成立する:
まず $\alpha < \beta$ とする。定理の条件より上式両辺の積分はともに存在する。関数 $f(x)$($[a, b]$ 上)と $f[\varphi(t)]\varphi'(t)$($[\alpha, \beta]$ 上)はそれぞれ原始関数を持つ。$F(x)$ を $f(x)$($[a, b]$ 上)の一つの原始関数とすれば、合成関数の微分より $F(\varphi(t))$ は $f(\varphi(t))\varphi'(t)$ の $[\alpha, \beta]$ 上の一つの原始関数である。Newton—Leibniz 公式より
より
これで上述の等式が証明された。$\alpha > \beta$ のとき証明は同様に進められる。
注記 不定積分の置換法と比べると、定積分の置換法はより簡単である;前者は最終的に新しい変量を元の積分変数に換え戻す必要があるが、定積分の置換法ではそれをする必要がない;したがって定理 14 の中では置換関数 $x = \varphi(t)$ が逆関数を持つことは要求しない(不定積分の定理 2 と比べよ)。このほか、定理 14 の中では新しい積分の上・下限(すなわち $\alpha$ と $\beta$)の大小は関係がない;これは定理の証明が Newton—Leibniz 公式に依拠しており、これは(積分の)下限が上限より大きいときも依然として成立するからである。
定理 15(定積分の部分積分法) 関数 $u(x)$ と $v(x)$ が区間 $[a, b]$ 上で連続な導関数 $u'(x)$,$v'(x)$ をもつとすれば
または
積の微分法則より
が成り立ち、仮定より両辺は連続なので積分可能である。両辺を積分して Newton—Leibniz 公式を使うと
これから等式が得られる。
例 6 $\displaystyle\int_0^2 |x^3-1|\,dx$ を計算せよ。
解. $|x^3-1|$ の原始関数は求めにくい。区間加法性と Newton—Leibniz 公式を使うと
例 7 $\displaystyle\int_{-1}^1 \operatorname{sgn} x\,dx$ を計算せよ。
解. $\operatorname{sgn} x$ は $x = 0$ に第 1 種の不連続点をもち、$[-1, 1]$ 上で原始関数をもたないので、Newton—Leibniz 公式を直接は使えない。
まず区間加法性を使うと
区間 $[-1, 0]$ 上で $\operatorname{sgn} x$ の $x = 0$ での値を関数の $x = 0$ での左極限 $-1$ に変えると、被積分関数は $[-1, 0]$ 上で連続になる(注意:この操作は関数の積分可能性と相応の積分値を変えない)。進んで Newton—Leibniz 公式から
同様に $[0, 1]$ 上で $\operatorname{sgn} x$ の $x = 0$ での値を関数の $x = 0$ での右極限 1 に変えると $\displaystyle\int_0^1 \operatorname{sgn} x\,dx = 1$。したがって求める積分は 0 である。
強い形の公式(定理 13)を使えば計算はもっと直接的である:$f(x) = -x$ は区間 $[-1, 0]$ 上で連続かつその内部で微分可能かつ導関数は $\operatorname{sgn} x$ である。よってこの定理より $\displaystyle\int_{-1}^0 \operatorname{sgn} x\,dx = -1$。同様に $\displaystyle\int_0^1 \operatorname{sgn} x\,dx = 1$。
例 8 $\displaystyle\int_{-1}^0 \frac{x^2+1}{x^4+1}\,dx$ を計算せよ。
解. まず不定積分を求める。$x \neq 0$ のとき分子・分母を $x^2$ で割ると
しかしこうして求めた原始関数は $x \neq 0$ の条件に限られ、$[-1, 0]$ 上の積分を計算する問題に直接使えない。
$[-1, 0]$ 上の積分を計算するために、次のようにする。
$F(0-0) = \dfrac{\sqrt{2}}{4}\pi$ であるから $F(0) = \dfrac{\sqrt{2}}{4}\pi$ と定義すると、$F(x)$ は $[-1, 0]$ 上で連続で、その内部での導関数は $\dfrac{x^2+1}{x^4+1}$ である(不定積分の章の例 11 と同様)。したがって Newton—Leibniz 公式から:
また、変上限積分 $\displaystyle\int_{-1}^x \frac{t^2+1}{t^4+1}\,dt$($-1 \leq x \leq 0$)は $x$ の連続関数だから(定理 10):
例 9 $\displaystyle\int_0^a \sqrt{a^2-x^2}\,dx$($a > 0$)を求めよ。
解. $x = a\sin t$($0 \leq t \leq \pi/2$)とおくと $x = 0$ のとき $t = 0$;$x = a$ のとき $t = \dfrac{\pi}{2}$。よって(定積分の置換積分の公式から)
例 10 $\displaystyle\int_0^{\pi/2} \sin^n x\,dx$ および $\displaystyle\int_0^{\pi/2} \cos^n x\,dx$($n = 0, 1, 2, \cdots$)を計算せよ。
解. 置換 $x = \dfrac{\pi}{2} - t$ を行うと $x = 0$ のとき $t = \dfrac{\pi}{2}$;$x = \dfrac{\pi}{2}$ のとき $t = 0$。よって定積分の置換積分の公式から
よって $I_n = \displaystyle\int_0^{\pi/2} \sin^n x\,dx$ だけ求めればよい。明らかに $I_0 = \dfrac{\pi}{2}$,$I_1 = 1$。$n \geq 2$ のとき部分積分法より
すなわち $I_n = (n-1)I_{n-2} - (n-1)I_n$、整理すると
この漸化公式から
まとめると
例 11 $I = \displaystyle\int_0^1 \frac{\arctan x}{1+x}\,dx$ を計算せよ。
解. 部分積分より
後の積分を計算するために $x = \tan\theta$ とおくと $\theta \in \left[0, \dfrac{\pi}{4}\right]$。積分変換後
また
置換 $\theta = \dfrac{\pi}{4} - \varphi$ によって右辺第二の積分を最初の積分に変換でき
よって $I = \dfrac{\pi}{4}\ln 2 - \dfrac{\pi}{8}\ln 2 = \dfrac{\pi}{8}\ln 2$。
積分定義関数
不定積分の章と本章で、不定積分(原始関数)と定積分を導入した。Newton—Leibniz 公式により、原始関数がある関数の定積分は、原始関数の両端での値の差に等しい。逆に、連続関数の変上限積分は微分可能で、その導関数は元の関数である。そこで原始関数を求めることも定積分を求めることも、あわせて「積分する」という。
多くの例が示すように、初等関数の原始関数は初等関数になることが多い。不定積分の章では、積分が初等関数で表せる関数を主に調べた。
しかし次の初等関数の不定積分
または
については、積分を初等関数で表すことは不可能である。
したがって、積分が初等関数で表せることにこだわるのは無理があり、この制限を外してこそ視野が広がる。
連続関数の積分は必ず存在し(次の節)、変上限積分は微分可能である。積分が既知の関数で表せるときは、その関数を積分で定義することもできる。表せないときは、その積分を新しい関数として導入すればよい。積分は新しい関数をつくる方法でもある。二つの例を挙げる。
積分による対数関数の定義
対数関数は既知の初等関数だが、有理関数 $\dfrac{1}{x}$ の積分で定義することもでき、その性質も同様に導ける。$\dfrac{1}{x}$ は $x > 0$ で連続である。
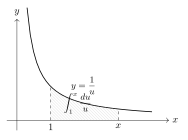
図 5.12 $y=\dfrac{1}{u}$ の面積と対数関数
対数関数が何かをまだ知らないとして、$x > 0$ に対して
と定める。これは $x > 0$ 上で微分可能な関数で、幾何学的には曲線 $y = \dfrac{1}{u}$ の下の面積である(図 5.12)。
この関数は $f(1) = 0$ で、$f'(x) = \dfrac1x > 0$ より狭義単調増加である。したがって $0 < x < 1$ で $f(x) < 0$,$x > 1$ で $f(x) > 0$ となる。
$x > 0$,$y > 0$ のとき関数 $f(x)$ は次の性質を持つ:
これは
であり、ここで積分の区間可加性を使った。右辺の第二の積分で置置換 $u = xt$ を行うと
だから性質が成立する。特に $y = x$ のとき $f(x^2) = 2f(x)$、$y = x^{-1}$ のとき
これを拡張すると
任意の正の有理数 $\alpha = \dfrac{m}{n}$ に対して $x^\alpha = y$ すなわち $x^m = y^n$ とおくと
よって $f(x^\alpha) = \alpha f(x)$,$x > 0$。
次に $f(e) = 1$ を証明する。数列の極限から
関数 $f(x)$ の連続性から
積分中値定理を利用すると、$\xi_n \in \left[1, 1+\dfrac{1}{n}\right]$ が存在して
$n \to \infty$ のとき $\xi_n \to 1$ なので、$f(e) = 1$。
この関数を $\ln x$ と書く。
注記 対数関数と同様に、積分と逆関数を使って三角関数を導入することもできる。そのためには
を $\arctan x$,$\arcsin x$ の定義とし、その逆関数として三角関数を得る。この方法は幾何学的な直観や「角」の概念を必要とせず、積分の性質だけから三角関数の基本性質が示せる。
楕円積分と楕円関数
上の例の関数はいずれも既知の初等関数だが、初等関数を超える最初の重要な例が楕円積分と、それが定める関数である。楕円積分とは、その被積分関数が三次または四次多項式の平方根の有理関数であるような積分である。これらの積分の中で特に重要なのは次の楕円積分が定義する関数(楕円関数と呼ぶ)とその逆関数である
ここで $k$ はパラメータで、$k = 0$ のとき上の積分は $\arcsin s$ になる。このような積分は初等関数では表せないが、十分に研究され、その値は三角関数と同様に数表にまとめられている。
物理や幾何の多くの問題(振り子の問題、楕円の弧長など。後で扱う)で、積分が楕円積分に帰着する。
ここでは、初等関数の積分からでも新しい関数が作れることを示すにとどめ、楕円積分の性質には立ち入らない。
Taylor 展開の余項の積分表示
積分を使って Taylor 展開の余項を評価する。余項の積分表示は、微分と積分の関係のもう一つの側面である。
まず最も簡単な場合から始める。$f(x)$ が連続な 2 階導関数をもつとして
を 1 次の Taylor 展開の余項とする。$a$ を変数とみなし($x$ は定数とする)、微分すると
$a = x$ のとき $R(x) = 0$ であることに注意して、これを $a$ について積分すると
次に平均値の定理を使うと
よって
ここで $\xi$ は $a$ と $x$ の間の一点である。
同じ考え方を高次に拡張する。$f(x)$ が区間内で $n+1$ 階まで連続な導関数をもつとする。$x = a$ での Taylor 展開式
の余項 $R_n$ は
と書ける。$a$ を変数とみなし、$R_n(x) = 0$ に注意して $a$ で微分すると
上式を $a$ について積分すると
これが余項の積分表示である。同様に平均値の定理を使うと
よって
ここで $\xi$ は $a$ と $x$ の間の一点である。これらから、他の形の余項も得られる。
Lagrange の余項:積分表示で $(x-t)^n$ は $a$ と $x$ の間で符号を変えない。したがって(重み付きの)積分の平均値の定理(練習問題 9 番)より、$a$ と $x$ の間に $\xi$ があって
$\xi = a + \theta h$,$h = (x-a)$,$0 \leq \theta \leq 1$ とおくと
Cauchy の余項:$\xi = a + \theta h$,$h = (x-a)$,$0 \leq \theta \leq 1$ を代入して $x - \xi = (x-a)(1-\theta)$ であることに注意すると
注記 Taylor 展開式およびその余項は
から出発して部分積分を繰り返せば、一般の結果が導ける。
練習問題(積分の定義と基本定理)
- 次の関数が区間 $[0, 1]$ 上で積分可能かどうかを答え、理由を述べよ。(a) $f(x) = x^2$;(b) $f(x) = \operatorname{sgn}\!\left(x - \dfrac12\right)$;(c) $f(x) = \dfrac1x\ (x \neq 0)$,$f(0) = 0$。
- Dirichlet(ディリクレ)関数は任意の区間 $[a, b]$ 上で積分可能でないことを証明せよ。(したがって有界の関数は必ずしも積分可能でない。)
- 一つの関数の絶対値関数が $[a, b]$ 上で積分可能であっても、この関数が $[a, b]$ 上で積分可能であることを保証しないことを例を挙げて示せ。(ヒント:Dirichlet 関数を適当に修正してこのような例が得られる。練習問題 2.1 第 5 問と比較せよ。)
- 積分可能関数 $f(x)$ が $[a, b]$ 上で非負かつ一点 $c$($a \leq c \leq b$)において連続であるとする(ここで $a \leq c \leq b$)。$f(c) > 0$ であれば $\displaystyle\int_a^b f(x)\,dx > 0$(これは定理 7(i) と比較できる)。
(ヒント:$c$ が区間の端点でない場合、既知条件より小区間 $[c-\eta, c+\eta] \subset [a, b]$ と一つの正数 $\gamma$ が存在して $f$ はこの区間上で $f(x) \geq \gamma$ を満たす;これを使って$$\int_a^b f(x)\,dx = \int_a^{c-\eta} f(x)\,dx + \int_{c-\eta}^{c+\eta} f(x)\,dx + \int_{c+\eta}^b f(x)\,dx,$$容易に結果が得られる。$c = a$ または $b$ のときも同様に扱う。) - $f$ が区間 $[a, b]$ 上の非負の連続関数かつ恒等的に零でなければ $\displaystyle\int_a^b f(x)\,dx > 0$ことを証明せよ。
- このような積分可能関数 $f$ があり、$[a, b]$ 上で非負かつ恒等的に零でないが $\displaystyle\int_a^b f(x)\,dx = 0$ であるような例を挙げよ。
- 積分可能関数 $f(x)$ が $[a, b]$ 上で非負かつ一点 $c$($a \leq c \leq b$)において連続であるとする(ここで $a \leq c \leq b$)。$f(c) > 0$ であれば $\displaystyle\int_a^b f(x)\,dx > 0$(これは定理 7(i) と比較できる)。
- 関数 $f(x)$ が $[a, b]$ 上で単調増加であれば
$$(b-a)f(a) \leq \int_a^b f(x)\,dx \leq (b-a)f(b).$$($f$ が $[a, b]$ 上で単調減少であれば、同様な不等式がある。)
- 次の不等式を証明せよ。
- $\displaystyle\int_0^{2\pi}|a\sin x + b\cos x|\,dx \leq 2\pi\sqrt{a^2+b^2}$($a, b$ は定数);
- $\displaystyle\int_0^1 x^m(1-x)^n\,dx \leq \frac{m^m n^n}{(m+n)^{m+n}}$($m > 0, n > 0$,いずれも定数)。
- 積分中値定理(定理 9)の中の中値 $\xi$ は区間 $[a, b]$ の内部 $a < \xi < b$ でとれることを証明せよ。
(ヒント:この定理の証明から見れば、ただ $f$ が $[a, b]$ 上の最大値 $M$(または最小値 $m$)を区間の端点 $a$ または $b$ でのみ達することのとき、等号 $\dfrac{1}{b-a}\displaystyle\int_a^b f(x)\,dx = M$ または $m$ が成立する。第4問(2)を用いて証明できる。) - 積分中値定理の中の連続性の条件は必要不可欠であることを例を挙げよ。
(ヒント:$[-1, 1]$ 上で $f(x) = x$ の積分は 0 であり;$x = 0$ のとき $f$ の値を変えて、$f(0) \neq 0$ にしても積分値は変わらない。)
- 積分中値定理(定理 9)の中の中値 $\xi$ は区間 $[a, b]$ の内部 $a < \xi < b$ でとれることを証明せよ。
- 関数 $f$ が区間 $[a, b]$ 上の連続関数であるとする。$\displaystyle\int_a^b f(x)\,dx = 0$ であれば $f$ は $(a, b)$ 内に少なくとも一つの零点を持つ。(したがって関数の積分というこの全体の情報から関数値のある種の性質を判断できる。)
- 関数 $f$ が $[a, b]$ 上で連続、$g$ が $[a, b]$ 上で積分可能かつ非負(または非正)であるとする。$\xi \in [a, b]$ が存在して
$$\int_a^b f(x)g(x)\,dx = f(\xi)\int_a^b g(x)\,dx.$$この結果は積分中値定理の(重み付き)拡張である。(ヒント:積分中値定理と類似に証明。)
- 例を挙げて、(1) の関数 $g$ の仮定は必要不可欠であることを示せ。
(ヒント:$[-1, 1]$ 上で $f(x) = x$,$g(x) = x$ ととれ。)
注 重み付きの積分中値定理は積分の評価のための一つの手段でもある:$\displaystyle\int_a^b \varphi(x)\,dx$ が計算しやすくない場合、$\varphi(x) = f(x)g(x)$ と書くとき、$f$ と $g$ は上面 (i) の条件を満たし、かつ $\displaystyle\int_a^b g(x)\,dx$ が計算しやすいならば:$$m\int_a^b g(x)\,dx \leq \int_a^b \varphi(x)\,dx \leq M\int_a^b g(x)\,dx,$$ここで $M, m$ はそれぞれ $f$ の $[a, b]$ 上の最大値と最小値である。定理 8 から得られる $\displaystyle\int_a^b \varphi(x)\,dx$ の上・下界の評価より優れている。
- 関数 $f$ が $[a, b]$ 上で連続、$g$ が $[a, b]$ 上で積分可能かつ非負(または非正)であるとする。$\xi \in [a, b]$ が存在して
- 定理 11 中で、$f$ が $x = c$ で連続であることは $F(x) = \displaystyle\int_a^x f(t)\,dt$ が $x = c$ で微分可能であるための必要条件ではないことを例を挙げて示せ。(ヒント:例 4 を参照せよ。)
- 次の関数の導関数を求めよ。
- $f(x) = \displaystyle\int_0^{x^2} \sin t^2\,dt$;
- $f(x) = \displaystyle\int_x^1 \frac{1}{1+t^2+\cos^2 t}\,dt$;
- $f(x) = \displaystyle\int_x^{x^2} e^{-t^2}\,dt$;
- $f(x) = \sin\!\left(\displaystyle\int_0^x \sin\!\left(\displaystyle\int_0^y \sin t^2\,dt\right)dy\right)$。
- 次の関数について $(f^{-1})'(0)$ を求めよ。
- $f(x) = \displaystyle\int_0^x [1+\sin(\sin t)]\,dt$;
- $f(x) = \displaystyle\int_1^x e^{-t^2}\,dt$。
(ヒント:$f^{-1}$ は関数 $f$ の逆関数を表す。) - 関数 $f(x)$ が至るところ連続であるとする。$F(x) = \displaystyle\int_0^x xf(t)\,dt$ を記し、$F'(x)$ を求めよ。
- 関数 $f(x)$ が $[0, +\infty)$ 上で正値の連続関数であるとする。$x > 0$ のとき関数
$$G(x) = \int_0^x tf(t)\,dt \bigg/ \int_0^x f(t)\,dt$$は単調増加であることを証明せよ。
- Newton—Leibniz 公式を使って次の積分を計算せよ。
- $\displaystyle\int_0^\pi \sin x\,dx$;
- $\displaystyle\int_0^1 x^\alpha\,dx$($\alpha$ は定数,$\alpha > 0$);
- $\displaystyle\int_1^2 \ln x\,dx$;
- $\displaystyle\int_2^3 \frac{1}{2x^2+3x-2}\,dx$。
- $f(x) = \begin{cases} -1, & -1 \leq x < 0 \\ 0, & x = 0 \\ 1, & 0 < x \leq 1 \end{cases}$ として,$F(x) = \displaystyle\int_{-1}^x f(t)\,dt$ を求めよ;また $F(x)$ の $[-1, 1]$ 上の微分可能性を研究せよ。
- 次の平面図形の面積を計算せよ。
- 曲線 $y = \sqrt{x}$ と $y = x^2$ で囲まれる図形;
- 曲線 $y = x^2$,$y = \dfrac{1}{4}x^2$ と $y = 1$ で囲まれる図形。
- 次の極限を求めよ。
- $\displaystyle\lim_{x\to 0}\frac{\displaystyle\int_0^x \sin t^3\,dt}{x^4}$;
- $\displaystyle\lim_{x\to 0}\frac{1}{\sin^3 x}\int_0^{\tan x}\arcsin t^2\,dt$;
- $\displaystyle\lim_{n\to\infty}\left[\frac{1}{\sqrt{n^2}} + \frac{1}{\sqrt{n^2-1^2}} + \frac{1}{\sqrt{n^2-2^2}} + \cdots + \frac{1}{\sqrt{n^2-(n-1)^2}}\right]$;
- $\displaystyle\lim_{n\to\infty}\frac{1^p+2^p+\cdots+n^p}{n^{p+1}}$($p$ は定数,$p > 0$)。
- 次の極限を求めよ。
- $\displaystyle\lim_{n\to\infty}\int_a^b e^{-nx^2}\,dx$,ここで $a, b$ は定数かつ $0 < a < b$;
- $\displaystyle\lim_{n\to\infty}\int_0^1 \frac{x^n}{1+x}\,dx$(ヒント:もし積分中値定理を利用するとき、所積分は $\dfrac{\xi^n}{1+\xi}$ であり、ここで $0 < \xi < 1$;しかしそのとき $\xi$ は $n$ と有関係で、$n \to \infty$ のとき $\xi^n \to 0$ とは言えない);
- $\displaystyle\lim_{n\to\infty}\int_n^{n+a} \frac{\sin x}{x}\,dx$,ここで $a$ は定数かつ $a > 0$。
- 関数 $f(x)$ が区間 $[-a, a]$ 上で連続であることを証明せよ。
- $f(x)$ が奇関数であれば $\displaystyle\int_{-a}^a f(x)\,dx = 0$;
- $f(x)$ が偶関数であれば $\displaystyle\int_{-a}^a f(x)\,dx = 2\displaystyle\int_0^a f(x)\,dx$。
(本問は幾何学的には十分明らかである。) - 関数 $f(x)$ が周期 $T$ の連続関数であるとする。任意の定数 $a$ に対して
$$\int_a^{a+T} f(x)\,dx = \int_0^T f(x)\,dx.$$を証明せよ。(ヒント:$\displaystyle\int_T^{a+T} f(x)\,dx = \displaystyle\int_0^a f(x)\,dx$ を証明すれば、これは幾何学的には明らかである。)
- 次の積分を計算せよ。
- $\displaystyle\int_0^{2\pi}|\cos x|\,dx$;
- $\displaystyle\int_{-3}^4 [x]\,dx$;
- $\displaystyle\int_{-1}^1 \cos x\ln\frac{1+x}{1-x}\,dx$;
- $\displaystyle\int_{-\pi/2}^{\pi/2}\frac{1}{1+e^x}\cos^3 x\,dx$;
- $\displaystyle\int_0^{\ln 2}\sqrt{1-e^{-2x}}\,dx$;
- $\displaystyle\int_0^1 x\arcsin x\,dx$;
- $\displaystyle\int_0^1 x^3 e^x\,dx$;
- $\displaystyle\int_0^a \frac{1}{x+\sqrt{a^2-x^2}}\,dx$;
- $\displaystyle\int_0^{\pi/4}\sqrt{\tan x}\,dx$;
- $\displaystyle\int_0^{\pi/2}\frac{1}{a^2\sin^2 x + b^2\cos^2 x}\,dx$($a > 0, b > 0$ はいずれも定数);
- $\displaystyle\int_{-1}^1 x^4\sqrt{1-x^2}\,dx$;
- $\displaystyle\int_0^{2\pi}\sin^6 x\,dx$;
- $\displaystyle\int_{-1}^1 e^{|x|}\arctan e^x\,dx$;
- $\displaystyle\int_0^\pi \frac{\sec^2 x}{2+\tan^2 x}\,dx$。
- 関数 $f(x)$ が $[0, 1]$ 上で連続であることを証明せよ。
$$\int_0^\pi xf(\sin x)\,dx = \pi\int_0^{\pi/2} f(\sin x)\,dx;$$この結果を使って $\displaystyle\int_0^\pi \frac{x\sin x}{1+\cos^2 x}\,dx$ を計算せよ。
- $\dfrac{1}{6} < \displaystyle\int_0^1 \sin x^2\,dx < \dfrac{1}{3}$ を証明せよ。(ヒント:本問で求める積分は無駄である。この問を解答する一つの方法は本節の正文中に既に言及されている。)
- 関数 $f(x)$ が $[a, b]$ 上で積分可能とする。自然に $\dfrac{1}{b-a}\displaystyle\int_a^b f(x)\,dx$ を関数 $f$ の区間 $[a, b]$ 上の平均値と定義する。
次の関数について、指定された区間上の平均値、最大値、最小値を計算せよ。- $f(x) = x$,区間が $[0, 1]$ と $[0, 10^5]$;
- $f(x) = e^{-x}$,区間が $[0, 1]$ と $[0, 10^5]$;
- $f(x) = xe^{-x}$,区間が $[0, 1]$ と $[0, 10^5]$。
得られた結果を一覧表にまとめ、積分の意義と、積分の評価の定理 8 の力度について一つの印象を残しておくとよい(上の第 9 問の注を参照)。 - 積分 $I = \displaystyle\int_0^{100} \frac{e^{-x}}{x+100}\,dx$ を考える。
- $I$ のできるだけ良い上・下界の評価を与えよ;
- $I$ の近似値を 0.0001 の精度で求めよ。(ヒント:本問は本節の知識だけで(容易に)解決できる。)
- 関数 $f(x)$ が $[0, 1]$ 上で単調減少の連続関数であるとする。任意の $\alpha \in (0, 1)$ に対して
$$\int_0^\alpha f(x)\,dx \geq \alpha\int_0^1 f(x)\,dx.$$
- 関数 $f$ が $[a, b]$ 上で微分可能かつ $|f'(x)| \leq M$(任意の $x \in [a, b]$ に対して)であるとする。
- $f(a) = 0$ であれば $\displaystyle\int_a^b |f(x)|\,dx \leq \dfrac{M}{2}(b-a)^2$ を証明せよ;
- $f(a) = f(b) = 0$ であれば $\displaystyle\int_a^b |f(x)|\,dx \leq \dfrac{M}{4}(b-a)^2$ を証明せよ。
(ヒント:積分の上限を微分することで (1) の一つの証明が得られる。すなわち関数 $G(t) = \displaystyle\int_a^t |f(x)|\,dx - \dfrac{M}{2}(t-a)^2$,$a \leq t \leq b$ を考える。) - 置換 $u = \sin x$ を用いて次の積分
$$\int \frac{dx}{\sqrt{\cos 2x}}$$を楕円積分の形式に変換せよ。
関数の積分可能性
第5章 1変数関数の積分学 本節ではどのような関数が積分可能であるかを重点的に研究する。私たちの重点は問題の研究方法を強調することにある。積分可能関数は必ず有界である(前節の定理 1)ため、本節では常に区間 $[a, b]$ 上の関数 $f(x)$ は有界であると仮定し、その上限と下限をそれぞれ $M$ と $m$ とする:
関数の積分可能性
定積分の定義において、2つの重要なポイントがある: 一つは区間の分割
が任意であること($x_i, i=1, \dots, n$ は分割点と呼ばれる)、そして各小区間 $[x_{i-1}, x_i]$ の中で取る点 $\xi_i$ も任意であること。 二つ目は一つの極限過程、すなわち分割の最大幅 $\|T\| = \max_{1 \le i \le n}\Delta x_i \to 0$ としたとき、リーマン和の極限が存在することである。
最初のポイントに基づき、与えられた分割 $T$ に対して、関数 $f(x)$ の区間 $[x_{i-1}, x_i]$ 上の上限および下限をそれぞれ
とし、
をそれぞれ関数 $f(x)$ の区間 $[a, b]$ および $[x_{i-1}, x_i]$ 上の振幅(変動)と呼ぶ。
定義より
これらを関数 $f(x)$ の「ダルブー上和」および「ダルブー下和」と呼ぶ。明らかに、任意の点 $\xi_i \in [x_{i-1}, x_i]$ に対して、
したがって、関数 $f(x)$ の任意のリーマン和
は必ずそのダルブー上和とダルブー下和の間にあり、また3つの和はすべて有界である:
次に分割の細分化を考える。分割 $T$ に1つの分割点を追加して形成される分割 $T'$ を考える。すなわち
すると、関数 $f(x)$ の2つの部分区間 $[x_{k-1}, x_k']$ と $[x_k', x_k]$ における上限は、区間 $[x_{k-1}, x_k]$ における上限を超えることはない(部分の上限は全体の上限を超えない):
したがって、
また
すなわち
この結果は、分割 $T$ に任意の複数個の分割点を追加して得られる新しい分割 $T'$ との間でも成り立つ。ダルブー下和についても同様の結果があり、次が成り立つ。
定理 1 $T'$ が分割 $T$ に $l$ 個の分割点を追加して得られた新しい分割であるとすると、
定理1は、分割を細分化(すなわち分割点の密度を増加)していく過程で、上和は単調非増加、下和は単調非減少になるという「単調性」を持つことを示している。
次にダルブー上和と下和の間のさらなる関係を分析する。$T_1$ と $T_2$ を任意の2つの分割とする。2つの分割の分割点を合わせて新しい分割 $T$ を作ると、$T$ は $T_1$ の細分でもあり $T_2$ の細分でもある。よって、
定理 2 区間 $[a, b]$ の任意の2つの分割 $T_1$ と $T_2$ に対して、一方の分割に対応する下和は、常に他方の分割に対応する上和を超えない。すなわち
以上の分析を踏まえ、ダルブー上和と下和の $\|T\| \to 0$ のときの極限を観察したい。上和と下和はともに有界であり、ある種の単調性(定理1)を持つため、「単調有界な数列は極限を持ち、その極限は数列の上限または下限である」という事実に類推して、関数 $f(x)$ のすべての上和(下和)からなる集合の下限(上限)を考え、次のように記す:
これらをそれぞれ関数 $f(x)$ の上積分および下積分と呼ぶ。定理3の直接の系として、任意の2つの分割 $T_1, T_2$ に対して、次の不等式が成り立つ:
定理 3 任意の有界関数 $f(x)$ に対して、
2つ目の公式のみを証明する。1つ目の公式の証明も同様である。上限の定義により、任意に与えられた正数 $\varepsilon$ に対して、区間 $[a, b]$ のある分割
が存在して、
となる。ここで
ととる。任意の分割 $T$ に対して、$\|T\| < \delta$ のとき、$T$ と $T_0$ の分割点を合わせて新しい分割 $T'$ を作る。このとき $T'$ は $T$ の分割点に基づいて、高々 $l$ 個の分割点を追加したものである(「高々」というのは分割点が重複する可能性があるためである)。したがって、定理1より、
これにより
が証明された。
上記の定義を振り返り、$\omega_i = M_i - m_i$ を関数 $f(x)$ の区間 $[x_{i-1}, x_i]$ ($i=1, \dots, n$) における振幅とすると、
定理 4 有界関数 $f(x)$ のダルブー上和と下和の極限が等しいための必要十分条件は、
この結果の証明は簡単である。任意の分割 $T$ に対して、
となることに注意すればよい。
ここまでで、有界関数 $f(x)$ に対して、$\|T\| \to 0$ のときにその任意のリーマン和 $S(T)$ が極限を持つかどうかは分からないが、そのダルブー上和 $\overline{S}(T)$ と下和 $\underline{S}(T)$ の極限は存在することがわかった。3つの和に関する不等式
から直ちにわかるように、もしダルブー上和と下和の極限が等しければ、任意のリーマン和は極限を持つ。 逆に、もし関数 $f(x)$ が積分可能、すなわちそのリーマン和が極限を持つならば、ある数 $I$ が存在して、任意の正数 $\varepsilon$ に対してある正数 $\delta$ が存在し、分割 $T$ が $\|T\| < \delta$ を満たすとき、
がすべての点 $\xi_i \in [x_{i-1}, x_i]$, $i=1, \dots, n$ に対して成り立つ。したがって、各小区間の中でそれぞれ上限(下限)をとると、
すなわち、上和と下和の極限は等しい。
こうして最終的な結果が得られる。
定理 5 関数 $f(x)$ が区間 $[a, b]$ 上で有界であるとする。このとき関数 $f(x)$ が区間 $[a, b]$ 上で積分可能であるための必要十分条件は、そのダルブー上和と下和の極限が等しいこと、言い換えれば
ここで、$\omega_i = M_i - m_i$ は関数 $f(x)$ の区間 $[x_{i-1}, x_i]$ ($i=1, \dots, n$) における振幅である。
積分可能な関数クラス
次にどのような関数が積分可能であるかを調べる。
定理 6 関数 $f(x)$ が区間 $[a, b]$ 上で有界かつ単調であるならば、$f(x)$ は積分可能である。
$f(x)$ が単調増加であるとしても一般性を失わない。任意の分割 $T$ に対して、
ここで、単調増加関数の区間 $[x_{i-1}, x_i]$ における振幅は、その両端点での関数値の差であることに注意した。したがって
となり積分可能である。
定理 7 関数 $f(x)$ が区間 $[a, b]$ 上で連続(したがって有界)であるならば、$f(x)$ は積分可能である。
閉区間上の連続関数は必ず一様連続であり、また連続関数は必ず上限(下限)をとることができるため、任意に与えられた正数 $\varepsilon$ に対して、ある正数 $\delta$ が存在して、任意の2点 $x, x' \in [a, b]$ が $|x - x'| < \delta$ を満たすとき、必ず
が成り立つ。 $[a, b]$ の分割
に対して、
とすると、$\|T\| < \delta$ であれば、明らかに $|s_i - t_i| \le \|T\| < \delta$ である。したがって
よって関数 $f(x)$ は積分可能である。
練習問題(積分可能性)
- 区間 $[0, 1]$ 上のディリクレ関数の区間 $[0, 1]$ における上積分と下積分を求めよ。
- ダルブー上和と下和の幾何学的解釈を与えよ。
- 関数 $f(x)$ が区間 $[a, b]$ 上で積分可能であるならば、$|f(x)|$ も区間 $[a, b]$ 上で積分可能であり、さらに次が成り立つことを証明せよ。
$$\left|\int_a^b f(x)\,dx\right| \le \int_a^b |f(x)|\,dx$$
- $f(x)$ と $g(x)$ が区間 $[a, b]$ 上でともに積分可能であるならば、$f(x)g(x)$ も区間 $[a, b]$ 上で積分可能であることを証明せよ。
- 関数 $f(x)$ が区間 $[a, b]$ 上で有界であり、かつ高々有限個の不連続点しか持たないとする。このとき、$f(x)$ は $[a, b]$ 上で積分可能であることを証明せよ。
微小要素法
幾何学や物理学には、多くの全体的性質を持つ量 $Q$(例えば曲線の弧長、不均一な物体の重心など)があり、これらは積分を用いて決定することができる。ここで言う全体的性質の量とは、ある領域に関係し、かつ領域に対する加法性を持つ量のことである。具体的には、1次元の場合、区間 $[a, b]$ 上の量 $Q$ の各部分は次を満たす必要がある:
(したがって $c=a$ のとき、自然に $Q([a, a])=0$ となる)
積分を用いてある量を求めることは、数学的に見れば、その量の定義がひとつの積分として表せるということである。しかし、幾何学的直観や物理的意味に基づき、この過程を「分割」——「近似代替」——「和の極限をとる」の4つのステップとみなし、目的の量を積分の計算に帰着させることもできる(読者は前述の曲線台形の面積の議論を参照されたい)。実際、上記のステップはしばしば2つのステップに簡略化される。これがすなわちいわゆる微小要素法(微元法)である。
1次元の場合、考える量 $Q$ が区間 $[a, b]$ 上に分布しているとし、関数 $Q(x)$ が区間 $[a, x]$ ($a \le x \le b$) に対応する部分量を表すとする。
第1ステップ: 区間 $[a, b]$ 上に任意の長さ $dx$ の小区間 $[x, x+dx]$ をとり、局所量 $\Delta Q = Q(x+dx) - Q(x)$ の近似値 $f(x)dx$ を求める。ここで $f(x)$ はある関数であり、$\Delta Q - f(x)dx$ が $dx$ よりも高位の無限小となるようにする:
すなわち $f(x)dx$ は関数 $Q(x)$ の微分である(微分の節の定理 1 を参照)。我々は $f(x)dx$ を全体量 $Q$ の微小要素と呼ぶ。
第2ステップ: 得られた微小要素を区間 $[a, b]$ 上で「無限に累積」し、積分する。ニュートン・ライプニッツの公式より次を得る。
すなわち、量 $Q$ は積分として表される:
微小要素法の要点は微小要素を決定することにある。量 $Q$ は求めるべきものであり、部分量 $Q(x)$ は未知であるため、一般に $Q(x)$ の微分、すなわち $\Delta Q$ の線形主要部を求めることはかなり困難な作業である。
幾何学的には、微小要素法に特別な意味はない。以下で述べるいくつかの幾何学的量や微小要素法を用いて得られる結果は、数学的に厳密な定義と証明が可能である。ここでの扱いは一種の「もっともらしい推論」とみなすことができ、これらの結果を導出する基本精神を説明したものにすぎない。しかし、物理学において微小要素法は比較的広く使われる方法である。なぜなら、言及される微小要素、すなわち $\Delta Q$ の正しい近似は、数学的にではなく、物理的意味から決定されるからである。
これから、微小要素法を応用するいくつかの例を挙げる。
平面曲線の弧長
ある曲線セグメント $AB$ の(直交座標)方程式が
であるとする。
弧 $\widehat{AB}$ の長さの数学的定義は次の通りである:$\widehat{AB}$ 上に任意の分点
をとり、これらの分点を順次結んで $\widehat{AB}$ の内接折線を得る。$\max_{1 \le i \le n} \overline{M_{i-1}M_i} \to 0$ のとき、折線の長さの極限が存在するならば、$\widehat{AB}$ は求長可能であるといい、この極限を $\widehat{AB}$ の長さと定義する。
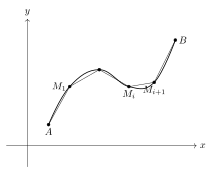
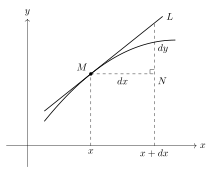
$f(x)$ が連続微分可能(すなわち $f'(x)$ が存在して連続であり、このとき我々はしばしば $\widehat{AB}$ は「滑らか」であると言う)であるとき、$AB$ は必ず求長可能であり、その長さは次のように表されることが証明できる:
これを(直交座標系における)弧長公式と呼ぶ。
我々は微小要素法を用いてこの公式を導出する:$dx > 0$ とし、$\widehat{AB}$ 上に任意の2点 $M$ と $M'$ をとり、その横座標をそれぞれ $x$ と $x+dx$ とする。この2点間の距離は
である。これにより弧長の微小要素(すなわち弧長の微分)を得る:
$ds$ を区間 $[a, b]$ 上で積分すれば、上記の弧長公式が得られる。
$dy = f'(x)dx$ であるため、弧長の微分は次のようにも表される:
弧長の微分 $ds$ には明らかな幾何学的意味がある。上図に示すように、接線 $ML$ を斜辺とする直角三角形(微分三角形と呼ばれる)$LMN$ において、$MN = dx$, $LN = dy$ である。ゆえに
すなわち $ML = ds$ である。したがって、幾何学的に見れば、弧長の微分はまさに微分三角形の斜辺の長さである。
多くの問題において、曲線弧の方程式はパラメータ表示(媒介変数表示)または極座標方程式で与えられる。ここで対応する弧長の計算公式を与える:
曲線弧 $\widehat{AB}$ のパラメータ表示が
で与えられるとする。ここで関数 $x(t)$ と $y(t)$ は区間 $[\alpha, \beta]$ 上で連続な導関数を持ち、かつ $x'(t), y'(t)$ は同時にはゼロにならないとする。また、パラメータ $t$ が $\alpha$ から $\beta$ に変化するとき、弧 $\widehat{AB}$ 上の点は $A$ から $B$ へと変化すると仮定する。すると $dt > 0$ のとき $ds > 0$ となる。したがって、弧長の微分は次のようになる。
これにより、パラメータ表示による弧長公式が得られる。
もし曲線弧 $\widehat{AB}$ が極座標方程式
で与えられるとする。ここで $r(\theta)$ は $[\alpha, \beta]$ 上で連続な導関数を持つ。$\theta$ が $\alpha$ から $\beta$ に変化するとき、曲線上の点が $A$ から $B$ へと変化するとする。我々は $\theta$ をパラメータとして選び、$\widehat{AB}$ の方程式をパラメータ表示で次のように表すことができる。
すると容易に $[x'(\theta)]^2 + [y'(\theta)]^2 = r^2(\theta) + [r'(\theta)]^2$ がわかる。ゆえに次の弧長公式を得る。
一つの例として、楕円
の弧長を求めてみよう。ここで $a > b > 0$ である。 実際には、対称性により $0 \le t \le \frac{\pi}{2}$ に対応する弧の長さを考えれば十分である。これにより楕円の弧長は容易に次のようにわかる。
ここで $e$ は楕円の離心率である。引き続き変数変換を行い、$u = \cos t$ とおくと、上記の積分は次のように変形される。
これは $u$ の2次多項式の平方根の有理式であり、したがって一種の楕円積分である(「楕円積分」という名称もここに由来する)。このような被積分関数の原始関数は初等関数で表すことはできない。
平面図形の面積
我々はすでに平面曲線に囲まれた面積の定義について議論しており、直交座標系においては(原則として)図形の面積を求めることができる。ここでは微小要素法を用いて、極座標におけるある種の図形の面積計算公式を導出する。
曲線が極座標方程式
で与えられるとする。ここで $r(\theta)$ は区間 $[\alpha, \beta]$ 上で連続である。我々はこの曲線と半直線 $\theta = \alpha$ および $\theta = \beta$ に囲まれた扇形の面積を決定したい。
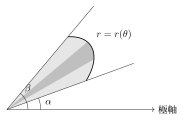
区間 $[\alpha, \beta]$ 内に任意の長さ $d\theta$ の小区間 $[\theta, \theta + d\theta]$ をとる。この小区間において、曲線弧を円弧 $r = r(\theta)$ で近似することにより、面積の微小要素(上図の斜線部分の面積)を得る。
したがって、求める面積は
ついでに言及しておくが、公式(6)から、パラメータ表示で与えられたある種の閉曲線に囲まれた図形の面積を導出することができる。 平面図形が閉曲線
に囲まれているとする。ここで $\varphi(t)$ と $\psi(t)$ は連続な導関数を持ち、かつ $\varphi(a) = \varphi(b)$, $\psi(a) = \psi(b)$ である。 $r^2 = x^2 + y^2$、$\theta = \arctan\frac{y}{x}$ であるから、合成関数の微分法則により、
となる。ゆえに $\frac{1}{2}r^2d\theta = \frac{1}{2}|xy'_t - x'_ty|dt$ である。もし極角 $\theta$ が(反時計回りに)$\alpha$ から $\beta$ へ変化することが、パラメータ $t$ が $a$ から $b$ へ変化することに対応するならば、この図形の面積は
となる。
例えば、楕円 $\begin{cases} x = a\cos t \\ y = b\sin t \end{cases}$ の面積は容易に次のように求められる。
回転体の体積
空間立体の体積については、多変数微積分において数学的な定義を与える。ここでは完全に幾何学的直観に頼り、微小要素法を用いていくつかの立体の体積を導出する。
空間内のある立体が、ある曲面と、$x$ 軸に垂直な2つの平面 $x = a$ および $x = b$ に囲まれているとする。任意の点 $x$ ($a \le x \le b$) を通り $x$ 軸に垂直な平面でこの立体を切断して得られる断面の面積 $S(x)$ が既知の連続関数であるとする。今、この立体の体積 $V$ を決定したい。
区間 $[a, b]$ 上に任意の長さ $dx$ の小区間 $[x, x+dx]$ をとる。この小区間上の立体は、上底と下底の面積がともに $S(x)$ であり、高さが $dx$ の小さな直柱(柱体)と近似的にみなすことができる。これにより体積の微小要素は $dV = S(x)\,dx$ となる。$dV$ を $a$ から $b$ まで積分すると、
となる。
上記の方針により、ある種の回転体の体積を求めることができる。 連続関数 $y = f(x)$ が $f(x) \ge 0$ ($x \in [a, b]$ に対して) を満たすとする。$y = f(x)$、直線 $x = a, x = b$ および $x$ 軸に囲まれた曲線台形を $x$ 軸の周りに1回転させて得られる回転体を考える。今、この回転体の体積 $V$ を求めたい。
区間 $[a, b]$ 上の任意の点 $x$ に対して、$x$ 軸に垂直な平面を作り、回転体を切断して得られる断面の面積は、半径が $y = f(x)$ の円の面積に等しい。すなわち $S(x) = \pi y^2 = \pi f^2(x)$ である。したがって、(8)より、回転体の体積は
となる。
次に、微小要素法を用いて上記の曲線台形(ここでは $a > 0$ とする)を $y$ 軸の周りに1回転させて得られる回転体の体積を導出する。 区間 $[a, b]$ 上に任意の長さ $dx$ の小区間 $[x, x+dx]$ をとる。この小区間に対応する小さな曲線台形を $y$ 軸の周りに1回転させた回転体の体積は、高さが $f(x)$ で底面の半径がそれぞれ $x+dx$ と $x$ である2つの円柱の体積の差と近似的にみなすことができる。すなわち
となる。$dx$ の高位の無限小 $\pi f(x)(dx)^2$ を省略すると、体積の微小要素として $2\pi xf(x)\,dx$ を得る。ゆえに求める体積は
となる。
回転体の側面積
空間曲面の面積についても多変数微積分で議論するが、我々は幾何学的直観に頼って、以下のある種の回転曲面の側面積を導出する。
関数 $y = f(x)$ が区間 $[a, b]$ 上で連続な導関数を持ち、かつ $f(x) \ge 0$ ($x \in [a, b]$ に対して) であるとする。この曲線セグメントを $x$ 軸の周りに1回転させることで生成される回転曲面の側面積 $F$ を決定したい。
区間 $[a, b]$ 上に任意の長さ $dx$ の小区間 $[x, x+dx]$ をとる。この小区間に対応する弧 $MM'$ を $x$ 軸の周りに回転させて得られる側面積 $\Delta F$ を考える。$MM'$ は接線セグメント $ML$ (長さは $ds$)で近似できるため、$\Delta F$ は $ML$ を $x$ 軸の周りに回転させて得られる円錐台の側面積で近似できる。よく知られているように、この円錐台の側面積は
である。$dx$ の高位の無限小 $\pi dy \cdot ds$ を省略すると、側面積の微小要素を得る:
したがって、求める側面積は
言及しておくが、もし問題において曲線セグメントがパラメータ表示
で与えられ、ここで $x(t)$ と $y(t)$ が $[\alpha, \beta]$ 上で連続な導関数を持つならば、側面積の公式は
となる。 もし曲線セグメントが極座標方程式
で与えられるならば、$\theta$ をパラメータとして選ぶことで、公式(12)より次を得る。
これから、物理的問題を扱うために微小要素法を用いる2つの例を挙げる。
変力による仕事
一般的に、変化する力(変力)が物体に対して行う仕事を決定するには、後述する線積分を応用する必要があるが、以下のより単純な状況に対しては微小要素法で処理できる。
物体が変力 $F = F(x)$ の作用の下で $x$ 軸に沿って直線運動をしているとする(力の方向は物体の運動方向と一致する)。物体が点 $a$ から点 $b$ へ運動するとき、変力が物体に対して行う仕事 $W$ を決定したい($F(x)$ は $x$ の連続関数であると仮定する)。
区間 $[a, b]$ 上に任意の長さ $dx$ の小区間 $[x, x+dx]$ をとる。この小区間では、変力の連続性により、変力が行う仕事は一定の力 $F(x)$ が行う仕事として近似できる。これにより仕事の微小要素 $dW = F(x)\,dx$ を得る。 $dW$ を $a$ から $b$ まで積分すると、変力 $F(x)$ が行う仕事は
となる。
例 12 半径 $R$ メートルの半球形の水槽に水が満たされている。すべての水を汲み出すのに必要な仕事を求めよ(水の比重は $1\text{トン}/\text{m}^3$ とする)。
解 球の中心を通る垂直面上に $Oxy$ 座標系を作る。垂直面と半球が交わる半円の対称軸を $y$ 軸、水平な接線を $x$ 軸とする。半円の方程式は $x^2 + (y-R)^2 = R^2$ ($0 \le x \le R$) である。
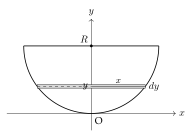
求める仕事は、水槽内の水をすべて水槽の縁の高さまで持ち上げるのに必要な仕事である。水位が $y$ ($0 \le y \le R$) から $y - dy$ に下がるのに必要な仕事は近似的に $\pi x^2 dy \cdot (R - y)$ となる。ここで $x^2 = 2Ry - y^2$ である。 すなわち、仕事の微小要素は
ゆえに必要な仕事は
引力
万有引力の法則によれば、距離が $r$ である2つの質点間の引力は
である。ここで $m_1, m_2$ はそれぞれ2つの質点の質量、$k$ は引力定数である。ある物体がある質点に及ぼす引力、あるいは2つの物体間の引力を決定したい場合、一般には多重積分を応用する必要があるが、いくつかの単純な状況下では微小要素法を用いて解決できる。
例 13 質量が $m$、長さが $2l$ の均質な細い棒がある。棒(がある直線)の延長線上に単位質量の質点 $Q$ があり、棒の中心からの距離は $a$ である(ここで $a > l$)。棒が質点 $Q$ に及ぼす引力 $F$ を求めよ。
解 棒の中心を原点、棒がある直線を $x$ 軸とし、質点が $x$ 軸の正の方向にあるようにする。 区間 $[-l, l]$ 中の任意の長さ $dx$ の小区間 $[x, x+dx]$ を考える。この小区間を近似的に一つの質点とみなすと、その質量は $\frac{m}{2l}dx$ であり、質点 $Q$ との距離は $a-x$ である。万有引力の法則により、この小区間が $Q$ に及ぼす引力は $k\frac{1 \cdot \frac{m}{2l}dx}{(a-x)^2}$、すなわち
となる。 ゆえに棒が質点に及ぼす引力は
広義積分
リーマンの意味での積分には2つの制限がある。1つは積分区間が有限であること(そうでないと、分割点を増やしていったときに分割の幅がゼロに近づくことを保証できない)、もう1つは被積分関数が有界であることである。これら2つの制限を突破するためには、最も基本的な極限の手法を用いて、リーマン積分に対する(積分限界に関する)2種類の極限を考える必要がある。これにより2種類のいわゆる「広義積分(improper integral)」が導かれる。これに対応して、リーマン積分は「狭義積分(通常の積分)」と呼ばれることもある。
無限区間上の積分
まず、積分区間が無限である場合を考える。関数 $f(x)$ が区間 $[a, +\infty)$ 上で定義されているとする。もし $f(x)$ が任意の有限区間 $[a, A]$ 上で積分可能であり、かつ $A \to +\infty$ のときに積分 $\int_a^A f(x)\,dx = \varphi(A)$ が $A$ の関数として極限を持つならば、この極限値を関数 $f(x)$ の(無限)区間 $[a, +\infty)$ 上の無限積分(広義積分)と定義し、$\int_a^{+\infty} f(x)\,dx$ と記す。すなわち、
と定義する。このとき無限積分 $\int_a^{+\infty} f(x)\,dx$ は存在する(または収束する)という。上記の極限が存在しない場合、この無限積分は存在しない(または発散する)という。
同様に、関数 $f(x)$ の区間 $(-\infty, a]$ 上の無限積分を次のように定義する:
また、関数 $f(x)$ の区間 $(-\infty, +\infty)$ 上の無限積分は次のように定義される:
ここで $a$ は任意の実数である(通常は $a=0$ をとる)。言い換えれば、上式の右辺の2つの無限積分がともに収束するときにのみ、$\int_{-\infty}^{+\infty} f(x)\,dx$ は収束するといい(その値は両者の和として定義される)。
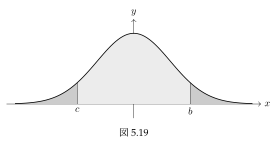
幾何学的に見れば、無限区間上の積分は開口部を持つ曲線台形の面積である。
現段階では、無限積分 $\int_a^{+\infty} f(x)\,dx$ が収束するかどうかを判定するには、まず $\int_a^A f(x)\,dx$ を求め、得られた結果が $A \to +\infty$ のときに極限を持つかを調べる必要がある(この原則によれば、積分の収束性を判定すると同時に無限積分の値も求まることになる)。これを実行するために、当然ニュートン・ライプニッツの公式を応用する:もし $f(x)$ の $[a, +\infty)$ 上の一つの原始関数 $F(x)$ が求まれば、問題は $\lim_{A \to +\infty} F(A)$ を求めることに帰着する。この極限が存在するとき、その値は $F(+\infty)$ で表され、我々の結果は次のように表現できる:
$\int_{-\infty}^a f(x)\,dx$ と $\int_{-\infty}^{+\infty} f(x)\,dx$ についても同様に処理できる。
例えば、関数 $f(x) = \frac{1}{x^\alpha}$ に対して、$\alpha = 1$ の場合を除き、次が成り立つ:
明らかに、$\alpha > 1$ ならば $A \to \infty$ の極限が存在し、すなわち
となる。一方、$\alpha < 1$ のとき、極限は存在しない。$\alpha = 1$ のとき、関数 $f(x) = \frac{1}{x}$ の原始関数は対数関数 $\log x$ であり、明らかに無限遠点で発散する。
しかし、被積分関数が初等関数であっても、積分 $\int_a^A f(x)\,dx$ の計算は一般にかなり困難であり、時には明示的な式で表すことすらできないことがある。そのため、$\int_a^{+\infty} f(x)\,dx$ が収束するかどうかを判定するために、上述の原則だけでは限界がある。我々は後に、積分 $\int_a^b f(x)\,dx$ を計算することなく、被積分関数自体の性質のみに基づいて無限区間上の積分が収束するかどうかを判定するための有効な判定法をいくつか紹介する。
しかし最も驚くべきことは、狭義積分 $\int_a^A f(x)\,dx$ が(明示的に)計算不可能な状況下でも、広義積分 $\int_a^{+\infty} f(x)\,dx$ はしばしば計算できることである。例えば、$\int_0^A e^{-x^2}\,dx$ は $A$ の初等関数として表すことは不可能であるが、次のように求めることができる。
このような作業には、しばしば非常に精巧な技巧や、より深い数学的ツールが必要とされるため、本節ではこれ以上議論しない。
特異積分(有界でない関数の広義積分)
有限区間上で有界でない関数に対する我々のアプローチは、関数を非有界にする点(「特異点」と呼ばれる)の近傍をくり抜き、残りの区間上で関数を有界にすることである。積分した後、くり抜いた部分の長さをゼロに近づける。もし極限が存在すれば、それを非有界関数の広義積分、あるいは「特異積分」として定義する。
具体的には、区間 $[a, b]$ の右端点 $b$ が $f(x)$ の唯一の特異点であるとする。すなわち、関数 $f(x)$ は区間 $[a, b)$ 上で定義されており、$b$ の左近傍で有界でないとする。このとき、狭義の意味では $f(x)$ は $[a, b]$ 上で積分可能ではない。
もし点 $b$ 付近の任意の小区間 $[b-\varepsilon, b)$(ここで $\varepsilon$ は任意の正数)をくり抜き、$f(x)$ が残りの部分区間 $[a, b-\varepsilon]$ 上で積分可能であり(したがって $\int_a^{b-\varepsilon} f(x)\,dx$ が意味を持つ)、かつ $\varepsilon \to 0+0$ のとき積分 $\int_a^{b-\varepsilon} f(x)\,dx$ が積分上限の関数として極限を持つならば、$f(x)$ の区間 $[a, b]$ 上の特異積分は存在する(または収束する)という。そしてこの極限値を特異積分の値と定義し、$\int_a^b f(x)\,dx$ と記す。すなわち、
と定義する。もし上記の極限が存在しない場合、$f(x)$ の $[a, b]$ 上の特異積分は存在しない(または発散する)という。
同様に、区間の左端点 $a$ が関数 $f(x)$ の唯一の特異点である場合、$f(x)$ の $[a, b]$ 上の特異積分は次のように定義される:
ただし、右辺の極限内の積分が常に存在することを前提とする。
もし区間 $(a, b)$ の両端点がともに $f(x)$ の特異点である場合、任意の $c \in (a, b)$ に対して、2つの特異積分 $\int_a^c f(x)\,dx$ と $\int_c^b f(x)\,dx$ がともに収束するときに、特異積分 $\int_a^b f(x)\,dx$ は収束するといい、その値はこれら2つの特異積分の和とする。すなわち、
と定義する。明らかに、特異積分 $\int_a^b f(x)\,dx$ が収束するとき、その値は $c$ の取り方に依存しない。
もし特異点が区間の内部にある場合、例えば $c \in (a, b)$ が $f(x)$ の特異点であるとすると、積分の加法性の基本原則に基づき、関数 $f(x)$ の2つの部分区間 $(a, c)$ と $(c, b)$ 上の積分または特異積分を別々に考える。両方の積分が存在するとき、関数は元の区間 $(a, b)$ 上で広義積分可能であるという。
関数 $f(x)$ が区間 $(a, b)$ 上に複数の特異点を持つ場合、積分の加法性により、区間 $(a, b)$ を特異点で分割することができる。$f(x)$ の各小部分上の積分または特異積分がすべて存在するならば、それらの和が関数全体の区間上の特異積分となる。
無限区間上の広義積分と同様に、現段階である特異積分が収束するかどうかを判定するためには、定義に従うしかない。$b$ を $f(x)$ の唯一の特異点とし、もし $f(x)$ のこの区間上の1つの原始関数 $F(x)$ が求まれば、特異積分が収束するかどうかは極限 $\lim_{x \to b-0} F(x)$ が存在するかどうかに依存する。ニュートン・ライプニッツの公式によれば、
となる。もし $\lim_{x \to b-0} F(x)$ が存在しなければ、当該の特異積分は発散する。
例えば、特異積分 $\int_0^1 \frac{1}{x^\alpha}\,dx$ において、被積分関数の原始関数はそれぞれ、$\alpha \neq 1$ のとき $F(x) = \frac{1}{1-\alpha}x^{1-\alpha}$、$\alpha = 1$ のとき $F(x) = \ln x$ である。したがって、積分は $\alpha < 1$ のときに収束し、$\alpha \ge 1$ のときに発散することが容易に判定できる。
一般的に、我々は被積分関数自身の特性に基づいて特異積分の収束性を判定する必要がある。これは今後の専門的なトピックとなるため、ここではこれ以上触れない。
注記 ついでに言及しておくと、次のような積分
において、被積分関数は $x=0$ で定義されていないものの、関数 $\frac{\sin x}{x}$ や $x^\alpha \ln x$ は $(0, 1]$ 上で連続であり、かつ $x \to 0+0$ のときに極限を持つ(したがって有界である)。したがって、これら2つの関数の $x=0$ における値をどのように定義したとしても、それらの $[0, 1]$ 上でのリーマン積分可能性および積分の値には影響を与えない。通常、我々はこのような積分に対して特別な断りを入れず、慣習的に被積分関数の $x=0$ における値は、その点での右側極限値として定義し、被積分関数が区間 $[0, 1]$ 全体で連続になるようにする。
広義積分の置換積分と部分積分
無限区間上の広義積分であれ、非有界関数の特異積分であれ、それらはすべて狭義積分の極限の形態であるため、極限の操作の下で、狭義積分の基本的な性質と計算方法は保持される。以下では、広義積分を計算する際に直接応用できるように、広義積分の置換積分と部分積分の2つの方法について特に議論する。
まず広義積分における置換積分法について議論する。関数 $f(x)$ が区間 $[a, b)$ 上で連続であるとする。ここで $b$ は $+\infty$ でもよい。また $x = \varphi(t)$ は区間 $[\alpha, \beta)$ 上で狭義単調増加な微分可能関数であり、$\varphi'(t)$ は連続でゼロにならないとする。ここでも $\beta$ は $+\infty$ でもよく、$\varphi(\alpha) = a$ かつ $\varphi(\beta) = b$ であるとする(これは $\lim_{t \to \beta} \varphi(t) = b$ と理解すべきである)。
逆関数定理より、区間 $[a, b)$ 上で $x$ は狭義単調増加で連続な逆関数 $t = \varphi^{-1}(x)$ を持ち、$\lim_{x \to b} \varphi^{-1}(x) = \beta$ となる。 今、$x_0$ と $t_0 = \varphi^{-1}(x_0)$ を、区間 $(a, b)$ と $(\alpha, \beta)$ における任意の対応する数のペアとすると、狭義積分の置換積分の公式により次を得る。
明らかに、$t_0 \to \beta$ のとき $x_0 \to b$ となり、逆もまた真である。したがって、もし $\int_a^b f(x)\,dx$ が収束するならば、$t_0 \to \beta$ のとき上式の右辺の積分は必ず極限を持ち、すなわち $\int_\alpha^\beta f(\varphi(t))\varphi'(t)\,dt$ は収束し、次が成り立つ:
同様に、上式右辺の積分が収束するならば、左辺の積分も収束し、両者は等しい。
以上の議論は、(変数変換の)関数 $\varphi(t)$ が狭義単調減少であり $\alpha > \beta$ の場合(ここでは $a = \varphi(\alpha), b = \varphi(\beta)$)にも同様に適用される。 区間 $(a, b]$ 上の広義積分に対しても、変数変換の方法は上記と同様に行うことができる。
広義積分の変数変換法則の意義は、「等式の一方の積分が収束すれば、他方の積分も収束し、かつ両者は等しい」ということである。この法則は、(収束することが既知の)広義積分を計算するために使用でき、また広義積分が収束することを証明するためにも使用できる。 置換積分法は広義積分を狭義積分に変換することができ(この場合、広義積分の収束性は一目瞭然となる)、あるいはある形式の広義積分を別の形式の広義積分に変換することもできる。
例えば、無限区間上の広義積分 $\int_a^{+\infty} f(x)\,dx$ ($a > 0$) に対して $x = \frac{1}{y}$ と置換すると、$dx = -\frac{dy}{y^2}$ となり、
となる。上式の一端が収束することは、他端も収束することを意味する。
次に広義積分の部分積分法について述べる。関数 $u = u(x)$ と $v = v(x)$ が $[a, b)$ 上で連続微分可能であるとする。ここで $b$ は $+\infty$ でもよい。すると任意の $c$ ($a < c < b$) に対して、区間 $[a, c]$ 上で狭義積分の部分積分公式により次が成り立つ。
$c \to b$ としたとき、上式の3つの項のうち2つが極限を持つならば、3つ目も極限を持つことがわかる。そして次が成り立つ:
ここで $u(x)v(x)\Big|_a^b = \lim_{x \to b} u(x)v(x) - u(a)v(a)$ である。 これが広義積分の部分積分の公式である。これは(収束することが既知の)広義積分を計算するためにも、広義積分が収束することを証明するためにも用いることができる。 区間 $(a, b]$ 上の広義積分に対しても、同様に部分積分の法則を確立することができる。
例 14 $\alpha$ を任意の正の実数とする。次が収束することを証明し、その値を求めよ。
解 $x = \tan y$ とおく。ここで $y \in [0, \pi/2)$ である。置換積分の法則より
これは狭義積分である(被積分関数は $[0, \pi/2)$ 上で連続であり、かつ $y \to \pi/2 - 0$ のときに極限を持つ)。したがって、問題の広義積分は収束する。
$I$ の値を求めるために、$x = \frac{1}{t}$ と変数変換を行うと、$dx = -\frac{1}{t^2}dt$ であり、
となる。これを以下のように変形する:
したがって $2I = \frac{\pi}{2}$ となり、ゆえに $I = \frac{\pi}{4}$ である。
例 15 特異積分 $I = \int_0^{\pi/2} \ln(\sin x)\,dx$ が収束することを証明し、その値を求めよ。
解 部分積分を行うと、
(ロピタルの定理により $\lim_{x \to 0+0} x \ln(\sin x) = 0$ であることに注意する)。右辺の積分は狭義積分であるため、特異積分 $I$ の収束性が証明された。
$I$ を計算するために、$x = 2t$ とおくと、$dx = 2dt$ であり、
上式の最後の(狭義)積分において、$t = \frac{\pi}{2} - y$ と置換すると、$\int_0^{\pi/4} \ln(\cos t)\,dt = \int_{\pi/4}^{\pi/2} \ln(\sin y)\,dy$ となるため、
ゆえに、$I = -\frac{\pi}{2}\ln 2$ である。
練習問題(広義積分)
- 広義積分 $\int_{-\infty}^{+\infty} f(x)\,dx$ のコーシーの主値(Cauchy Principal Value)は次のように定義される。
$$\mathrm{P.V.}\int_{-\infty}^{+\infty} f(x)\,dx = \lim_{b \to +\infty} \int_{-b}^b f(x)\,dx$$明らかに、もし広義積分 $\int_{-\infty}^{+\infty} f(x)\,dx$ が収束するならば、その主値も収束するが、逆は必ずしも成り立たない。次の広義積分の主値の収束性を調べよ。
- $\mathrm{P.V.}\int_{-\infty}^{+\infty} \frac{x}{1+x^2}\,dx$
- $\mathrm{P.V.}\int_{-\infty}^{+\infty} \frac{|x|}{1+x^2}\,dx$
- もし関数 $f(x)$ が $(a, +\infty)$ 上で連続であり、かつ $a$ を特異点とするならば、広義積分 $\int_a^{+\infty} f(x)\,dx$ は
$$\int_a^b f(x)\,dx + \int_b^{+\infty} f(x)\,dx$$と定義される。これは本節で述べた2種類の広義積分の組み合わせである。ここで $b > a$ は任意の実数である。上記の2つの広義積分がともに収束するとき、$\int_a^{+\infty} f(x)\,dx$ は収束するといい、そうでない場合は発散するという。
- $\int_1^{+\infty} \frac{1}{x\sqrt{x-1}}\,dx$ が収束することを証明し、その値を求めよ。
- 任意の実数 $\alpha$ に対して、$\int_0^{+\infty} \frac{1}{x^\alpha}\,dx$ は発散することを証明せよ。
- $a < c < b$ とし、点 $c$ が関数 $f(x)$ の区間 $[a, b]$ 内の唯一の特異点であるとする。このとき特異積分 $\int_a^b f(x)\,dx$ は2つの特異積分 $\int_a^c f(x)\,dx$ と $\int_c^b f(x)\,dx$ の和として定義される。
- $\int_{-1}^4 \frac{1}{x^2+x-2}\,dx$ を求めよ。
- $\int_{-1}^1 x^{-1/3}\,dx$ を求めよ。
補充問題
- $m, n$ を正の整数とし、
$$B(m, n) = \int_0^1 x^m (1-x)^n\,dx$$と記す。次を証明せよ。
- $B(m, n) = B(n, m)$
- $B(m, n) = \frac{m!n!}{(m+n+1)!}$
($B(m, n)$ は有名なベータ関数(略してB関数)の特別なケースである。一般的な $B(m, n)$ は $m > -1$ および $n > -1$ に対して意味を持つが、それについては後で議論する。練習問題5.1の第6(2)問は、$m > 0, n > 0$ のときの $B(m, n)$ の一つの上界の評価を与えている。) - 次の積分を計算せよ。
- $\int_{1/2}^2 \left(1 + x - \frac{1}{x}\right)e^{x + 1/x}\,dx$
- $\int_0^{n\pi} x|\sin x|\,dx$ ($n$は自然数)
- $f(x) = \int_x^{x+2\pi} (1 + e^{\sin t} - e^{-\sin t})\,dt + \frac{1}{1+x}\int_0^1 f(t)\,dt$ とするとき、$\int_0^1 f(x)\,dx$ を求めよ。
- $\frac{1}{2n+2} < \int_0^{\pi/4} \tan^n x\,dx < \frac{1}{2n-2}$ $(n=2, 3, \dots)$ を証明せよ。
- 関数 $f$ が $[a, b]$ 上で積分可能であり、かつ $\int_a^b f(x)\,dx > 0$ であるとする。このとき、必ずある区間 $[\alpha, \beta] \subset [a, b]$ が存在して、任意の $x \in [\alpha, \beta]$ に対して $f(x) > 0$ となることを証明せよ。(練習問題5.1の第8問と比較せよ。) (ヒント:結論が正しくないと仮定すると、$[a, b]$ の任意の分割 $a = x_0 < x_1 < \dots < x_{n-1} < x_n = b$ に対して、区間 $[x_{i-1}, x_i]$ 上に $f(\xi_i) \le 0$ となる $\xi_i$ が常に存在する。これにより正でない積分和が生じ、極限に移行すると矛盾が生じる。)
- $f$ が至る所連続な偶関数であるとする。このとき必ず1つの原始関数は奇関数となることを示せ。
- $f$ が至る所連続な奇関数であるとする。このとき $f$ の任意の原始関数はすべて偶関数となることを示せ。(練習問題3.1の第15問と比較せよ。)
- 連続な周期関数 $f$ でありながら、その原始関数のいずれも周期関数にならないような例を挙げよ。(練習問題3.1の第16問と比較せよ。)(ヒント:連続な周期関数 $f$ を選び、$F(x) = \int_0^x f(t)\,dt$ が周期関数にならないようにする。$F(x)$ の明示的な表現を考える必要はないことに注意せよ。)
- $\frac{a_0}{n+1} + \frac{a_1}{n} + \dots + a_n = 0$ と仮定する。多項式 $a_0 x^n + a_1 x^{n-1} + \dots + a_n$ が $(0, 1)$ 内に少なくとも1つのゼロ点を持つことを証明せよ。(本問は第3章補充問題の第3問であるが、ここでは積分の手法を用いて論証することが求められている。練習問題5.1のある問題を参照のこと。)
- 関数 $f(x)$ が $[0, \pi]$ 上で連続であり、かつ
$$\int_0^\pi f(x)\sin x\,dx = \int_0^\pi f(x)\cos x\,dx = 0$$が成り立つとする。このとき、$(0, \pi)$ 内に $f(x_1) = f(x_2) = 0$ となる2点 $x_1$ と $x_2$ が存在することを証明せよ。 (ヒント:$f(x)$ は $(0, \pi)$ 内に少なくとも1つのゼロ点 $x_1$ を持つことが容易にわかる。もしこれが唯一のゼロ点であれば、$f(x)$ は $(0, x_1)$ と $(x_1, \pi)$ 内で符号が異なる。すると $\int_0^\pi f(x)\sin(x-x_1)\,dx \neq 0$ となり、これは矛盾を生む。)
- $f(x)$ が至る所連続であり、$f(0) = 0$ かつ $f'(0)$ が存在するとする。$F(x) = \int_0^1 f(xy)\,dy$ と記す。$F(x)$ は至る所微分可能であることを証明し、$F'(x)$ を求めよ。
- $f(x) = \begin{cases} e^{-x^2}, & |x| \le 1 \\ 1, & |x| > 1 \end{cases}$ とする。$F(x) = \int_0^x f(t)\,dt$ と記す。$F(x)$ がどの点で微分可能かを調べよ。(ヒント:練習問題5.1の第16問とは異なり、本問では $F(x)$ の明示的な表現を求めることはできない。)
- $f(x) = \int_0^x \cos\frac{1}{t}\,dt$ とするとき、$f'_+(0) = 0$ を証明せよ。
- 関数 $f$ が至る所連続であるとする。次を証明せよ。
$$\lim_{h \to 0} \frac{1}{h} \int_a^b [f(x+h) - f(x)]\,dx = f(b) - f(a)$$(注意:本問は間違えやすい。)
- 関数 $f(x)$ が $[a, b]$ 上で連続微分可能であるとする。次を証明せよ。
$$\lim_{\lambda \to \infty} \int_a^b f(x)\sin\lambda x\,dx = 0$$(ヒント:部分積分。)
- $\lim_{x \to +\infty} \frac{1}{x}\int_0^x |\sin t|\,dt = \frac{2}{\pi}$ を証明せよ。
- $\lim_{n \to \infty} \int_0^{\pi/2} \sin^n x\,dx = 0$ を証明せよ。
- $f(x)$ は $[a, b]$ 上の連続関数であり、かつ $f(x) \ge 0$ ($x \in [a, b]$) であるとする。$f(x)$ のこの区間上での最大値を $M$ と記す。次を証明せよ。
$$\lim_{n \to \infty} \left( \int_a^b f^n(x)\,dx \right)^{\frac{1}{n}} = M$$
- $f(x)$ が $[1, +\infty)$ 上の単調増加かつ非負の関数であるとき、任意の自然数 $n$ に対して次が成り立つことを証明せよ。
$$0 \le \sum_{k=1}^n f(k) - \int_1^n f(x)\,dx \le f(n)$$
- $f(x)$ が $[1, +\infty)$ 上の単調減少かつ非負の関数であるとき、任意の自然数 $n$ に対して次が成り立つことを証明せよ。
$$0 \le \sum_{k=1}^n f(k) - \int_1^n f(x)\,dx \le f(1)$$さらに、極限$$\lim_{n \to \infty} \left( \sum_{k=1}^n f(k) - \int_1^n f(x)\,dx \right) = \alpha$$が存在し、$0 \le \alpha \le f(1)$ となることを証明せよ。
- $f(x)$ が $[1, +\infty)$ 上の単調増加かつ非負の関数であるとき、任意の自然数 $n$ に対して次が成り立つことを証明せよ。
- (コーシーの積分不等式)$f(x)$ と $g(x)$ が $[a, b]$ 上で連続であるとする。次を証明せよ。
$$\left(\int_a^b f(x)g(x)\,dx\right)^2 \le \int_a^b f^2(x)\,dx \int_a^b g^2(x)\,dx$$等号が成立するための必要十分条件は、$f$ と $g$ の一方が恒等的にゼロであるか、または $f(x) = \lambda g(x)$ ($x \in [a, b]$) となることである。ここで $\lambda$ は定数である。
- $f(x)$ が $[0, 1]$ 上で連続な導関数を持つとき、任意の $a \in [0, 1]$ に対して次が成り立つことを証明せよ。
$$|f(a)| \le \int_0^1 |f(x)|\,dx + \int_0^1 |f'(x)|\,dx$$
- $0.944 < \int_0^1 e^{-x^2}\,dx < 0.947$ を証明せよ。(ヒント:練習問題5.1の第24問のヒントを参照せよ。)
- $f(x)$ が区間 $[0, 1]$ 上で連続微分可能であり、かつ $|f'(x)| \le M$ であるとする。次を証明せよ。
$$\left| \int_0^1 f(x)\,dx - \frac{1}{n}\sum_{k=1}^n f\left(\frac{k}{n}\right) \right| \le \frac{M}{2n}$$